1. الملخص التنفيذي والصورة العامة للأسواق
يدخل المشهد المالي العالمي خلال الأسبوع الأول من شهر نوفمبر 2026 مرحلة شديدة الحساسية تتقاطع فيها الملفات السياسية الكبرى مع الاستحقاقات الاقتصادية ونتائج أعمال كبرى شركات التكنولوجيا. تأتي هذه التحركات في أعقاب ضغوط بيعية حادة شهدتها الأسهم العالمية نتيجة المخاوف المتعلقة بتقييمات قطاع التكنولوجيا وتعاظم فاتورة الإنفاق الرأسمالي على الذكاء الاصطناعي، في حين تواصل أسواق العملات، السندات، والمعادن الثمينة عملية إعادة تسعير واسعة النطاق لقمم وقيعان جديدة تحت تأثير مسار أسعار الفائدة والتوترات الجيوسياسية المتصاعدة.
تتجه التوقعات بنهاية هذا الأسبوع لتحديد بوصلة الأصول المالية عبر ثلاث ركائز رئيسية: نتائج انتخابات التجديد النصفي الأمريكية، التوجهات النقدية لبنك إنجلترا والفيدرالي الأمريكي، وتقرير سوق العمل الأمريكي الذي يعد الاختبار الأكبر لقوة الاقتصاد وتماسك التوظيف.
"هل تؤكد بيانات سوق العمل استمرار الحاجة إلى سياسة نقدية متشددة، أم تكشف تباطؤاً اقتصادياً يدفع المستثمرين إلى إعادة تقييم مسار الفائدة والأصول المالية؟"
أهم 3 محركات للأسواق هذا الأسبوع:
بيانات سوق العمل الأمريكي (NFP): تشكل القراءة الحاسمة لمدى قدرة الاقتصاد على الصمود أمام الفائدة المرتفعة، وتحدد مسار عوائد السندات وتوجهات الفيدرالي.
انتخابات التجديد النصفي الأمريكية: تفتح الملفات السياسية والتشريعية المتصلة بالإنفاق الحكومي والضرائب وسقف الدين، مما ينعكس مباشرة على تقلبات الأسهم والعوائد.
قرارات البنوك المركزية ونتائج التكنولوجيا: تتصدرها اجتماعات بنك إنجلترا والمركزي الأسترالي، إلى جانب نتائج شركات مثل Apple وAMD وPalantir لااختبار مدى استدامة التدفقات النقدية مقابل الإنفاق الرأسمالي.
يستلزم استيعاب هذه التحركات دراسة تفصيلية لآلية تفاعل كل ملف من هذه الملفات مع عوائد السندات والسيولة العالمية.
2. أبرز المحركات والملفات الاقتصادية والجيوسياسية
2.1. تقرير الوظائف الأمريكي (NFP): الاختبار الأكبر للدولار وسوق العمل
تترقب الأسواق يوم الجمعة 6 نوفمبر 2026 صدور تقرير الوظائف غير الزراعية لشهر أكتوبر، والذي يعد المؤشر الأكثر حساسية لرسم السياسة النقدية. تتجه التوقعات إلى إضافة الاقتصاد الأمريكي ما بين 45,000 إلى 65,000 وظيفة جديدة، مقارنة بالقراءة السابقة البالغة 29,000 وظيفة فقط. كما تشير التقديرات إلى استقرار معدل البطالة عند 4.2% (مع توقعات بنك باركليز باحتمالية تراجعه إلى 4.1%)، ونمو متوسط الأجور بمقدار 0.3% شهرياً و2.9% سنوياً.
ومن الناحية التعليمية والتحليلية، يجب الانتباه إلى أن نمو الأجور السنوي المتوقع (2.9%) مقارنة بالتضخم الأساسي البالغ 3.1% يضع الأجور الحقيقية في النطاق السلبي، وهو ما يعكس تراجع القدرة الشرائية الحقيقية للعامل الأمريكي واستمرار انكماش الأجر الحقيقي تحت ضغط التضخم.
المؤشرات الأربعة الأساسية داخل التقرير:
الوظائف الجديدة (NFP): تعكس سرعة ومعدل التوسع التشغيلي في القطاع الخاص والحكومي، وتكشف للمتداول مدى قدرة الشركات على استحداث فرص عمل جديدة.
معدل البطالة: يوضح مدى التوازن بين معروض العمالة والطلب عليها؛ ويمثل أي تراجع غير متوقع مؤشراً على قوة سوق العمل.
متوسط الأجور بالساعة: يحدد مستويات الضغط التضخمي الآتي من جانب الطلب وقطاع الخدمات، حيث يؤدي ارتفاع الأجور السريع إلى تخوف الفيدرالي من حلزون تضخمي.
مراجعات الأشهر السابقة: تمتلك أهمية بالغة لأن تعديل أرقام الأشهر السابقة بالخفض أو الارتفاع يغير الرؤية الكلية لسلامة الاقتصاد حتى وإن جاء الرقم الرئيسي مطابقاً للتوقعات.
مفهوم "رقم التعادل للوظائف" (Breakeven Jobs Number):
يُقصد برقم التعادل عدد الوظائف الشهري الأدنى المطلوب لاستقرار معدل البطالة دون زيادة. ووفقاً لبيانات بنك الفيدرالي في سانت لويس، يتراوح رقم التعادل حالياً بين 15,000 إلى 87,000 وظيفة (مع تقديرات أخرى تقترب من الصفر بسبب انخفاض معدلات الهجرة واكتمال التوظيف)، مقارنة بـ 150,000 وظيفة في عام 2024. هذا الانخفاض التأسيسي يوضح للمتداول لماذا تُعد إضافة 50,000 وظيفة قراءة صحية ومستقرة لا تضغط على التضخم ولا ترفع البطالة في بيئة التوظيف الكامل الحالية.
2.2. انتخابات التجديد النصفي الأمريكية وموازين القوى السياسية
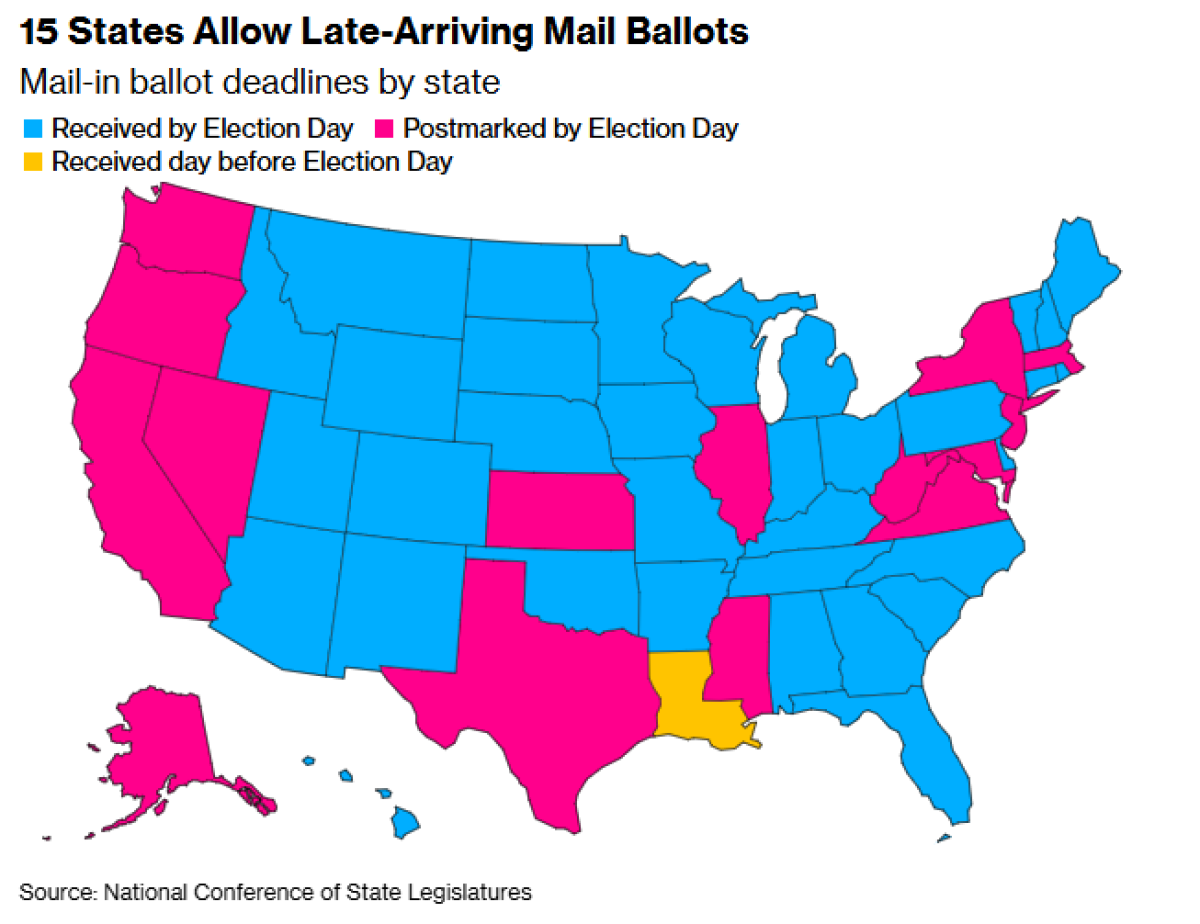
تُجرى انتخابات التجديد النصفي يوم الثلاثاء 3 نوفمبر حاسمةً الموازين التشريعية في مجلس النواب (435 مقعداً) ومجلس الشيوخ (35 مقعداً). لا تتوقف أبعاد هذا الحدث عند الجانب السياسي، بل تمتد لتصاغ بناءً عليها السياسات المالية، خطط الإنفاق، الضرائب، والتنظيمات الجمركية والتجارية.
السيناريوهات الثلاثة المحتملة للسيطرة البرلمانية وتأثيرها على الأسواق (وفق تقرير بنك أوف أمريكا):
فوز الديمقراطيين بالمجلسين (احتمال 71%): تشير تقديرات المحللين إلى أن سيطرة الديمقراطيين الكاملة تعزز التخوفات من زيادة الضرائب والإنفاق والتنظيم التشريعي، مما قد يدفع الأسهم الأمريكية للتراجع بنسبة تصل إلى 10%، بالتوازي مع انخفاض عوائد السندات والدولار.
انقسام المجلسين (سيطرة الديمقراطيين على النواب والجمهوريين على الشيوخ - احتمال 27%): يمثل سيناريو "الجمود التشريعي" المفضل للأسواق مالياً، حيث يحد من قدرة أي طرف على فرض تغييرات جوهرية في الضرائب أو الإنفاق، وهو ما قد يدعم صعود الأسهم بنسبة 5%.
فوز الجمهوريين بالمجلسين (احتمال 6.6%): يدعم خفض الضرائب وتخفيف التنظيمات على الشركات، مما يعزز شهية المخاطرة ويدفع الأسهم للارتفاع بنسبة 10% مع ارتفاع متوقع في عوائد السندات والعجز المالي.
2.3. قرارات البنوك المركزية وتوقعات الفائدة (بنك إنجلترا والفيدرالي)
تشهد السياسات النقدية العالمية تحركات مكثفة هذا الأسبوع؛ حيث يجتمع بنك إنجلترا يوم الخميس 5 نوفمبر وسط توقعات برفع أسعار الفائدة بـ 25 نقطة أساس لترتفع من 3.75% إلى 4.00% لمواجهة التضخم المتماسك في قطاع الخدمات. كما عقد البنك المركزي الأسترالي (RBA) اجتماعه يوم الثلاثاء 3 نوفمبر لمواجهة تضخم مستمر عند 4.3%.
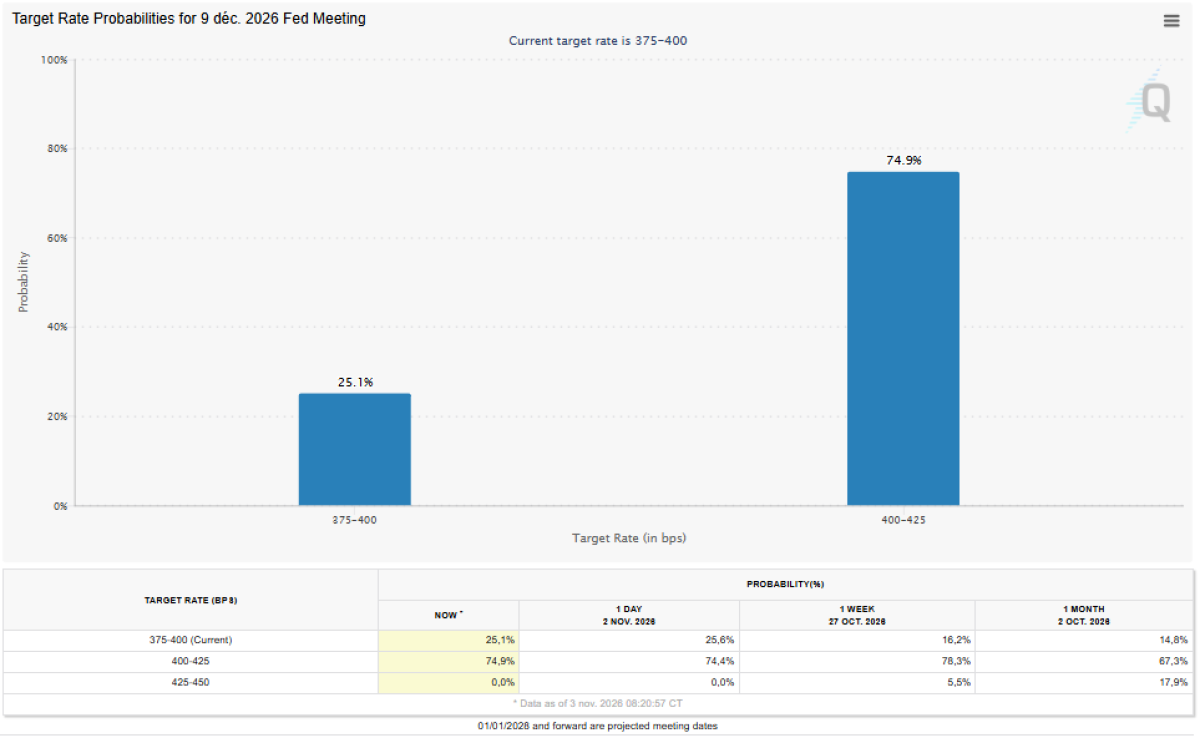
في المقابل، تسعر أداة CME FedWatch احتمالات الفائدة الأمريكية لاجتماع الفيدرالي في 9 ديسمبر 2026، حيث يضع المتداولون احتمالاً بنسبة 74.9% لرفع الفائدة بمقدار 25 نقطة أساس إلى نطاق (400-425 نقطة أساس)، مقابل 25.1% لاحتمال التثبيت عند النطاق الحالي (375-400 نقطة أساس). وتأتي هذه التوقعات مدعومة بتصريحات لوري لوجان (رئيسة فيدرالي دالاس) التي أشارت إلى حاجة الفيدرالي لرفع الفائدة مرتين على الأقل بواقع 25 نقطة أساس للوصول إلى مستويات كبح التضخم، موضحة أن الفائدة الحالية أقل بـ 50 نقطة أساس على الأقل من المستوى الكابح للاقتصاد.
البنك المركزي | القرار المتوقع | النطاق المستهدف / المتوقع | المحرك الرئيسي للقرار |
بنك إنجلترا (BoE) | رفع الفائدة بمقدار 25 نقطة أساس | 4.00% (من 3.75%) | استمرار الضغوط التضخمية وارتفاع تكاليف الخدمات |
الفيدرالي الأمريكي (Fed) | رفع بـ 25 نقطة أساس (احتمال 74.9%) | 400 - 425 نقطة أساس | نمو الإنفاق الاستهلاكي وتماسك بيانات الاقتصاد الكلي |
المركزي الأسترالي (RBA) | تشديد نقدي / رفع الفائدة | الانضباط التضخمي | ارتفاع التضخم الأسترالي المستمر عند 4.3% |
2.4. نتائج أرباح شركات التكنولوجيا وفاتورة تقييمات الذكاء الاصطناعي
تتجه أنظار المستثمرين نحو نتائج أرباح شركات التكنولوجيا الكبرى لاختبار استدامة تقييماتها، وتتصدر نتائج شركة Apple المشهد بإيرادات متوقعة تبلغ 113.4 مليار دولار (بنمو 11%) وربحية سهم تبلغ 1.99 دولار، بالتوازي مع إعلانات نتائج AMD وPalantir (التي تستهدف إيرادات بـ 2.16 مليار دولار).
تأتي هذه النتائج في أعقاب الهبوط الحاد لسهم Intel بنسبة 28.6% في جلسة واحدة (فقد خلالها السهم 146 مليار دولار من قيمته السوقية) نتيجة توقعات ضعيفة لإيرادات الربع الرابع عند 15 - 16 مليار دولار (مقابل توقعات السوق التي تجاوزت 17 مليار دولار)، وتراجع مبيعات شرائح البي سي بنسبة 5%، وتعطل مصنعها في إسرائيل.
وهنا تبرز قاعدة تعليمية محورية: الأسواق لم تعد تعاقب الإنفاق على الذكاء الاصطناعي بذاته، بل تعاقب استنزاف النقدية بدون عائد واضح على التدفق التشغيلي والحر. ويتجلى هذا التخوف في قروض شركة Amazon المضمونة بـ 80 مليار دولار، وسندات Microsoft البالغة 25 مليار دولار، والتزامات شركة Anthropic البالغة 114.5 مليار دولار.
أهم 5 عناصر يجب للمستثمر البحث عنها في نتائج الشركات:
نمو الإيرادات وتطابقها مع التوقعات: للتأكد من قدرة التوسع في المبيعات وتحديداً في القطاعات التشغيلية الرئيسية (كالأيفون والخدمات لشركة Apple).
هوامش الربح الإجمالية والتشغيلية: لمعرفة مدى تأثير ارتفاع أسعار المكونات (مثل شرائح الذاكرة) على الربحية.
حجم الإنفاق الرأسمالي (Capex): لمراقبة حجم المبالغ الموجهة لمراكز البيانات والذكاء الاصطناعي ومقارنتها بالتدفقات النقدية.
التدفقات النقدية الحرة (Free Cash Flow): للتأكد من قدرة الشركة على تمويل توسعاتها ذاتياً دون الاستدانة المفرطة.
التوجيهات المستقبلية للإدارة (Forward Guidance): حيث تقيم الأسواق السهم بناءً على النظرة المستقبلية للربع القادم وليس على الأرباح المحاسبية التاريخية.
2.5. ملف الطاقة، التطورات الجيوسياسية، وسوق التشفير
أسواق النفط: تراجعت أسعار خام برنت القياسي بنسبة حادة بلغت 6.6% لتنزل من مستويات 114 دولاراً إلى 106 دولارات للبرميل (وهبط خام غرب تكساس إلى 97.72 - 104 دولارات)، حيث جاء هذا التراجع السريع نتيجة أنباء مقترح فتح مضيق هرمز خلال 48 ساعة عبر وساطة قطرية باكستانية، على الرغم من استمرار التوترات الميدانية واستهداف الناقلة القطرية وتثبيت أوبك+ لأهداف الإنتاج.
المعادن الثمينة: شهد الذهب ارتداداً استباقياً فوق مستويات 3,940 - 3,985 دولاراً للأونصة بعد محاولة كسر كاذب واقتناص سيولة قاع قرب 3,870 دولاراً، مستفيداً من تراجع مؤشر الدولار إلى 101.54 وانخفاض عوائد السندات، فيما تجاوزت الفضة مستويات 49.80 دولاراً ملامسة 50 دولاراً.
سوق التشفير: تعرضت منصة Binance لاختراق تقني كلاسيكي عبر استهداف جهاز أحد المبرمجين بشبكة الخدمات الداخلية، بتبعات إجمالية بلغت 6.34 مليار دولار (مع خسائر محققة غير قابلة للتجميد قدرها 2.44 مليار دولار نسبها مكتب التحقيقات الفيدرالي FBI لمجموعة TraderTraitor الكورية الشمالية). ونجحت Binance في تغطية أكثر من 95% من أموال المستخدمين من رصيدها الخاص، مما منع انهيار السوق وأبقى البيتكوين متماسكاً في نطاق 76,000 - 78,000 دولار.
توضح هذه التطورات المزدوجة أن التفاعلات بين الجيوسياسة والأصول المالية أصبحت تستلزم من المتداول قراءة واعية لبيانات الأجندة الاقتصادية المقررة.
3. الأجندة الاقتصادية الأسبوعية (2 - 6 نوفمبر 2026)
اليوم والتاريخ | الحدث / البيانات الاقتصادية | التوقعات / القراءة السابقة | مستوى الأهمية |
الاثنين 2 نوفمبر | مؤشر نشاط التصنيع الأمريكي (ISM) (15:00 UTC) إعلانات نتائج أرباح شركات التكنولوجيا | التوقع: 47.5 | السابق: 47.2 نتائج Apple وAMD وPalantir | مرتفعة |
الثلاثاء 3 نوفمبر | انتخابات التجديد النصفي الأمريكية (00:00 UTC) قرار السياسة النقدية الأسترالي (RBA) (03:30 UTC) بيانات التضخم الأولية لمنطقة اليورو (11:00 UTC) فرص العمل الأمريكية (JOLTS) (15:00 UTC) | حاسمة لموازين الكونغرس التوقع: 4.35% | السابق: 4.10% (CPI: 4.3%) التوقع: 1.9% YoY | السابق: 1.8% التوقع: 7.50M | السابق: 7.44M | مرتفع جداً |
الأربعاء 4 نوفمبر | مؤشر نشاط الخدمات الأمريكي (ISM) (15:00 UTC) متابعة نتائج فرز الانتخابات الأمريكية | التوقع: 53.8 | السابق: 54.9 متابعة توزيع مقاعد الشيوخ والنواب | مرتفعة |
الخميس 5 نوفمبر | قرار بنك إنجلترا وتقرير السياسة النقدية (12:00 UTC) الإنتاجية وتكاليف العمل الأمريكية (13:30 UTC) | التوقع: 4.00% (+25 ن.أ) | السابق: 3.75% التوقع: 2.3% | السابق: 2.5% | مرتفع جداً |
الجمعة 6 نوفمبر | تقرير الوظائف الأمريكي (NFP) ومعدل البطالة (13:30 UTC) تقرير الوظائف الكندي (13:30 UTC) | NFP التوقع: 45k-65k | السابق: 29k البطالة: 4.2% | الأجور: 0.3% MoM / 2.9% YoY التوقع: 25.0k | السابق: 46.7k | مرتفع جداً |
تنعكس هذه الأجندة المزدحمة مباشرة على حركة وتذبذبات الأصول المالية، مما يتطلب تقييماً فنياً وأساسياً شاملاً لكل أصل.
4. التحليل الأساسي والفني للأصول الرئيسية
4.1. الدولار الأمريكي (DXY)
المحرك الأساسي: تتأثر تحركات مؤشر الدولار ببيانات الوظائف غير الزراعية وتوقعات الفائدة المسعرة بنسبة 74.9% لرفعها في ديسمبر، إلى جانب اتجاه عوائد سندات الخزانة لأجل 10 سنوات (التي بلغت 4.92%).
النظرة الفنية: يمر المؤشر بمرحلة تصحيح فني هابط نحو مستويات 101.54 - 101.78. ومن الناحية التحليلية، يُعد هذا الهبوط تصحيحاً داخل اتجاه، ويجب على المتداول قصير الأجل تجنب الاعتماد على مستويات الدعم النفسية وحدها دون تأكيد كسر هياكل السعر (Market Structure) وإغلاق مؤكد فوق القمم السابقة لاستعادة المسار الصاعد.
4.2. الذهب (XAU/USD)
المحرك الأساسي: يرتبط الذهب بمستويات العوائد الحقيقية، اتجاه السيولة، وحالة التحوط ضد التضخم والمخاطر السياسية.
النظرة الفنية: هبط الذهب إلى قاع 3,870 دولاراً قبل أن يرتد بقوة مسجلاً مستويات 3,940 - 3,985 دولاراً للأونصة. يُصنف هذا التحرك فنياً كنموذج "كسر كاذب واقتناص سيولة قاع" (False Breakout / Liquidity Grab). ولتأكيد ثبات الاتجاه الصاعد، يشترط التقرير إغلاقاً يومياً أعلى مناطق 3,940 - 3,950 دولاراً وبناء قيعان صاعدة متتالية.
4.3. الفضة (XAG/USD)
المحرك الأساسي: توازن حركة الفضة بين الطلب الاستثماري كمعادن ثمينة والطلب الصناعي، وتتأثر بشكل مباشر بتغيرات عوائد السندات والدولار.
النظرة الفنية: تتداول الفضة في نطاق تتراوح مستوياته بين 48.99 و49.83 دولاراً مع ملامسة حاجز 50 دولاراً. تظل الفضة أكثر تقلباً، وتستلزم مراقبة أدائها النسبي مقارنة بالذهب وقدرتها على استعادة القمم قصيرة الأجل والثبات فوقها.
4.4. النفط (Brent / WTI)
المحرك الأساسي: تلعب مخاطر إمدادات مضيق هرمز والمفاوضات الوسيطة الدور الأساسي في تسعير برنت والخام الأمريكي، مقابل تثبيت أوبك+ لإنتاجها.
النظرة الفنية: انخفض خام برنت نحو مستويات 105 - 106 دولارات للبرميل (بعد مستويات 114 دولاراً)، بينما يتحرك الخام الأمريكي قرب 97.72 - 104 دولارات. يتطلب المسار الفني مراقبة تماسك مناطق الدعم الحالية واختبار مدى استدامة التهدئة الجيوسياسية.
4.5. الأسهم الأمريكية (S&P 500 / Nasdaq)
المحرك الأساسي: تقييمات شركات التكنولوجيا الكبرى، حجم تكلفة ديون الإنفاق الرأسمالي للذكاء الاصطناعي، ومخرجات الانتخابات الأمريكية.
النظرة الفنية: خضعت المؤشرات لضغط بيعي حاد (هبوط مؤشر Nasdaq بنسبة 3.5% وS&P 500 بنسبة 1.8%)، حيث اختبر سهم Nvidia مناطق الخطر الحساسة عند 200 - 202 دولار قبل الارتداد. إن التحدي الفني الأساسي لتأكيد نموذج الارتداد (V-Reversal) يكمن في تغطية "الفجوات السعرية الهابطة" (Bearish Gaps) واختراقها بأحجام تداول مرتفعة.
4.6. البيتكوين (BTC/USD)
المحرك الأساسي: استعادة ثقة المستثمرين بعد التعامل الاحترافي لمنصة Binance مع حادث الاختراق وتغطية الأموال، وتدفقات صناديق الاستثمار الآجلة.
النظرة الفنية: يتحرك البيتكوين ضمن نطاق محدد بين 75,000 إلى 78,000 دولار (عند مستويات 77,968 دولاراً). تظل نظرة البيع مستبعدة ما لم يتم كسر مستويات الدعم الرئيسية عند 75,000 دولار، وتتجه التطلعات الصعودية باستهداف مستويات 95,000 دولار عند الاختراق المؤكد للقمم.
تتطلب هذه المعطيات الفنية والأساسية صياغة سيناريوهات واضحة تحاكي جميع الاحتمالات المتاحة أمام حركة الأسواق.
5. السيناريوهات المحتملة للأسواق
السيناريو | المحفزات والسياق | تفاعل الأصول |
السيناريو الإيجابي (تحسن شهية المخاطرة) | • إيجابية بيانات الوظائف بنمو معتدل دون تدهور. • نتائج أرباح ممتازة لشركات التكنولوجيا (Apple). • تراجع عوائد السندات وانحسار التضخم. | • الأسهم: ارتفاع واسع للمؤشرات وإعادة تقييم التكنولوجيا. • الذهب والفضة: صعود واستعادة قمم جديدة. • الدولار: تراجع وتصحيح هابط. • النفط: استقرار عند مستويات التوازن. |
السيناريو المحايد (تذبذب وتباين الأداء) | • مجيء بيانات الوظائف موازية للتوقعات تماماً. • تباين نتائج أرباح الشركات وتناقض رسائل المركزيات. • استمرار الجمود السياسي في الكونغرس. | • الأسهم والعملات: تداول عرضي في نطاقات ضيقة. • الذهب: التذبذب حول مستويات الدعم الحالية. • النفط: التحرك بناءً على تصريحات الطاقة الحصرية. |
السيناريو السلبي (ارتفاع العوائد والضغوط) | • بيانات وظائف قوية مع نمو أجور متصاعد فوق التوقعات. • نتائج شركات تكنولوجيا مخيبة للآمال وتضخم ديونها. • تصاعد حدة التوترات الجيوسياسية في الخليج. | • الدولار: صعود حاد وتعزيز التشدد النقدي. • عائد السندات: ارتفاع قفزي يعيد الضغط. • الأسهم والذهب: تراجعات حادة وضغوط بيعية مكثفة. • النفط: ارتفاع مفاجئ في أسعار برنت. |
بناءً على هذه السيناريوهات، يتعين صياغة توجيهات تنفيذية تضمن حماية المحافظ واستغلال الفرص المتاحة.
6. الخلاصة والتوجيهات الاستراتيجية للمستثمرين والمتداولين
القواعد الاستراتيجية الست لإدارة المخاطر:
متابعة التوقعات وليس النتائج المجردة: يتفاعل السوق مع حجم المفاجأة والانحراف عن المتوقع وليس الرقم نفسه؛ فقد يُقرأ التقرير الإيجابي سلباً إذا كان أدنى من التوقعات المسعرة.
مراقبة عوائد السندات باستمرار: تشكل عوائد سندات الخزانة البوصلة الحقيقية لقياس اتجاهات السياسة النقدية وتسعير الدولار والذهب ومؤشرات الأسهم.
الانتباه لرد فعل الأسواق بعد الانتخابات: تجنب افتراض نتائج مسبقة للتغيرات السياسية، بل راقب كيفية تسعير الأسواق للنتائج النهائية عبر عوائد السندات والقطاعات المتأثرة.
تدقيق تفاصيل تقرير الوظائف: ركز على أرقام البطالة، نمو الأجور، مراجعات القراءات السابقة، ومفهوم "رقم التعادل للوظائف" لا الرقم الرئيسي المفرد.
الحذر من الاختراقات الكاذبة: تجنب مطاردة الشموع الأولى القوية وقت صدور الأخبار، وانتظر تأكيد الإغلاق الفني للنماذج على الأطر الزمنية.
ضبط حجم المخاطر وإدارة السيولة: قم بتخفيض الرافعة المالية والتحسب لاتساع الفروق السعرية (Spreads) والانزلاقات وقت الإعلانات ذات التأثير العالي.

