مقدمة التقرير اليومي للأسواق المالية (الثلاثاء 20 أكتوبر 2026)
تسيطر على الأسواق المالية اليوم حالةٌ من الحذر والترقب المزدوج. تتجاذب التداولاتِ مؤشراتٌ متضاربة تنحصر بين ارتفاع علاوة المخاطر الجيوسياسية في أسواق الطاقة من جهة، وضغوط قطاع الذكاء الاصطناعي وارتفاع عوائد السندات من جهة أخرى، وذلك قبيل انعقاد اجتماع البنك الفيدرالي الأمريكي المرتقب.
1. ملف النفط والطاقة (علاوة المخاطر الجيوسياسية)
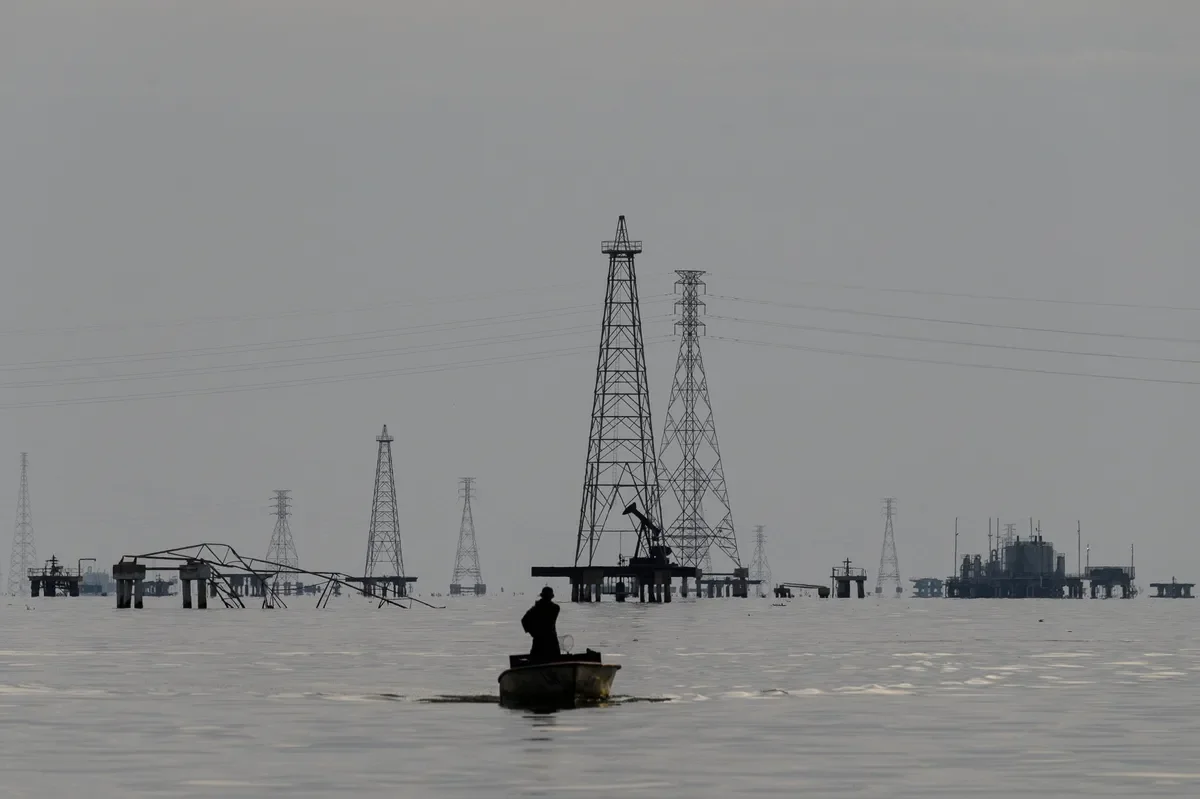
تقييم الأسعار والحركة السعرية: ارتفعت أسعار النفط ليحوم خام برنت عند 109.76 دولار للبرميل (+0.2% بعد لامس 110.70 دولار كأعلى مستوى منذ 20 مايو)، بينما سجل خام غرب تكساس الوسيط 103.99 دولار (+0.3%)، محتفظاً بدعم قوي من علاوة المخاطر المرتفعة.
المستجدات الميدانية والتأثيرات البحرية:
رُصد تعرض ما لا يقل عن 18 سفينة لهجمات خلال أسبوعين في الممرات المائية.
اشتعال ناقلتي نفط تحمل كل منهما نحو مليونين من البراميل جراء ألغام بحرية قرب مضيق هرمز وميناء الجبيل.
تقارير عن استهداف صاروخي لميناء ينبع على البحر الأحمر.
تصاعُد التوترات الأمنية في اليمن إثر هجوم استهدف معسكراً لتدريب القوات الحكومية في شبوة أدى لسقوط 58 قتيلاً وأكثر من 200 جريح.
تسعير التوقعات: تُظهر أسواق التوقعات احتمالاً لا يتعدى 14.5% لعودة الملاحة إلى طبيعتها في مضيق هرمز قبل نهاية العام.
الإجراءات والمناورات الأمريكية: علقت الإدارة الأمريكية بندين من عقوبات قانون "جراهام" بخصوص السلع والديزل الروسي لزيادة العرض وتخفيض أسعار الوقود قبل انتخابات التجديد النصفي، بينما ارتفع إنتاج روسيا النفطي بـ 65 ألف برميل يومياً في سبتمبر ليبلغ 8.43 مليون برميل/يوم. ويثبت الميدان تركيز المتعاملين على مخاطر الأضرار بالبنية التحتية للطاقة في الخليج.
2. ملف السياسة النقدية وسوق السندات
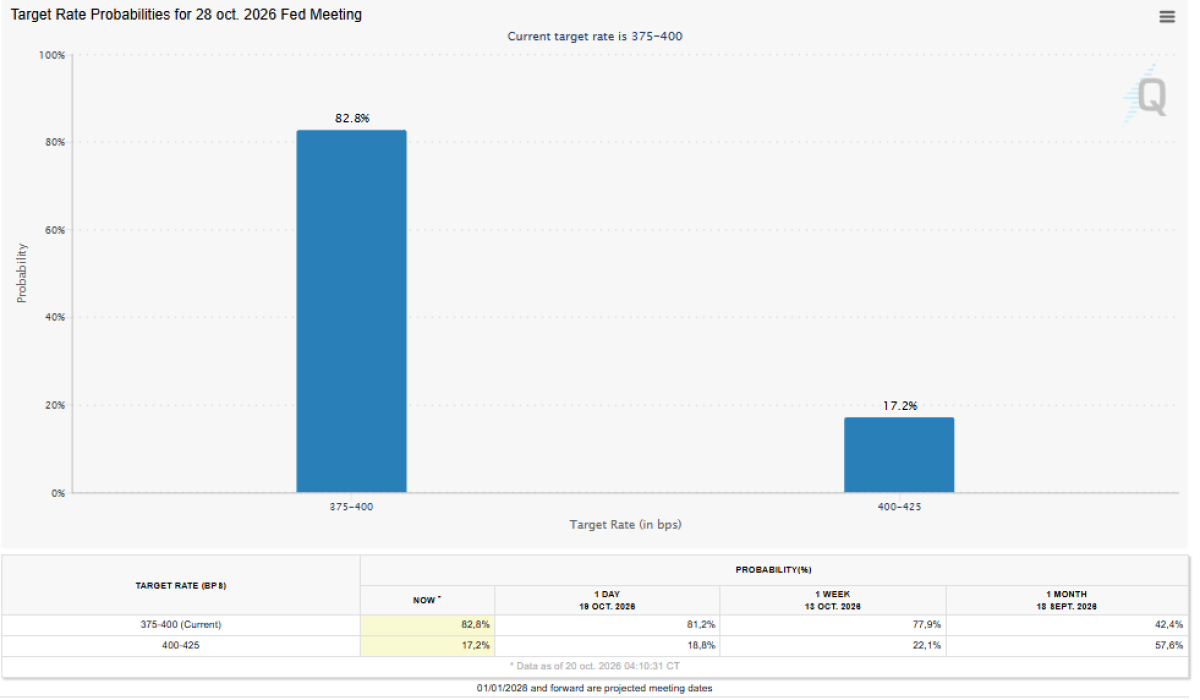
تسعير أداة CME FedWatch: تسجل أداة CME FedWatch احتمالاً يبلغ 82.8% لتثبيت الفائدة الفيدرالية عند نطاق (3.75%-4.00%) في اجتماع 28 أكتوبر، مقابل 17.2% لرفع الفائدة.
عوائد السندات والتحركات:
تداولت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.127%.
سجل مزاد أذون الخزانة لثلاثة أشهر عائداً عند 3.13%، ومزاد السندات البريطانية لأجل 10 سنوات عائداً بنسبة 5.42%.
يبلغ معدل الفائدة الحقيقية نحو 2.78%.
فترة الصمت الإعلامي: دخل أعضاء مجلس الفيدرالي فترة الصمت الإعلامي المعتادة (Blackout Period) قبيل الاجتماع المقرّر.
3. ملف المعادن والعملات والتكنولوجيا
الذهب (XAU/USD): يتداول الذهب عند 4,118.96 دولار (-0.53%)؛ حيث قلص المضاربون في تقرير الـ COT صافي الشراء بـ 3,900 عقد للأسبوع الثاني، في حين أضاف صندوق GLD الذهب بـ 5 أطنان لتصل حيازته إلى 1,059 طناً.
سوق الصرف والعملات:
EUR/USD: استقر عند 1.12 وسط اتساع الفارق السعري (Spread) بين السندات الفرنسية والألمانية إلى 145 نقطة أساس على خلفية اضطرابات الميزانية والاحتجاجات الطلابية.
GBP/USD: ارتفع إلى 1.33 (+0.32%) مدعوماً بتجاوز معظم مؤشرات تقرير سوق العمل البريطاني للتوقعات.
USD/JPY: سجل 158.11.
قطاع التكنولوجيا والذكاء الاصطناعي:
تراجع مؤشر أسهم الرقائق بنحو 12% في أسبوع.
هبط سهم CoreWeave بنسبة 25% في أسبوع وبنسبة 43% من قمته، مع ارتفاع عائد سنداتها لعام 2032 إلى 15%، وبيع المؤسسين لأسهم بقيمة 3.3 مليار دولار.
تشير التقديرات إلى أن ثلث مشاريع مراكز البيانات في أمريكا فقط يملك تمويلاً حقيقياً.
البيتكوين (BTC/USD): سجل 81,365.42 دولار (-2.04%) بضغط من قواعد MSCI الجديدة المقترحة باستبعاد الشركات غير التشغيلية التي تعتمد على استثمار الميزانية في أصول مشتراة بالدين مثل MicroStrategy.
4. السيناريوهات المتاحة أمام المتداولين
السيناريو | المحفزات الرئيسية | السلوك المتوقع للأصول | الاستراتيجية المقترحة |
|---|---|---|---|
🟢 السيناريو الإيجابي (Risk-On) | هدوء حركة الملاحة وتراجع عوائد السندات دون 5.0%. | تراجع النفط دون 100$، وتعافي أسهم التكنولوجيا والذهب واليورو. | الشراء مع تأكيد الكسر الهيكلي في أسهم التكنولوجيا والذهب. |
🟡 السيناريو المحايد (Base-Case) | استمرار التوترات المعتدلة مع تثبيت الفائدة بنسبة 82.8%. | استقرار النفط فوق 100$، وتداول الذهب والعملات في نطاقات عرضية. | التداول اليومي السريع داخل القنوات العرضية والاستفادة من عقود الخيارات. |
🔴 السيناريو السلبي (Risk-Off) | اتساع الأضرار بالبنية التحتية وضغوط ديون قطاع الذكاء الاصطناعي. | ارتفاع النفط فوق 110$، وتراجع الأسهم والبيتكوين، وضغط على الذهب بسبب الفائدة الحقيقية. | التركيز على مراكز البيع في الأسهم ذات الرافعة العالية وتفعيل إيقاف الخسارة. |

