1. المقدمة التنفيذية (Executive Summary)
تشهد الأسواق المالية العالمية تحولاً استراتيجياً محورياً هذا الأسبوع؛ حيث ينتقل مركز ثقل الاهتمام لدى المؤسسات الاستثمارية وصناع القرار من التفاعل المباشر مع قراءات التضخم الأمريكية الساخنة إلى تقييم النتائج الفصلية للربع الثالث لقطاعي التكنولوجيا والبنوك الكبرى. يأتي هذا التحول في لحظة حاسمة تسعى فيها الأسواق للتحقق مما إذا كانت أرباح الشركات قادرة على توفير مظلة حماية للتقييمات المرتفعة، أم أن ضغوط التكلفة الهيكلية وارتفاع تكلفة رأس المال سيفرضان واقعاً جديداً من الانكشاف السعري والتراجعات التصحيحية.
إن استمرار الضغوط التضخمية الارتدادية — المتمثلة في تسارع التضخم العام وتأجيج أسعار المنتجين — أدى إلى تعقيد الخيارات النقدية لمجلس الاحتياطي الفيدرالي بين ضبط التوقعات التضخمية واستقرار أسواق الائتمان. وتجلى هذا التعقيد في إعادة تسعير حادة لعوائد سندات الخزانة الأمريكية (مع استقرار عائد السندات لأجل 10 سنوات عند مستوى 5.072%)، مما تسبب في اتساع الفجوة وتكاليف التمويل في سوق الائتمان. هذه البيئة الممتدة من الفائدة المرتفعة تضغط بشكل مباشر على القيمة الحالية للأرباح المستقبلية، وتكشف الفروق الهيكلية بين الشركات المعتمدة على تدفقاتها النقدية الذاتية وتلك المثقلة بالديون التمويلية. وينعكس هذا المشهد في تباين أداء مؤشرات الأسهم الرئيسية من خلال تدفق السيولة نحو القطاعات الدفاعية، بالتوازي مع استمرار الطلب المؤسسي على الذهب كملاذ ائتماني وتضخمي متزامن. وتتصل هذه المعطيات الكلية بالملفات الهيكلية الأربعة التي تشكل محرك الاتجاه العام للأسواق.
2. الملفات الرئيسية المؤثرة على الأسواق العالمية
تتداخل أربعة ملفات رئيسية لتشكيل اتجاهات المحافظ الاستثمارية العالمية: إعادة تسعير السياسة النقدية، وعودة الضغوط التضخمية في الاقتصاد الأمريكي، والقفزة التمويلية في ديون الذكاء الاصطناعي، وجودة أرباح قطاعي البنوك والتكنولوجيا.
2.1 السياسة النقدية للبنوك المركزية وتصريحات الفيدرالي
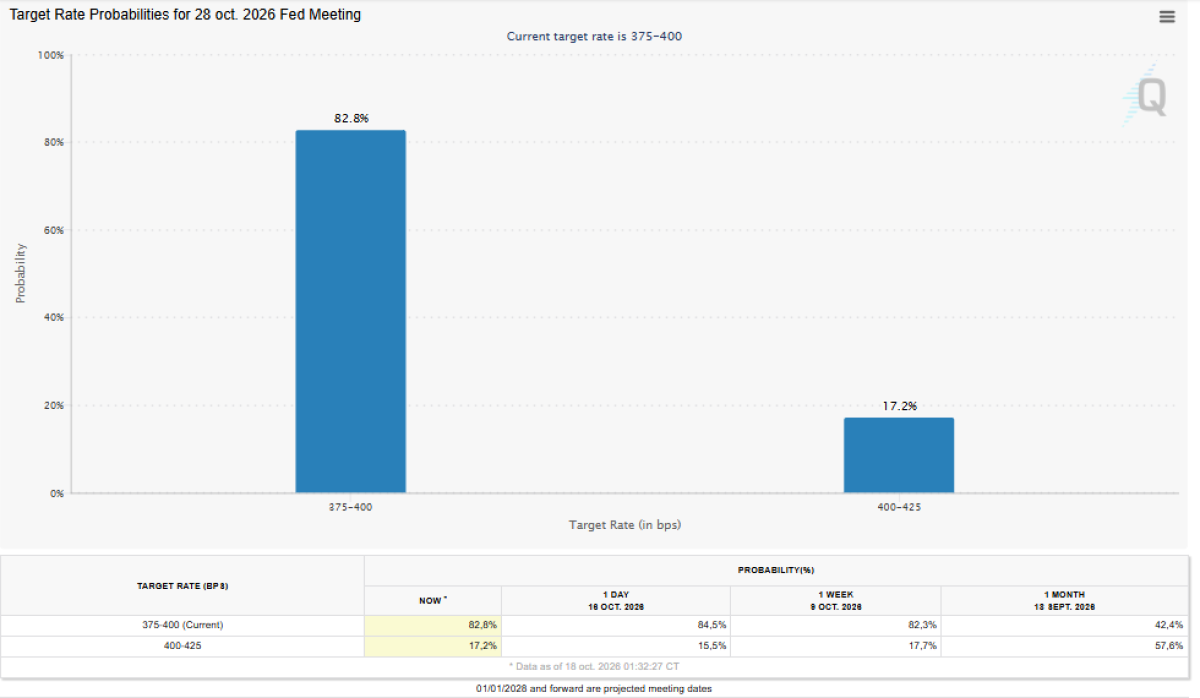
تظهر أداة CME FedWatch لاجتماع لجنة السوق المفتوحة الفيدرالية (FOMC) المرتقب في 28 أكتوبر 2026 هيمنة التوقعات بالإبقاء على أسعار الفائدة دون تغيير عند نطاق 375-400 نقطة أساس بنسبة احتمالية تبلغ 84.5%، مقابل احتمالية تبلغ 15.5% لرفع الفائدة بمقدار 25 نقطة أساس إلى نطاق 400-425 نقطة أساس. وقد شهدت هذه الاحتمالات تقلبات حادة؛ حيث كانت احتمالية التثبيت عند 82.3% قبل أسبوع، وقرب 42.4% قبل شهر عندما كانت الأسواق تسعر احتمالية أكبر للرفع بنسبة 57.6%.
المسؤول الفيدرالي | طبيعة التصريح / الموقف | القراءة النقدية الاستراتيجية | التأثير المباشر على الفائدة والسندات |
كيفن وارش (Kevin Warsh) | إنهاء التوجيه المسبق (Forward Guidance) والامتناع عن إعطاء إشارات روتينية مسبقة قبل الاجتماعات. | ترك الأسواق بلا توجيه مسبق يعيد التسعير إلى البيانات اللحظية مباشرة ويجبر المحافظ على تحمل مخاطر التقلب. | تراجع احتمالية رفع الفائدة في اجتماع أكتوبر إلى 13.5%-15.5%، مع إبقاء عوائد السندات طويلة الأجل عند مستويات مرتفعة. |
بيث هاماك (Beth Hammack) <br> (رئيسة فيدرالي كليفلاند) | دعوة صريحة ومباشرة للاستمرار في تبني سياسة نقدية مشددة ومقيدة (Restrictive Policy). | تعكس وجود جناح متشدد داخل الفيدرالي يخشى ترسخ التضخم وارتداد الأسعار بفعل صدمات الطاقة. | تدعم بقاء عوائد سندات الخزانة لأجل 10 سنوات قرب مستوى 5.072% وتمنع الانخفاض السريع لتكلفة الإقراض. |
أوستان جولسبي (Austan Goolsbee) | وصف بيانات تضخم قطاع الخدمات الأخيرة بأنها "مخيبة الآمال". | الإشارة إلى أن التضخم الهيكلي المرتبط بالخدمات والأجور لا يزال صلباً ويقاوم الانخفاض السريع. | حدّت من قدرة الأسواق على تسعير تخفيضات مبكرة للفائدة خلال الاجتماعات القادمة في ديسمبر 2026 وما بعدها. |
2.2 التضخم والاقتصاد الأمريكي ونتائج تقرير البيج بوك (Beige Book)
سجل التضخم العام ارتفاعاً سنوياً بنسبة 3.7% (متجاوزاً التوقعات عند 3.6%) وبنسبة 0.6% شهرياً، مدفوعاً بصدمة أسعار البنزين والطاقة التي قفزت بنسبة 9.1% شهرياً (و34% سنوياً)، مساهمةً وحدها بنحو 0.35% في رقم التضخم الشهري. وسجل التضخم الأساسي (Core CPI) قراءة شهرية بنسبة 0.3% للشهر الثاني على التوالي و2.6% سنوياً. وجاءت الصدمة الأكبر من مؤشر أسعار المنتجين (PPI) الذي قفز بنسبة 1.3% شهرياً (مقابل توقعات 0.5%) و6.3% سنوياً، في حين ارتفع مؤشر أسعار المنتجين الأساسي إلى 0.7% شهرياً و5.0% سنوياً.
ومع ذلك، أظهر التقرير جوهراً تحليلياً حاسماً؛ حيث تباطأ تضخم قطاع الخدمات باستثناء السكن والطاقة (Super-Core CPI) إلى 0.3% شهرياً مقارنة بـ 0.4% في القراءة السابقة. يوضح هذا التباطؤ أن صدمة أسعار الطاقة لم تنتقل بعد بكامل قوتها إلى حلزون الأجور والخدمات، وهو السبب المباشر الذي حال دون قفزة دائمة في احتمالات الرفع الفوري للفائدة في اجتماع أكتوبر، ليُبقي الاحتمالية عند حدود 13.5% - 15.5%.
وفي المقابل، جاءت نتائج تقرير "البيج بوك" (Beige Book) لتعكس صورة قاسية للاقتصاد الحقيقي؛ حيث أفادت جميع المناطق الفيدرالية الـ 12 بلا استثناء بارتفاع أسعار الطاقة والوقود، مع تسارع وتيرة الأسعار الإجمالية في 4 مناطق، وتسجيل 9 مناطق لنمو اقتصادي بطيء، وتجمّد التوظيف في 4 مناطق، مترافقاً مع زيادة الإشارة إلى المخاطر الجيوسياسية والنزاعات المسلحة في الشرق الأوسط (تكررت 9 مرات في التقرير) والرسوم الجمركية. أدى هذا التصلب التضخمي في المصانع بالتوازي مع انخفاض الأجور الحقيقية بنسبة -0.5% شهرياً ونمو المجموعات المراقبة الأساسية لمبيعات التجزئة (Core Control Group) بـ 0.1% فقط (مقابل توقعات 0.3%)، إلى وضع المستهلك الأمريكي والشركات بين فكي التباطؤ والتضخم المرتفع.
2.3 ديون الذكاء الاصطناعي واضطرابات سوق الائتمان
امتدت ضغوط التقييم المرتفع للتكنولوجيا إلى سوق الائتمان مع القفزة في حجم الاستدانة لتمويل البنية التحتية للحوسبة السحابية؛ حيث يُقدر إجمالي التمويل عبر أسواق الدين للقطاع بنحو 500 مليار دولار خلال عام 2026، مع توقعات بتمويل 35% من النفقات الرأسمالية لشركات الحوسبة السحابية الكبرى عبر الإصدارات الدينية في عام 2027.
[شركات تعتمد التمويل الذاتي (Microsoft, Alphabet, Meta, Amazon)]
   Vs.
[شركات عالية المديونية التمويلية (CoreWeave, Oracle, Nebius)]
      │
      ├──> CoreWeave: التزامات إجمالية > 50$ مليار | مصروفات فائدة Q2 بـ 640$ مليون (تتجاوز خسارتها 626$M) | كلفة دين تصل لـ 15% | CDS > 1,000 bps
      └──> Oracle: مشروعات بنية ضخمة (Project Jupiter) | اعتماد حرج على الغاز | قفزة CDS من 1.44% إلى 2.88% (~300 bps)
يكشف سوق الائتمان عن فجوة هيكلية بين الشركات ذات التدفقات النقدية الحرة القادرة على التمويل الذاتي والشركات التمويلية ذات التكلفة المرتفعة لرأس المال (والتي تصل أسعار الفائدة على ديون بعضها إلى 15%). أظهرت البيانات المالية لشركة CoreWeave تحقيق إيرادات بـ 2.58 مليار دولار في الربع الثاني من 2026، لكنها سجلت خسارة صافية بـ 626 مليون دولار، في حين بلغت مصروفات الفائدة وحدها 640 مليون دولار في ربع واحد، مع تجاوز إجمالي الالتزامات والديون وعقود الإيجار طويلة الأجل حاجز 50 مليار دولار (منها ديون مباشرة تتجاوز 35 مليار دولار)، ما دفع عقود مبادلة مخاطر الائتمان (CDS) للشركة للقفز فوق 1,000 نقطة أساس.
ولم تتوقف هذه المخاطر عند الشركات الصغرى؛ إذ أعادت الأسواق تسعير عقود CDS لشركة Oracle لترتفع من 1.44% إلى 2.88% (قرب 300 نقطة أساس)، نتيجة التوسع الرأسمالي الضخم في مراكز البيانات والتعثر الإجرائي والمرتبط بالطاقة في مشاريع حيوية مثل مشروع "جوبيتر" (Project Jupiter) في نيو مكسيكو واعتماده الحرج على موافقات خطوط الغاز من الهيئة الفيدرالية لتنظيم الطاقة (FERC). هذه الزيادة في مصروفات الفائدة تقتطع مباشرة من التدفقات النقدية، وتضع تقييمات أسهم النمو في مؤشر Nasdaq 100 أمام خصم سعري تصحيحي.
2.4 نتائج أرباح الشركات (البنوك الكبرى وقطاع التكنولوجيا)
أظهرت نتائج أرباح البنوك الكبرى تبايناً؛ حيث حقق JPMorgan ربحية سهم بلغت 5.75 دولار (مقابل توقعات 3.93 دولار) ورفع توقعات دخل الفوائد الصافي لـ 106.2 مليار دولار، بينما أخفق Bank of America في استيفاء التوقعات متأثراً بتكبده غرامة التنظيم الفيدرالي البالغة 1.21 مليار دولار، وانخفض سهم Citi بنسبة 6.6%، وWells Fargo بنسبة 3.1%. وفي المقابل، أظهر Goldman Sachs قفزة في ربحية السهم بنسبة 32% لتسجل 17.10 دولار بدعم من نمو إيرادات تداول الأسهم بنسبة 72%، وارتفع سهم BlackRock بنسبة 3.4%.
وكشفت القوائم المالية عن ظاهرة الخسائر غير المحققة في السندات جراء الفائدة العالية؛ حيث اتسعت الخسائر غير المحققة في محفظة السندات المحتفظ بها حتى الاستحقاق لدى JPMorgan بمقدار 7.7 مليار دولار في ربع واحد، وتراجع معدل رأس المال الأساسي (CET1) من 14.2% إلى 13.9%، مما اضطر البنك إلى تقليص عمليات إعادة شراء الأسهم (Buybacks) بنسبة 86% تحسباً لضغوط السيولة.
وفي قطاع أشباه الموصلات، حققت TSMC نتائج قياسية بإيرادات بلغت 46.72 مليار دولار ونمو صافي الربح بنسبة 68.7% سنوياً، لكن سهمها تراجع بنسبة 1.8% يوم النتائج (و5% أسبوعياً) لأن التوجيهات المستقبلية لهامش الربح الإجمالي عند 66.4% جاءت متوافقة مع التوقعات دون أن تتجاوزها، بعد قفزة السهم بـ 41.5% منذ بداية العام، بينما هبط سهم ASML بنسبة 5.3%. تضع هذه المعطيات اختبارات حاسمة أمام نتائج هذا الأسبوع لشركة Meta (إيرادات متوقعة تتجاوز 63 مليار دولار واختبار لتوجيهات الإنفاق الرأسمالي لعام 2027) وTesla (هوامش أرباح السيارات والتدفق النقدي الحر)، حيث يتوقف اتجاه الأسهم على القدرة على تحويل إنفاق الذكاء الاصطناعي إلى تدفقات نقدية ناجزة.
إن التلازم بين اتساع كلفة الدين لشركات التكنولوجيا واحتجاز رؤوس أموال البنوك في السندات السيادية المرتفعة العائد يؤكد أن الضغوط الحالية ليست مجرد دورة أرباح فصلية، بل هي ميكانيكية انتقال سعرية تعيد تشكيل قنوات السيولة عبر كافة الأصول الممتدة من الدين والأسهم إلى الملاذات الآمنة.
3. العلاقات بين الملفات وتداعي الأصول (Market Interconnections)
تتحرك الأصول المالية في الأسواق الحديثة وفق ميكانيكية متصلة، حيث تؤدي صدمات أسعار مدخلات الإنتاج والطاقة إلى تحريك سلاسل التأثير عبر السياسة النقدية وسوق الائتمان وصولاً إلى أسهم التكنولوجيا والذهب.
[صدمة أسعار البنزين والطاقة (+9.1% شهرياً)]
       │
       ▼
[ارتفاع التضخم العام (3.7%) والتضخم الصناعي PPI (1.3%)] ──> [تباطؤ السوبر كور (0.3%) يمنع الرفع الفوري]
       │
       ▼
[تصلب موقف الفيدرالي وانعدام التوجيه المسبق (تصريحات وارش وهاماك)]
       │
       ▼
[صمود عوائد سندات الخزانة لأجل 10 سنوات عند 5.072%]
       │
       ▼
[ارتفاع تكلفة التمويل واتساع CDS لشركات ديون الذكاء الاصطناعي (CoreWeave > 1000bps / Oracle ~ 300bps)]
       │
       ▼
[ضغط على هوامش أرباح وتدفقات مؤشر Nasdaq 100 وتماسك الدولار DXY]
       │
       ▼
[تحول التدفقات النقدية والمؤسسية نحو الذهب (XAU/USD > 4,170$) كحماية ائتمانية وتضخمية]
تؤدي هذه السلسلة السعرية المركبة إلى نقل الضغوط الاقتصادية الكلية مباشرة إلى تحولات هيكلية في سلوك إدارة المخاطر وسيكولوجية المستثمرين.
4. نفسية السوق وإدارة المخاطر (Market Sentiment)
تهيمن على الأسواق حركة عزوف عن المخاطرة (Risk-Off Sentiment)؛ حيث تخلت المؤسسات عن مطاردة التقييمات المرتفعة في أسهم التكنولوجيا ذات المديونية التمويلية، واتجهت نحو إعادة هيكلة المحافظ المالية عبر تعزيز الانكشاف على القطاعات الدفاعية والسيادية.
يتجلى التكالب المؤسسي بوضوح في التناقض الأسبوعي بين أداء المؤشرات؛ فقد شهد قطاع الرعاية الصحية تدفقات حثيثة أدت لارتفاع سهم UnitedHealth بنسبة 8% ليصل إلى 406.6 دولار، ما دعم مؤشر Dow Jones ليقفز بأكثر من 550 نقطة في يوم واحد. وفي المقابل، تعرض مؤشر Nasdaq 100 لتصحيحات سعريّة (-2.5% إلى -4.5%) نتيجة ارتفاع العائد الخالي من المخاطرة (Risk-Free Rate) واتساع مستويات عقود التأمين ضد التعثر CDS. بالتوازي مع ذلك، يحافظ الذهب على مكاسبه فوق مستويات 4,170 دولار للأونصة بعد أن استوعب سريعاً الانخفاض اللحظي عند 4,073 دولار عقب بيانات التضخم، ما يؤكد تعامل المؤسسات مع المعدن النفيس كملاذ ائتماني متكامل. وتتجه هذه الرؤية المحافظة نحو الأجندة الاقتصادية لرصد المحفزات القادمة.
5. أهم البيانات الاقتصادية والأحداث المنتظرة هذا الأسبوع
تتضمن الفترة الممتدة من 19 إلى 23 أكتوبر 2026 محطات اقتصادية ونتائج أرباح ذات تأثير مباشر على تقلبات الأسواق، وذلك وفق المفكرة الاقتصادية ومفكرة EL7.AI:
اليوم / التاريخ | الحدث الرئيسي / المؤشر | التوقعات / القراءة المتوقعة | المغزى الاستراتيجي وتأثير الأسواق |
الاثنين 19 أكتوبر | بيانات النشاط الاقتصادي الصيني + التضخم الكندي | قراءات الإنتاج الصناعي والنمو / تضخم كندا | تقييم الركود العالمي ومؤشرات الفائدة لبنك كندا وأثرها على الدولار الكندي. |
الثلاثاء 20 أكتوبر | نتائج أرباح Netflix وجنرال موتورز (GM) | صدور أرباح Q3 التقديرية | اختبار الإنفاق الاستهلاكي، نمو الإعلانات، وهوامش قطاع السيارات تحت طائلة الفائدة. |
الأربعاء 21 أكتوبر | نتائج أرباح Meta وTesla + التضخم البريطاني | التضخم السنوي البريطاني متوقع عند 3.4% | نتائج Meta (إيرادات > 63 مليار$) وTesla تختبر نفقات AI. التضخم البريطاني يحدد مسار الاسترليني وقرارات بنك إنجلترا. |
الخميس 22 أكتوبر | نتائج Procter & Gamble + طلبات إعانة البطالة الأمريكية | القراءات الأسبوعية لإعانات البطالة | قياس قدرة شركات السلع الأساسية على تمرير التكاليف للمستهلك ومدى صمود سوق العمل. |
الجمعة 23 أكتوبر | مؤشرات PMI الأمريكية والأوروبية + نتائج American Express وثقة المستهلك | مؤشرات مديري المشتريات الأولية (PMI) | قراءة مبكرة لضغوط الأسعار بالمنطقة الأوروبية وأمريكا، وتأثير PMI على قرارات البنك المركزي الأوروبي (ECB) واليورو، وجودة ائتمان المستهلك. |
تضع هذه المحطات المحددة زمنياً الأدوات المالية الحساسة أمام اختبارات حرج للمستويات الفنية والائتمانية.
6. تحليل الأصول المالية الأكثر حساسية وتوقع التحركات
تتفاعل الأدوات المالية الرئيسية بحساسية مرتفعة مع معادلة الفائدة المرتفعة ومخاطر الائتمان، وتتحدد المستويات المستهدفة للأصول بناءً على المعطيات التالية:
الذهب (XAU/USD):
المشهد التحليلي: يتداول الذهب قرب مستويات 4,164.67 - 4,175 دولار للأونصة. أظهر السلوك السعري امتصاصاً سريعاً للتراجعات اللحظية (كما حدث عند الهبوط لمستوى 4,073 دولار عقب قراءة التضخم قبل التعافي السريع)، بدعم من الشراء المؤسسي المستمر.
التوقع السعري: يُنصح باستغلال التراجعات عند مستويات 4,073 - 4,120 دولار لإعادة البناء التراكمي للمحافظ، استهدافاً لاختراق مستويات فوق 4,175 دولار باتجاه محطات قياسية جديدة كتحوط ضد مخاطر الائتمان.
مؤشر الدولار الأمريكي (DXY) وعوائد السندات:
المشهد التحليلي: يستمد الدولار قوته من استقرار عوائد سندات الخزانة لأجل 10 سنوات عند 5.072% (عقد 10YV6) وتصريحات أعضاء الفيدرالي المشددة.
التوقع السعري: يتحرك الدولار في نطاق متماسك؛ حيث يمثل مستوى 5.072% على عوائد السندات محوراً مفصلياً، أي إغلاق فوقه سيعزز قوة الدولار ويكون بمثابة إشارة لتقليص الانكشاف على أسهم النمو.
مؤشرات الأسهم الأمريكية (Nasdaq 100 & S&P 500):
المشهد التحليلي: يتعرض مؤشر Nasdaq 100 لضغوط تراجعية بنسبة (-2.5% إلى -4.5%) نتيجة انكشاف الشركات على كلفة الدين ومراجعة جدوى إنفاق الذكاء الاصطناعي. وفي المقابل، يستفيد S&P 500 وDow Jones من تدفق السيولة نحو القطاعات الدفاعية.
التوقع السعري: مسار عرضي مائل للهبوط لمؤشر Nasdaq 100، ويتوقف التعافي على تقديم نتائج Meta وTesla لتوجيهات إيجابية صريحة بشأن التدفقات النقدية الحرة لعام 2027.
سوق الائتمان وعقود مبادلة المخاطر (CDS):
المشهد التحليلي: استمرار الارتفاع في عقود CDS لشركة CoreWeave (فوق 1,000 نقطة أساس) وOracle (قرب 300 نقطة أساس / 2.88%).
التوقع السعري: تعد هذه العقود مؤشراً قائداً مبكراً؛ حيث إن اختراق حاجز الـ 300 نقطة أساس لأوراكل أو الـ 1,000 نقطة أساس لكورويف سيمثل إنذاراً مبكراً يفرض تخفيض الرافعة المالية (De-leveraging) في أسهم التكنولوجيا.
ترسم هذه التفاعلات ثلاثة سيناريوهات مستقبليّة لمسار الأسواق خلال المرحلة المقبلة.
7. السيناريوهات المحتملة للأسواق والآثار المترتبة
┌──> السيناريو الإيجابي (Bullish Case - 25%) ──> تفوق أرباح Meta/Tesla + انخفاض عوائد السندات ──> انتعاش Nasdaq وتراجع الدولار
│
├──> السيناريو الأساسي (Base Case - 60%) ────> نتائج متوافقة + تثبيت أكتوبر + استقرار CDS ──> تحرك عرضي وتفوق القطاعات الدفاعية والذهب
│
└──> السيناريو السلبي (Bearish Case - 15%) ───> إخفاق النفقات الرأسمالية + اتساع تعثر الائتمان ──> هبوط حاد للأسهم وتكالب على الذهب
1. السيناريو الإيجابي (Bullish Scenario) - احتمالية 25%
المحفزات: صمود أرباح Meta وTesla مع تقديم توجيهات متفائلة بشأن التدفقات النقدية لعام 2027، وانحسار ضغوط ديون الذكاء الاصطناعي، وتراجع عوائد سندات الخزانة نحو 4.85%.
التأثير على الأسواق: انتعاش قوي لمؤشر Nasdaq 100 ومؤشرات الأسهم، تراجع محدد لمؤشر الدولار، واستقرار الذهب في نطاق تداول عرضي.
2. السيناريو المحايد / الأساسي (Base Case Scenario) - احتمالية 60%
المحفزات: نتائج أرباح متوافقة مع التوقعات مع استمرار القلق بشأن تكاليف التمويل، والإبقاء على أسعار الفائدة في اجتماع 28 أكتوبر عند 375-400 نقطة أساس دون رفع جديد.
التأثير على الأسواق: حركة عرضية مع ميل هبوطي لأسهم النمو عالية المديونية، تفوق القطاعات الدفاعية ومؤشر Dow Jones، تذبذب الذهب فوق مستويات 4,150 دولار، وتماسك عوائد السندات عند 5.072%.
3. السيناريو السلبي (Bearish Scenario) - احتمالية 15%
المحفزات: إخفاق أرباح التكنولوجيا في تبرير إنفاق الذكاء الاصطناعي، اتساع قفزات عقود CDS لشركات السحابة التمويلية (مثل CoreWeave وNebius)، وانعكاس ذلك فوراً على تسييل المحافظ لأسهم التكنولوجيا الكبرى وتجدد تسعير الرفع النقدي.
التأثير على الأسواق: هبوط حاد لمؤشرات الأسهم بقيادة Nasdaq 100 وS&P 500، تكالب حاد نحو الذهب كحماية من مخاطر التعثر الائتماني، وارتفاع حاد في عوائد السندات وسعر الدولار.
تتطلب هذه المسارات المحددة صياغة دليل تنفيذي لمساعدة مدراء المحافظ والمستثمرين على تحصين مراكزهم المالية.
8. الخلاصة النهائية والرؤية الاستراتيجية للمستثمر والمتداول
يصل الاقتصاد الكلي إلى نقطة إعادة تحول هيكلية؛ حيث انتهت مرحلة "النمو بأي تكلفة" لقطاع الذكاء الاصطناعي تحت ضغط الفائدة المرتفعة والتضخم الهيكلي. أضحت أسواق الائتمان وعقود التأمين هي الحاكم الفعلي لتقييمات التكنولوجيا، بينما توفر التدفقات النقدية الحرة الناجزة والمستقرة الملاذ الوحيد داخل أسواق الأسهم.


