الأسبوع الممتد من 28 سبتمبر إلى 2 أكتوبر 2026
1️⃣ الملخص التنفيذي (Executive Summary)
يدخل المستثمرون الربع الأخير من عام 2026 أمام أحد أكثر الأسابيع ازدحاماً بالبيانات الاقتصادية والأحداث الجيوسياسية الحاسمة. وعقب قرار الاحتياطي الفيدرالي الأخير برفع أسعار الفائدة لترتفع إلى نطاق 4.00%، تتجه أنظار الأسواق نحو حسم التساؤل الجوهري: هل كان تشديد سبتمبر كافياً، أم أن ضغوط التضخم وقوة سوق العمل ستدفع الفيدرالي إلى رفع إضافي في اجتماع أكتوبر؟.
تتزامن هذه الاختبارات الاقتصادية مع تعقيدات جيوسياسية متصاعدة في الشرق الأوسط بعد رفض واشنطن مقترح الهدنة الإيراني لإعادة فتح مضيق هرمز، واستمرار أسعار النفط فوق مستويات 100 دولار للبرميل، بجانب استيعاب نتائج قمة ترامب وشي ومسار التنافس التكنولوجي والذكاء الاصطناعي بين واشنطن وبكين.
2️⃣ الملفات التحليلية الرئيسية المؤثرة على الأسواق
أ. السياسة النقدية للبنوك المركزية (الاحتياطي الفيدرالي والمركز الأوروبي)
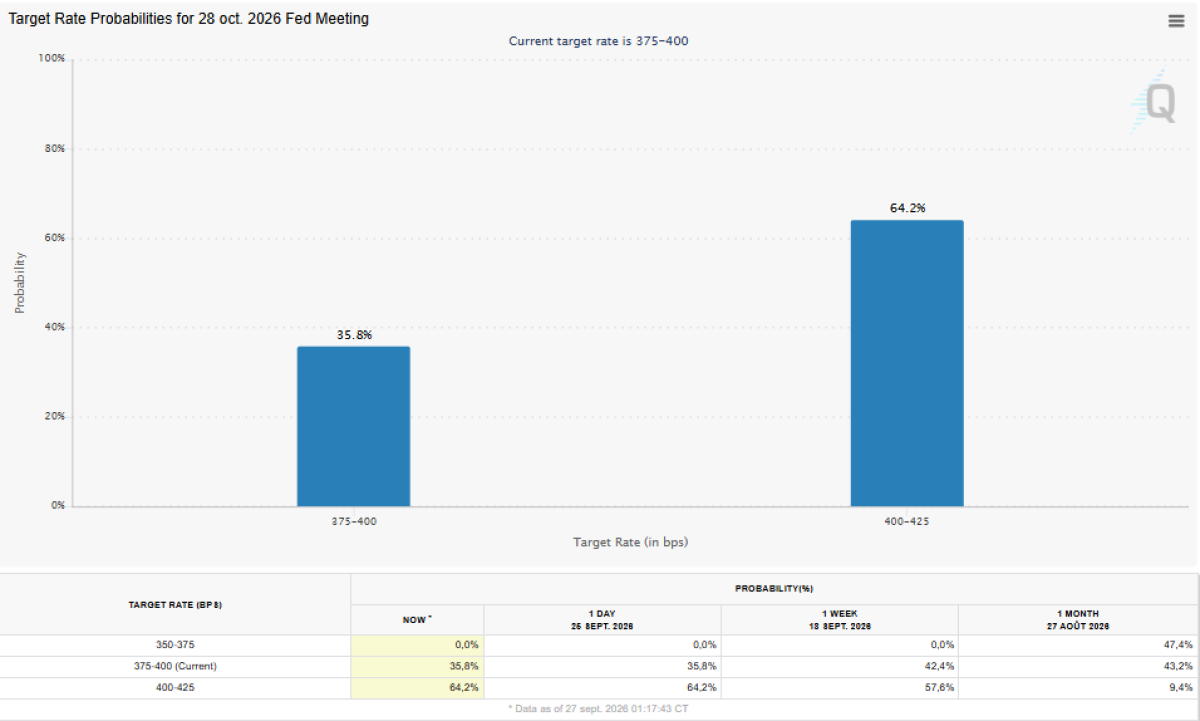
توقعات الفيدرالي الأمريكي: تشير قراءات العقود الآجلة عبر أداة CME FedWatch لافتراضات اجتماع 28 أكتوبر 2026 إلى احتمالية بنسبة 64.2% لرفع أسعار الفائدة بمقدار 25 نقطة أساس لتصل إلى نطاق (4.00% - 4.25%)، مقابل احتمالية بنسبة 35.8% للإبقاء على الفائدة دون تغيير عند نطاقها الحالي (3.75% - 4.00%).
أسواق السندات: انعكس تسعير استمرار التشديد النقدي على عوائد سندات الخزانة الأمريكية لأجل 10 سنوات التي تسجل 5.165%، بينما يبلغ معدل فائدة التمويل المضمون للقصيرة الأجل (SOFR) نحو 3.88%.
إعادة هيكلة قيادة البنك المركزي الأوروبي (ECB): تترقب الأسواق التحول القيادي الشامل لعام 2027 مع انتهاء ولاية كبير الاقتصاديين فيليب لين في مايو، ورئيسة البنك كريستين لاجارد في أكتوبر. ويتصدر سباق الخلافة المحافظ السابق لبنك إسبانيا "بابلو هرنانديز دي كوس" ورئيس البنك المركزي الهولندي السابق "كلاس نوت"، وسط تجاذبات المحاصصة السياسية بين فرنسا وألمانيا حول منصبي كبير الاقتصاديين ومسؤول الأسواق.
ب. التضخم والاقتصاد الأمريكي وسوق العمل
بيانات التضخم (مؤشر PCE): يُعد صدور بيانات الدخل والإنفاق الشخصي يوم الأربعاء 30 سبتمبر الحدث الأكثر أهمية، حيث تشير التقديرات إلى احتمال تسارع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (Core PCE) إلى 0.3% شهرياً مقارنة بـ 0.2% في القراءة السابقة.
سوق العمل والتوظيف:
يترقب المستثمرون تقرير الوظائف غير الزراعية (NFP) يوم الجمعة 2 أكتوبر. وتتوقع التقديرات (من بينها باركليز) إضافة 50 ألف وظيفة فقط مع استقرار معدل البطالة عند 4.1%، بعد مفاجأة أغسطس القوية التي سجلت إضافة 162 ألف وظيفة.
يسبق ذلك صدور بيانات فرص العمل (JOLTS) يوم الثلاثاء 29 سبتمبر (بعد تسجيل 7.271 مليون فرصة سابقاً)، وتقرير ADP للقطاع الخاص يوم الأربعاء.
ج. الملف الجيوسياسي والطاقة (أزمة مضيق هرمز وإيران)
رفض مقترح الهدنة: أعلن الرئيس الأمريكي دونالد ترامب رفضه خطة الهدنة الممتدة لـ 7 أيام والتي عرضتها طهران عبر وساطة قطرية لفتح مضيق هرمز وقف أطلاق النار، ملمحاً إلى استئناف الضربات الجوية عقب انتخابات التجديد النصفي في نوفمبر.
تأثير الطاقة: رغم تراجع خام برنت بنسبة 2.1% ليستقر عند 104.32 دولاراً للبرميل نهاية الأسبوع الماضي، إلا أن استمرار إعاقة الملاحة في المضيق يُبقي علاوة المخاطر مرتفعة ويمارس ضغطاً تضخيمياً تصاعدياً على الاقتصاد العالمي.
د. القوة العظمى والسياسات التجارية (أمريكا والصين)
قمة ترامب وشي: أعلن الرئيس الصيني شي جين بينغ خلال لقائه ترامب إمكانية تجنب وتجاوز "فخ ثوسيديدس" عبر إرساء قاعدة المنافسة الاقتصادية والصناعية بدون صدام عسكري مباشر.
الملف التكنولوجي والتجاري: شدد الرئيس ترامب على استقلالية مبادرات الذكاء الاصطناعي الأمريكية وعدم دمجها مع الصين للظروف القائمة على الهيمنة التكنولوجية، فيما أعلن البيت الأبيض عن اتفاق لشراء الصين 10 ملايين طن من الفحم الأمريكي خلال عامي 2027 و2028.
3️⃣ الترابط بين الملفات ونفسية السوق (Market Interconnections & Sentiment)
             ┌─────────────────────────────────────────┐
             │       ارتفاع أسعار النفط (104$+)        │
             └────────────────────┬────────────────────┘
                                  ▼
             ┌─────────────────────────────────────────┐
             │    تسارع ضغوط التضخم (مؤشر PCE)        │
             └────────────────────┬────────────────────┘
                                  ▼
             ┌─────────────────────────────────────────┐
             │ استمرار رفع الفائدة من الفيدرالي (64.2%)│
             └────────────────────┬────────────────────┘
                                  ▼
┌─────────────────────────────────┴─────────────────────────────────┐
▼                                                                   ▼
┌──────────────────────────────────────┐  ┌──────────────────────────────────────┐
│  ارتفاع عوائد السندات (10Y = 5.165%) │  │  قوة الدولار والضغط على الذهب والأسهم│
└──────────────────────────────────────┘  └──────────────────────────────────────┘
نفسية السوق (Sentiment): تتحرك الأسواق حالياً في حالة حذر شديد وإعادة تسعير للأصول؛ حيث يواجه تفاؤل قطاع التكنولوجيا والذكاء الاصطناعي ضغوطاً متزايدة ناتجة عن ارتفاع تكلفة التمويل وعوائد السندات مرتفعة العائد.
4️⃣ الجدول الزمني لأهم البيانات الاقتصادية المرتقبة
اليوم | الحدث / المؤشر الاقتصادي | القراءة السابقة | التوقعات / الأهمية |
|---|---|---|---|
الثلاثاء 29 سبتمبر | فرص العمل الأمريكية (JOLTS) | 7.271 مليون | مؤشر أولي على مدى قوة الطلب على العمالة |
الأربعاء 30 سبتمبر | مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) | 0.2% شهرياً | 0.3% متوقع (المقياس المفضل للفيدرالي) |
الأربعاء 30 سبتمبر | تقرير التوظيف للقطاع الخاص (ADP) | - | مؤشر استباقي لتقرير الوظائف الحكومي |
الجمعة 2 أكتوبر | تقرير الوظائف غير الزراعية (NFP) | 162 ألف | 50 ألف متوقع (معدل البطالة متوقع عند 4.1%) |
الجمعة 2 أكتوبر | مؤشر مديري المشتريات الصناعي (PMI) | 57.0 نقطة | تقييم مدى قدرة القطاع الصناعي على تحمل الفائدة |
5️⃣ تحليل الأصول والسيناريوهات المتوقعة
أ. النفط (خام برنت)
الوضع الحالي: يتداول قرب 95.7 دولاراً للبرميل.
السيناريوهات:
صعودي: استمرار إغلاق مضيق هرمز وتصعيد العمليات العسكرية يدفع النفط نحو مستويات قياسية جديدة.
نزولي: أي انفراجة دبلوماسية مفاجئة ستسقط علاوة المخاطر وتضغط على الأسعار سريعاً.
ب. الذهب (XAU/USD)
الوضع الحالي: يتداول قرب 4,284 دولاراً للأونصة.
السيناريوهات:
ضغط سلبي: قراءة PCE أعلى من المتوقع وقوة بيانات NFP ستعزز عائد السندات والدولار مما يضغط على الذهب.
دعم إيجابي: تراجع التضخم مع وضعف بيانات الوظائف سيعيد الانتعاش للمعدن كملتقى أمان ضد مخاطر الحرب.
ج. الأسهم الأمريكية (S&P 500 & Nasdaq)
الوضع الحالي: صمود مدعوم باستثمارات الذكاء الاصطناعي القوية.
السيناريوهات: إذا واصلت عوائد السندات صعودها فوق 5.16% وتأكد رفع الفائدة في أكتوبر، فستواجه تقييمات شركات التكنولوجيا المرتفعة موجة تصحيح هبوطية.
6️⃣ الرؤية الاستراتيجية للتعامل مع الأسواق
يُوصى المستثمرون بتبني استراتيجية تحوطية صارمة مع بداية هذا الأسبوع؛ حيث إن تضافر بيانات التضخم مع تقارير التوظيف وتطورات الطاقة سينتج عنه تقلبات حادة في اتجاهات الدولار والذهب والأسهم مع دخول الربع الأخير من العام.
تنبيه إخلاء المسؤولية: المحتوى الوارد في هذا التقرير مخصص للأغراض التحليلية والتثقيفية فقط، ولا يعبر عن توصية مباشرة بالبيع أو الشراء أو نصيحة استثمارية مرخصة.
نهاية التقرير


