1. الملخص التنفيذي وتحليل المشهد العام
نقف اليوم في سبتمبر 2026 أمام منعطف تاريخي يعيد صياغة العقد المالي الحالي؛ حيث دشن الاحتياطي الفيدرالي رسمياً مرحلة "التشديد المستدام" برفع الفائدة الأول منذ عام 2023. هذا التحول لا يمثل مجرد تعديل في التكاليف، بل هو إعلان عن سيادة "عصر كيفن وارش"، حيث تم التخلي عن سياسة التوجيه المستقبلي التقليدي (Forward Guidance) لصالح انضباط نقدي صارم يرتكز على الحقائق الملموسة والاتجاهات الراسخة. لقد تحولت معنويات الأسواق من "انتظار الانخفاض" إلى "التحوط ضد الارتفاع"، مع إدراك المستثمرين أن معركة التضخم لن تُحسم قبل عام 2029 وفقاً لتقديرات الفيدرالي الجديدة.
محاور التقرير الاستراتيجية:
إعادة معايرة السياسة النقدية: تحليل الفجوة الجوهرية بين إجماع الفيدرالي المتشدد وانقسام بنك إنجلترا الحذر.
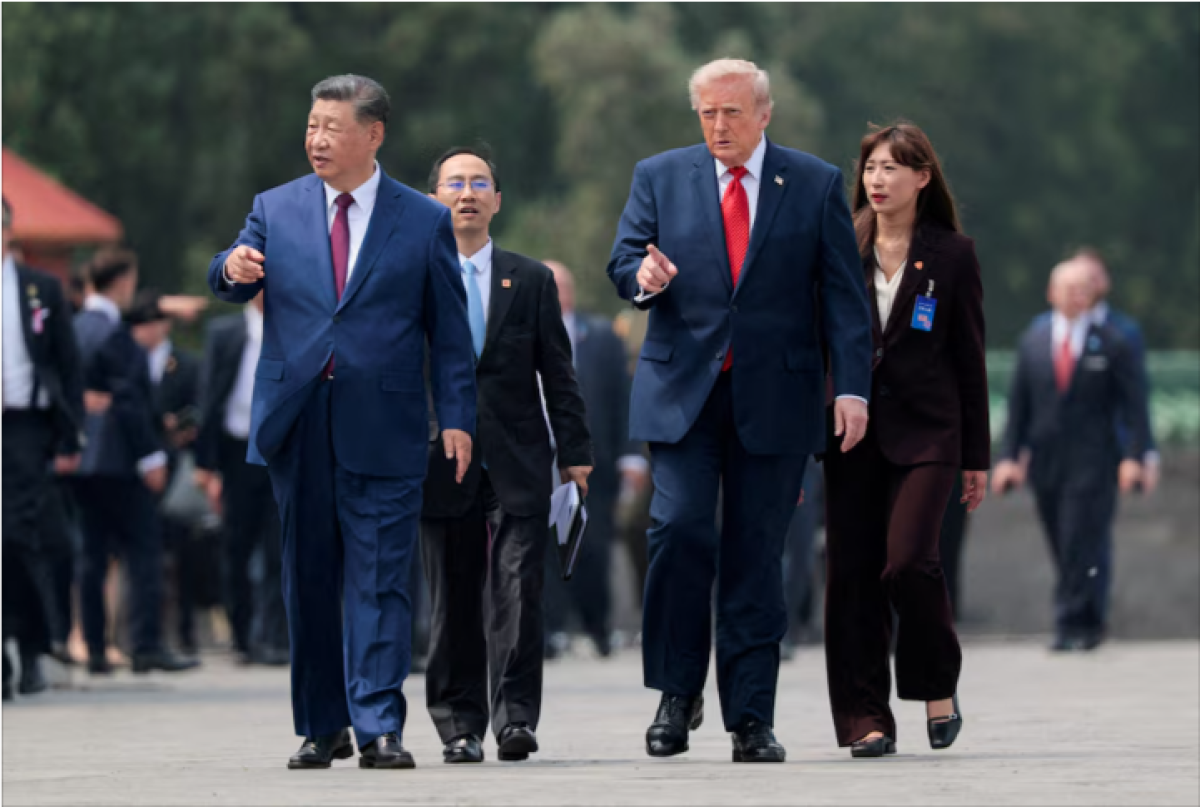
علاوة مخاطر الطاقة والجيوسياسية: تداعيات "خط شرق-غرب" كأداة لتحييد "علاوة مخاطر هرمز" وأثر قمة ترامب-شي المرتقبة.
ديناميكيات العوائد ورأس المال: التمييز بين عوائد "النمو" الأمريكية وعوائد "المخاطر المالية" البريطانية.
هذا المشهد يدفعنا للغوص في تفاصيل الفجوة النقدية التي بدأت تفكك الارتباط التقليدي بين العملات الكبرى.
2. ملف السياسة النقدية: الفيدرالي وبنك إنجلترا
تعمل الفجوة المتسعة بين السياسات النقدية (Monetary Policy Divergence) حالياً كمحرك استراتيجي لتدفقات السيولة العالمية؛ فبينما يستند الدولار إلى نمو اقتصادي وانضباط نقدي، يعاني الإسترليني من ضغوط تضخم "العرض" وهشاشة الميزانية.
الاحتياطي الفيدرالي: عقيدة الاتجاهات لا النقاط
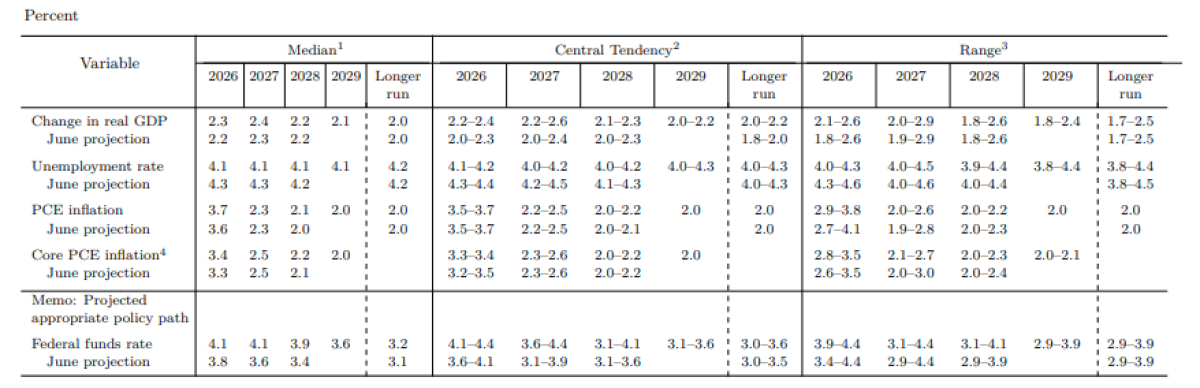
رفع الفيدرالي الفائدة إلى نطاق (3.75% - 4.00%) بإجماع كامل (18/18)، في خطوة تعكس سيطرة الصقور. الأهم من ذلك هو "مخطط النقاط" (Dot Plot) الذي كشف عن إصرار طويل الأمد:
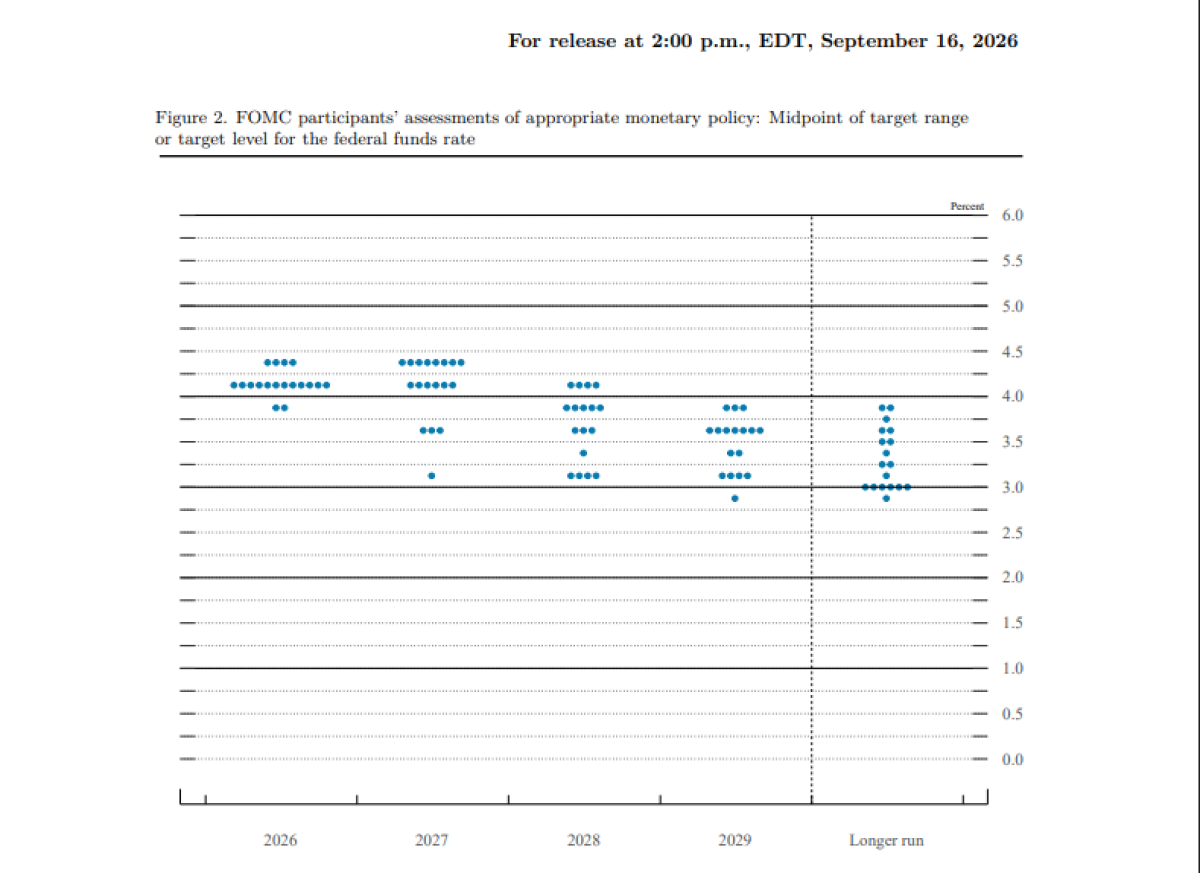
مقارنة توقعات أعضاء الفيدرالي (SEP) لعام 2026:
المعيار | توقعات يونيو 2026 | توقعات سبتمبر 2026 |
عدد مرات الرفع المتوقعة | رفع واحد فقط | رفعان (تحقق أحدهما و16/18 يرون آخر) |
توقعات عام 2027 | تيسير محتمل | 8 أعضاء يتوقعون رفعاً إضافياً |
هدف التضخم (2%) | متوقع في 2027 | تم ترحيله إلى عام 2029 |
الفلسفة النقدية | الاعتماد على البيانات اللحظية | التركيز على الاتجاهات (Trend Following) |
بنك إنجلترا: فخ الركود التضخمي
ثبت بنك إنجلترا الفائدة عند 3.75% بتصويت (6-3)، مما يعكس معضلة عميقة؛ حيث تسارع التضخم إلى 3.1% مدفوعاً بأسعار الطاقة، بينما تراجعت الأجور إلى 3.9% (من 4.2%).
مذكرة الاستراتيجي (Strategist's Note): يجب على المستثمر الحذر من الانخداع بارتفاع عوائد السندات البريطانية لأجل 10 سنوات فوق 5%؛ فهذه العوائد في بريطانيا هي "عوائد مخاطر مالية" (Fiscal Risk Yields) تعكس قلق الأسواق من الملاءة المالية، وليست "عوائد نمو" كما في الولايات المتحدة. لذا، فإن ارتفاع العوائد البريطانية حالياً هو عامل ضغط سلبي على الإسترليني وليس دعماً له.
التحليل الفني للإسترليني (GBP/USD): الاستقرار دون مستوى 1.3429 (المستوى الفاصل Pivot) يكشف مناطق 1.3380، بينما تظل مستويات 1.3400 مجرد حاجز نفسي هش.
هذه الضغوط النقدية ترتبط ارتباطاً وثيقاً بملف الطاقة الذي يشهد إعادة هندسة جيوسياسية.
3. الجيوسياسية والطاقة: مضيق هرمز وقمة "ترامب-شي"
يرتبط أمن الطاقة حالياً بعلاوة مخاطر مركبة؛ حيث تؤدي التحولات في طرق الإمداد إلى تغيير هيكلي في توقعات التضخم بعيدة المدى.
خط شرق-غرب وتحييد علاوة المخاطر: يمثل بروز "خط شرق-غرب" كبديل لنقل النفط تحولاً استراتيجياً؛ حيث يساهم في خفض "علاوة مخاطر هرمز" (Hormuz Risk Premium). هذا الخط يقلل من احتمالات حدوث صدمات عرض مفاجئة، مما قد يخفف الضغوط التضخمية الناتجة عن الطاقة مستقبلاً إذا ما استقر التشغيل.
قمة ترامب وشي جين بينغ: تترقب الأسواق نبرة ترامب تجاه السياسة النقدية والحدود. إن ضغوط ترامب لخفض الفائدة تخلق حالة من الارتباك، حيث يوازن المستثمرون بين استقلالية الفيدرالي وبين التدخلات السياسية التي قد تضعف الثقة في الدولار كعملة احتياط.
هذا الغموض الجيوسياسي يعيد تعريف العلاقة بين السندات والذهب في المحافظ الاستثمارية.
4. الأسواق المالية: السندات، الذهب، وعوائد الخزانة
في بيئة 2026، تلاشت العلاقة العكسية التقليدية؛ حيث نرى ارتفاعاً متزامناً في عوائد السندات والذهب، مدفوعاً ببحث المستثمرين عن الأمان والنمو في آن واحد.
عوائد الخزانة (عائد الـ 10 سنوات عند 4.96%): هذا الارتفاع مبرر بثلاثة عوامل جوهرية: قوة الاقتصاد الأمريكي الحقيقية، الإنفاق الضخم على بنية الذكاء الاصطناعي (AI buildouts) الذي تقوده شركات التكنولوجيا الكبرى (Hyperscalers)، والمنافسة الشرسة على رأس المال العالمي.
الذهب: صمود الذهب في بيئة فائدة 4% يعكس الرغبة في التحوط ضد اضطرابات سلاسل توريد الطاقة ونتائج القمم السياسية المتقلبة.
الأسهم والمؤشرات: استقر مؤشر السوق العام (Stock Market Index) عند 7673 نقطة. نلاحظ ضغوطاً على شركات التكنولوجيا بسبب تكلفة الاقتراض، لكن التوسعات في الذكاء الاصطناعي لا تزال تعمل كمصدة ضد التراجعات العنيفة.
إن تحرك هذه الأصول هو مرآة لسيكولوجية السوق التي بدأت تتكيف مع عقيدة الفيدرالي الجديدة.
5. سيكولوجية السوق والعلاقات المتداخلة
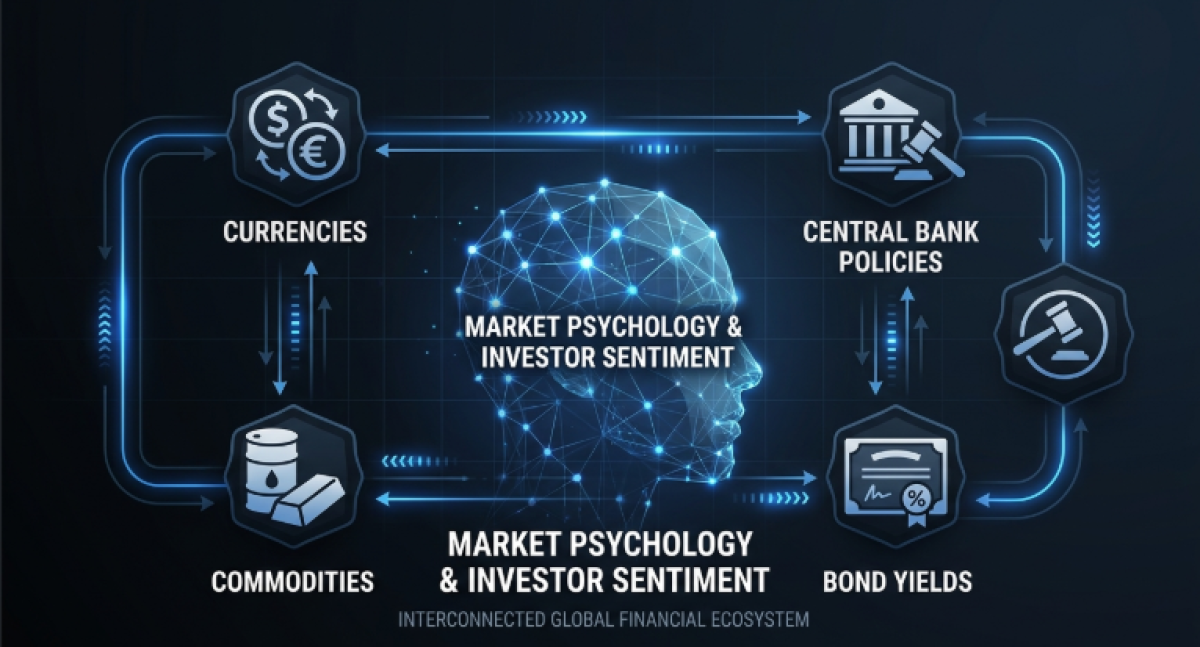
تتحول البيانات الاقتصادية إلى اتجاهات سعرية عبر عدسة "المرونة الذهنية" التي يفرضها وارش؛ حيث لم يعد السوق يترقب "نقطة بيانات" واحدة بل يراقب "المسار العام".
الانتقال من "تبعية البيانات" إلى "اتباع الاتجاه": يؤكد وارش أن "الاتجاهات هي ما يهم" (Trends matter)، والتركيز على قراءات التضخم الشهرية المنفردة هو "انشغال خطر". هذا التوجه يقلل من حدة التقلبات اليومية لكنه يزيد من أهمية المراجعات الربع سنوية (SEP).
التضخم كضريبة اجتماعية: تتبنى القيادة الحالية للفيدرالي رؤية مفادها أن التضخم هو "ضريبة" على الفئات الأقل حظاً (least well-off) التي تمثل 50% من الأمريكيين الذين لا يملكون أصولاً مالية (عقارات أو أسهم). لذا، فإن الوصول إلى مستهدف 2% هو ضرورة اجتماعية لاستعادة القدرة الشرائية للأجور، وليس مجرد هدف رياضي.
هذا العمق التحليلي يضعنا في حالة تأهب للأسبوع القادم.
6. الأجندة الاقتصادية والأصول المرتقبة (الأسبوع القادم)
تتطلب إدارة المخاطر في هذا الأسبوع تركيزاً خاصاً على تصريحات أعضاء البنوك المركزية لتأكيد مسار "التشديد المستدام".
أهم الأحداث المرتقبة (بتوقيت UTC):
اليوم | الحدث | التوقيت (UTC) | الأهمية المتوقعة |
الاثنين | خطاب غولزبي (الفيدرالي) | 10:30 | مرتفعة (توضيح عقيدة الرفع القادم) |
الاثنين | مؤشر شيكاغو للنشاط الوطني | 12:30 | مرتفعة (قياس مرونة النمو) |
الاثنين | خطاب كريستين لاغارد | 15:00 | مرتفعة (مقارنة اليورو بالدولار المتشدد) |
الاثنين | مزادات أذون الخزانة (3 و6 أشهر) | 15:30 | متوسطة (قياس شهية رأس المال) |
الأصول الأكثر حساسية: (الدولار الأمريكي، الذهب، السندات لأجل 10 سنوات).
7. السيناريوهات الشاملة والخلاصة الاستراتيجية
تقتضي الحكمة الاستراتيجية في بيئة عوائد 5% التركيز على حماية رأس المال قبل البحث عن النمو العنيف.
السيناريو الإيجابي (صعود الأسهم): تباطؤ تضخم الطاقة بفضل "خط شرق-غرب"، نجاح قمة ترامب-شي في خفض التعريفات، واستقرار العوائد دون 4.80%.
السيناريو المحايد: استمرار التذبذب العرضي للإسترليني واليورو مع بقاء الفيدرالي على نبرته المتشددة بانتظار بيانات نوفمبر.
السيناريو السلبي (ضغط على الأصول): تجاوز عوائد السندات حاجز 5.25%، وفشل تأمين بدائل الطاقة لمضيق هرمز، مما يجبر الفيدرالي على رفع مفاجئ بـ 50 نقطة أساس.
تنبيه إخلاء المسؤولية: المحتوى الوارد في هذا التقرير مخصص للأغراض التحليلية والتثقيفية فقط، ولا يعبر عن توصية مباشرة بالبيع أو الشراء أو نصيحة استثمارية مرخصة.
نهاية التقرير


