التاريخ: 13 سبتمبر 2026 إعداد: شريك الرسمي KAISER.ASSET.MANAGEMENT
1. ملخص المشهد الاقتصادي (Executive Brief)
نرى أن الأسواق العالمية تمر بمرحلة إعادة تسعير عنيفة للمخاطر، حيث انتقل التركيز من "تباطؤ الطلب" إلى "صدمة العرض" العابرة للحدود. إن تداخل الانسداد الجيوسياسي في مضيق هرمز مع عودة "تجارة التضخم" (Reflationary trade) أجبر المحافظ الاستثمارية على التخلي عن فرضية "الهبوط الناعم" مؤقتاً. المشهد الحالي يشير إلى أن التضخم لم يعد مدفوعاً بحرارة الاستهلاك الداخلي بقدر ما هو نتاج لتقلبات الطاقة وتكاليف اللوجستيات، مما يضع البنوك المركزية أمام معضلة التشدد النقدي لمواجهة عوامل خارجة عن سيطرتها تماماً.
2. مراجعة الأسبوع الماضي: صدمات العرض والضغوط التضخمية
2.1 ملف الطاقة والجيوسياسة (صراع الممرات والشرق-الغرب)
سجلت أسعار النفط قفزات استراتيجية؛ حيث استقر خام برنت عند 107.02 دولار للبرميل، بينما تداول خام غرب تكساس (WTI) فوق 102.38 دولار.
شلل الشرايين الحيوية: أدى الهجوم المسير (من العراق) على خط أنابيب "الشرق-الغرب" السعودي إلى إغلاق قسري لهذا المسار البديل لمضيق هرمز، مما حصر الإمدادات في عنق زجاجة جغرافي ملتهب.
حصار الملاحة: تقارير القيادة المركزية الأمريكية (CENTCOM) حول تدمير 10 ناقلات إيرانية وفرض حصار بحري شمل تغيير مسار 100 سفينة تجارية، يفسر بوضوح القفزة في "تضخم السلع" (+1.1%). إن تحويل مسارات الشحن يرفع التكاليف الفورية ويخلق فجوات زمنية في العرض العالمي.
الأفق السياسي: نراقب تصريحات الرئيس ترامب حول انتخابات التجديد النصفي في نوفمبر كجدول زمني محتمل لانفراجة جيوسياسية، حيث توقع انخفاضاً حاداً في الأسعار "بعد الانتخابات مباشرة"، مما يدفع بعض صناديق التحوط لتجنب المراكز طويلة الأمد بانتظار نوفمبر.
2.2 تشريح التضخم الأمريكي: "الرسالة المخفية" في PPI
كشفت بيانات أسعار المنتجين (PPI) عن فجوة هيكلية مقلقة في بنية الأسعار لشهر أغسطس 2026:
المكوّن | القراءة الشهيرة | ملاحظات الاستراتيجي |
تضخم السلع النهائية | +1.1% | صدمة طاقة خالصة (Energy-driven shock). |
تضخم الخدمات النهائية | +0.1% | تعكس هدوءاً جوهرياً في الضغوط المحلية. |
المؤشر الأساسي (Core) | +0.2% | أدنى من التوقعات (0.3%). |
الأساسي بلا خدمات التجارة | +0.3% | القيمة الأصدق لـ (Super-Core) باستبعاد هوامش التجزئة. |
المعدل السنوي الإجمالي | 5.4% | قفزة من 4.8% بفعل الوقود والخدمات اللوجستية. |
التحليل التحويلي: نؤكد أن التضخم الحالي هو "صدمة خارجية"؛ فبينما الخدمات هادئة، تشتعل السلع بفعل تعطل الممرات المائية. هذا يجعل الفيدرالي في وضع لا يحسد عليه: هل يرفع الفائدة لمحاربة أسعار نفط لا يتحكم بها؟
2.3 تحول السياسة النقدية الأوروبية: "فخ الأدوات المتأخرة"
رفع المركزي الأوروبي الفائدة 25 نقطة أساس إلى 2.50%. تقييمنا لهذا القرار هو "خطأ في السياسة" (Policy Error) محتمل؛ فالبنك اعتمد على (Lagging indicators) وتوقعات أُغلقت بياناتها قبل موجة صعود النفط الأخيرة وعودة عوائد السندات الأوروبية لأعلى مستوياتها في 15 عاماً. هذا الانفصال عن واقع السوق يزيد من مخاطر الركود التضخمي في القارة العجوز.
2.4 سوق السندات (Fixed Income)
وصلت عوائد الخزانة الأمريكية لأجل 10 سنوات إلى 4.947%. هذا التذبذب يعكس ارتباك المستثمرين في تسعير "علاوة التضخم" طويلة الأمد مقابل مخاطر التباطؤ الاقتصادي.
3. تمركز السوق وتوقعات الفائدة (FedWatch Tool)
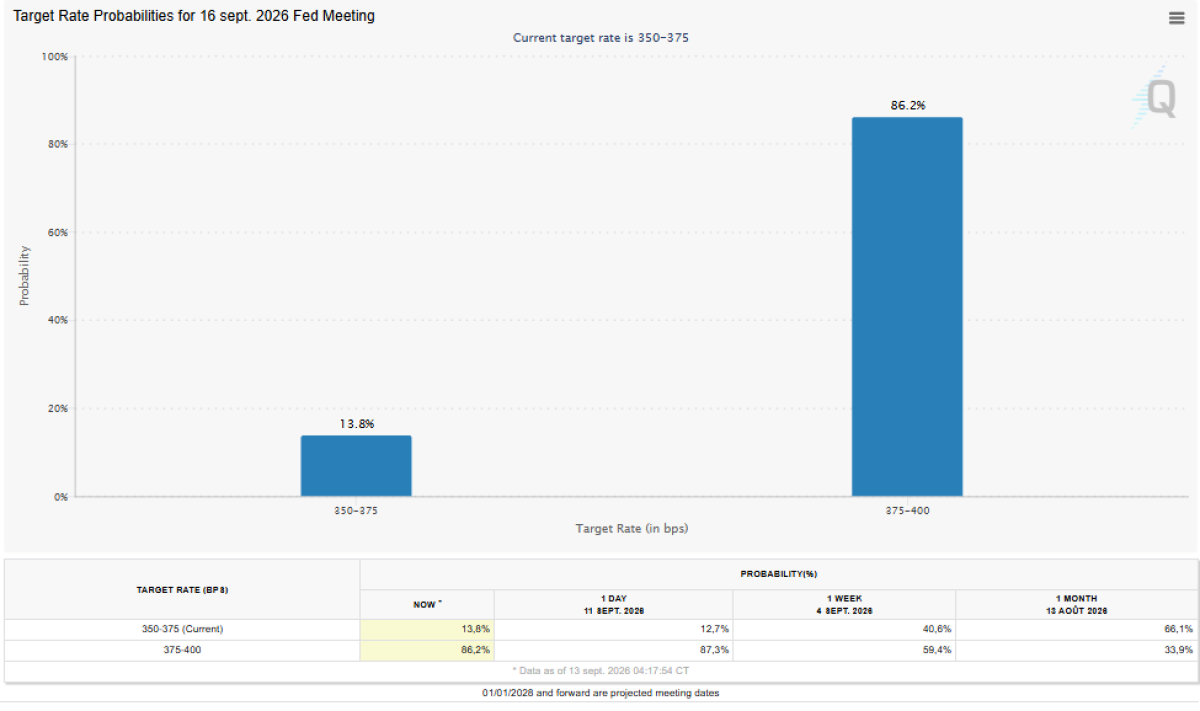
أعادت الأسواق تسعير احتمالات اجتماع 16 سبتمبر 2026 بشكل جذري بناءً على بيانات CME FedWatch:
الخيار المتوقع | الاحتمالية (الآن) | الاحتمالية (الأسبوع الماضي) |
تثبيت الفائدة (350-375 نقطة) | 13.8% | 40.6% |
رفع 25 نقطة أساس (375-400 نقطة) | 86.2% | 59.4% |
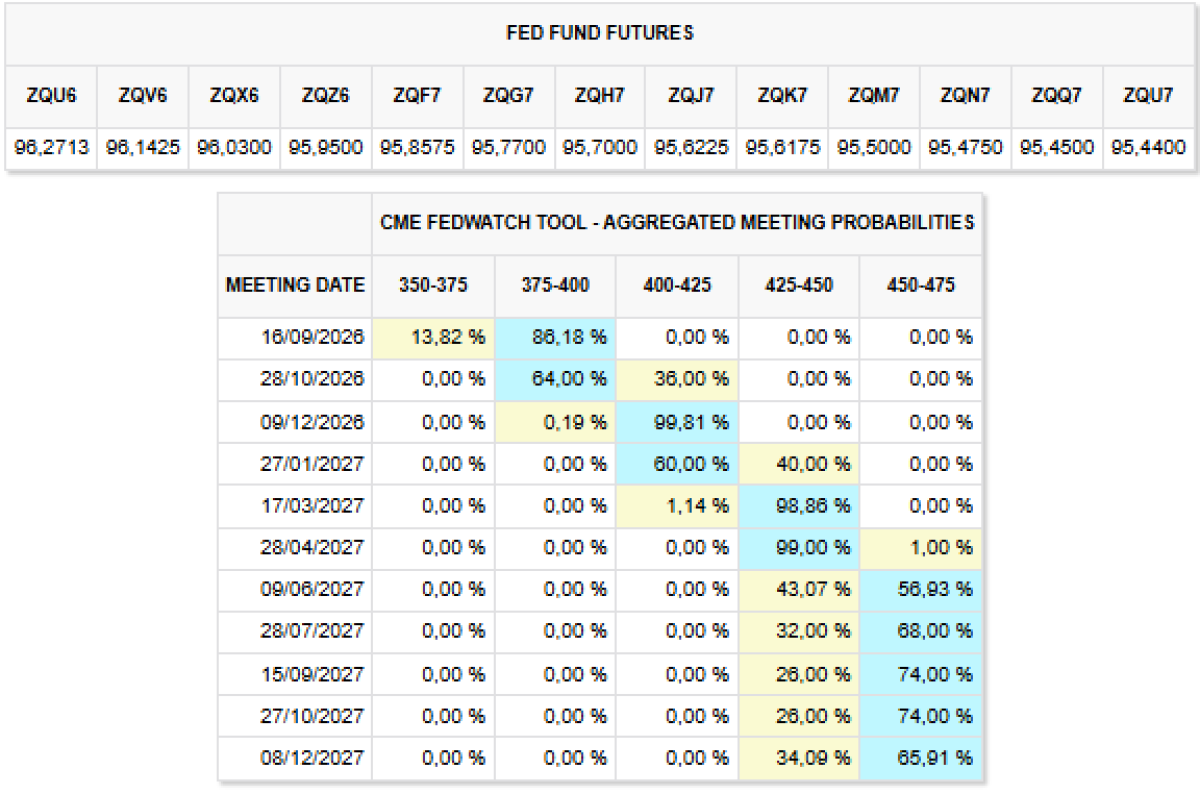
ملاحظة استراتيجية: الانهيار في احتمالات التثبيت (من 41% إلى 14%) يظهر أن السوق استسلم لفكرة أن الفيدرالي سيتحرك "وقائياً" ضد التأثيرات الثانوية لصدمة الطاقة.
4. التحليل الفني المتقاطع للعلاقات بين الأصول (Inter-market Analysis)
النفط كقائد للتوقعات: استمرار برنت فوق 100 دولار يغذي توقعات التضخم التضخمية، مما يرفع "معدل الخصم" (Discount Rate) ويضغط مباشرة على تقييمات شركات التكنولوجيا.
الذهب والسندات: عوائد السندات قرب 5% تزيد من تكلفة الفرصة البديلة لحيازة الذهب. فنياً، نعتبر منطقة 4,250 - 4,300 دولار منطقة مقاومة/دعم محورية؛ كسرها للأسفل في حال السيناريو المتشدد سيفتح الباب أمام تصحيح عميق.
ارتباط الطاقة والسلع: الحصار في هرمز يرفع تكاليف الشحن، مما يجعل السلع الأساسية أداة تحوط من التضخم أكثر جاذبية من الأسهم الاستهلاكية.
5. التقويم الاقتصادي: أحداث الأسبوع المفصلية
(ملاحظة: اعتمد توقيتك المحلي بدقة لمتابعة هذه الأحداث)
15-16 سبتمبر: اجتماع FOMC. القرار الأهم في 2026. التركيز ليس على الرفع فحسب، بل على "دوت بلوت" وتوقعات النمو.
استطلاع جامعة ميشيغان: نراقب "توقعات التضخم"؛ الفيدرالي قد يتجاهل صدمة العرض في النفط، لكنه لن يتجاهلها إذا بدأت في "ترسيخ" توقعات التضخم في عقول المستهلكين.
6. سيناريوهات الأسبوع الجديد واستراتيجيات التداول
السيناريو | المحفز (التضخم الأساسي) | تأثير الدولار | النتيجة المتوقعة للأسواق |
الإيجابي (متساهل) | 0.1% | هبوط حاد | ضعف العوائد، صعود الذهب لـ 4,450 دولار. |
المحايد (الأساسي) | 0.2% + رئيسي مرتفع | تذبذب عرضي | تقلب حاد، بقاء الفيدرالي منقسماً ومحيراً. |
السلبي (متشدد) | 0.3% فأكثر | قفزة قوية | ضغط عنيف على الذهب والأسهم، قفزة بالعوائد. |
💡 القاعدة الذهبية (Golden Rule): نوصي بانتظار ساعة إلى ساعتين كاملتين بعد صدور البيانات الكبرى. التحركات الأولى غالباً ما تكون "ضوضاء خوارزمية" تعتمد على العناوين؛ الاتجاه الحقيقي يتشكل فقط بعد تحليل عمق الجداول (الأساسي vs الإجمالي).
7. الخاتمة والتوصية الختامية
التحدي الراهن أمام الاحتياطي الفيدرالي ليس في "ارتفاع التضخم" بل في "سرعة تباطؤ التضخم الأساسي" مقابل انفجار أسعار الطاقة. إن صدمة مضيق هرمز أدخلت متغيراً جيوسياسياً لا يمكن معالجته عبر أدوات السياسة النقدية التقليدية.
تنبيه إخلاء المسؤولية: المحتوى الوارد في هذا التقرير مخصص للأغراض التحليلية والتثقيفية فقط، ولا يعبر عن توصية مباشرة بالبيع أو الشراء أو نصيحة استثمارية مرخصة.
نهاية التقرير


