1. الملخص التنفيذي (Executive Summary)
تشهد الأسواق المالية حالياً عملية إعادة معايرة شاملة للعلاوات السعرية بناءً على تحول نظامي في فلسفة الاحتياطي الفيدرالي، عقب تقرير التوظيف الأخير لشهر أغسطس 2026 الذي أعاد رسم خريطة التوقعات النقدية بالكامل. لقد انتقلت السردية المؤسسية من ترقب خفض الفائدة إلى الاستعداد لـ "عهد التثبيت المطول أو الرفع الإضافي"، مدفوعة بالعقيدة النقدية الحازمة التي كشف عنها كيفن وارش في جاكسون هول. وفي ظل هذا المشهد، برز مؤشر الدولار (DXY) ليس كعملة فحسب، بل كأداة تحوط استراتيجية ضد اضطرابات "إعادة تسعير المنحنى"، وسط صراع محموم بين الأصول الخطرة وتكلفة الفرصة البديلة المتصاعدة.
أهم الركائز الاستراتيجية:
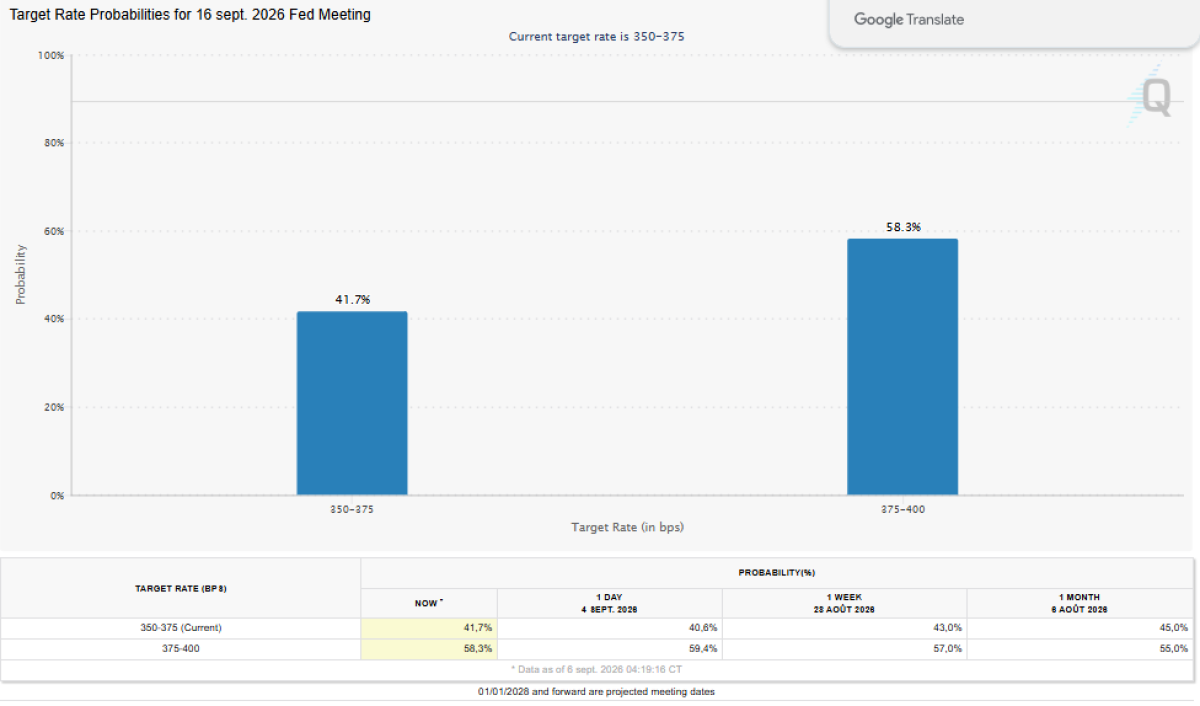
التحول النظمي: الانتقال من "التوجيه المستقبلي" إلى "مكافحة التضخم أولاً"، مما رفع احتمالات الرفع في سبتمبر إلى 58.6% وفقاً لأداة CME FedWatch.
صلابة العمل: بيانات NFP الصادمة (162 ألف وظيفة) تجاوزت الإجماع المتشائم، مما يمنح الفيدرالي غطاءً سياسياً للاستمرار في التقييد النقدي.
ديناميكيات السيولة: التشدد المتزامن بين البنوك المركزية الكبرى يفرض ضغوطاً على تدفقات "الكاري تريد" ويخلق حالة من التوازن القلق في عوائد السندات العالمية.
إن هذا التحول الجذري في الفلسفة النقدية يجعل من البيانات الاقتصادية الميكانيكية، وتحديداً "تشريح" سوق العمل، المحرك الأوحد للمناورات الاستثمارية القادمة.
2. ملف السياسة النقدية: فلسفة "وارش" وعصر ما بعد جاكسون هول
تمثل القيادة الفكرية الجديدة داخل الفيدرالي "صدمة نظامية" لتوقعات الأسواق السابقة؛ حيث يسعى كيفن وارش لاستعادة هيبة السياسة النقدية عبر مفهوم Inflation-Fighting كأولوية مطلقة لا تقبل القسمة على النمو. يكمن جوهر هذا التحول في التخلي عن Forward Guidance (التوجيه المستقبلي) الذي اعتبره وارش مقيداً لمرونة البنك المركزي، واستبداله بمنهج "الاعتماد الكلي على البيانات اللحظية".
بالنسبة لنا في بنوك الاستثمار، هذا يعني أننا دخلنا مرحلة "ملاحقة المنحنى"؛ حيث لم تعد الأسواق تتوقع المسار، بل تتفاعل مع قسوة الواقع الاقتصادي. إن فلسفة وارش تفرض على المستثمرين التوقف عن المراهنة على "إنقاذ الفيدرالي" (Fed Put) والبدء في تسعير المخاطر بناءً على هوامش التضخم الحقيقية.
3. تشريح الاقتصاد الأمريكي: مرونة سوق العمل والمراجعات الصعودية
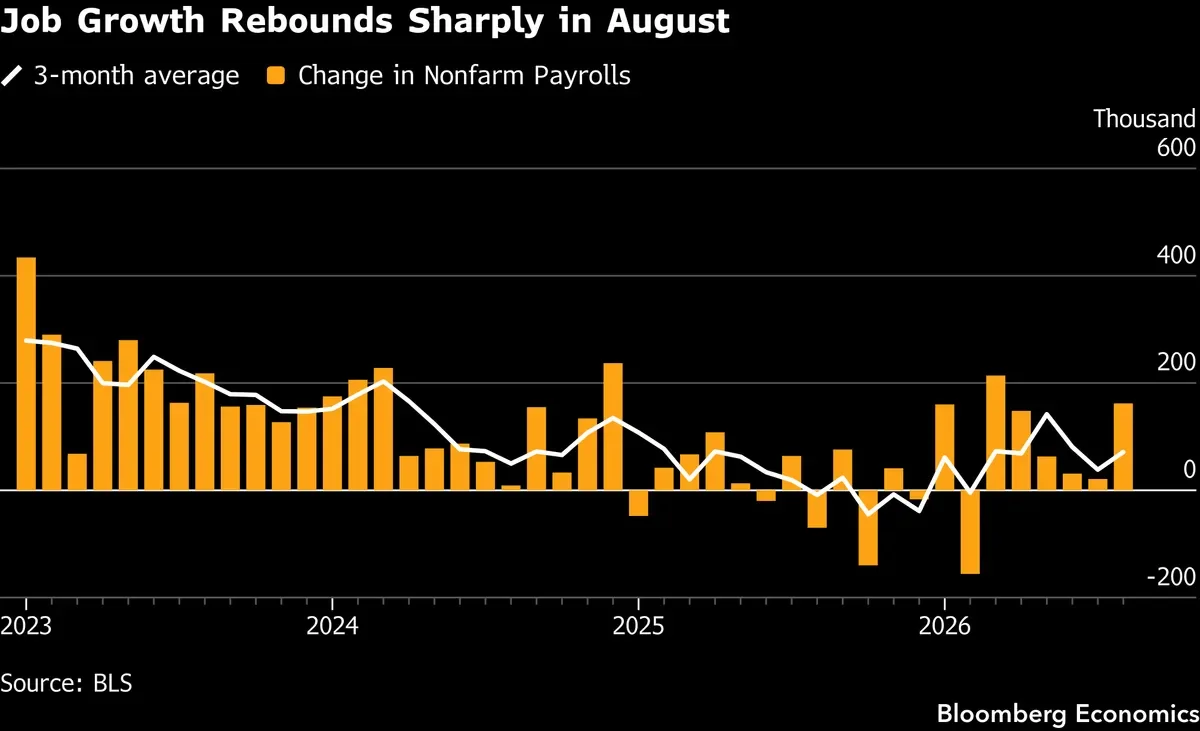
يعتبر سوق العمل حالياً هو "البوصلة الوحيدة" والفيصل في قرار سبتمبر. والبيانات الأخيرة لم تكن مجرد أرقام، بل كانت شهادة على قوة هيكلية تتحدى معدلات الفائدة المرتفعة.
التحليل الرقمي المعمق: سجلت الوظائف غير الزراعية (NFP) إضافة 162 ألف وظيفة، متجاوزة بشكل حاد توقعات الإجماع التي تراوحت بين 50 إلى 58 ألفاً. وما يعزز هذه القوة هو التحسن النوعي في معدل البطالة الحقيقي U6 الذي تراجع إلى 7.7% (من 7.9% سابقاً)، وهو الرقم الذي يراقبه المحترفون كمعيار لجودة التوظيف.
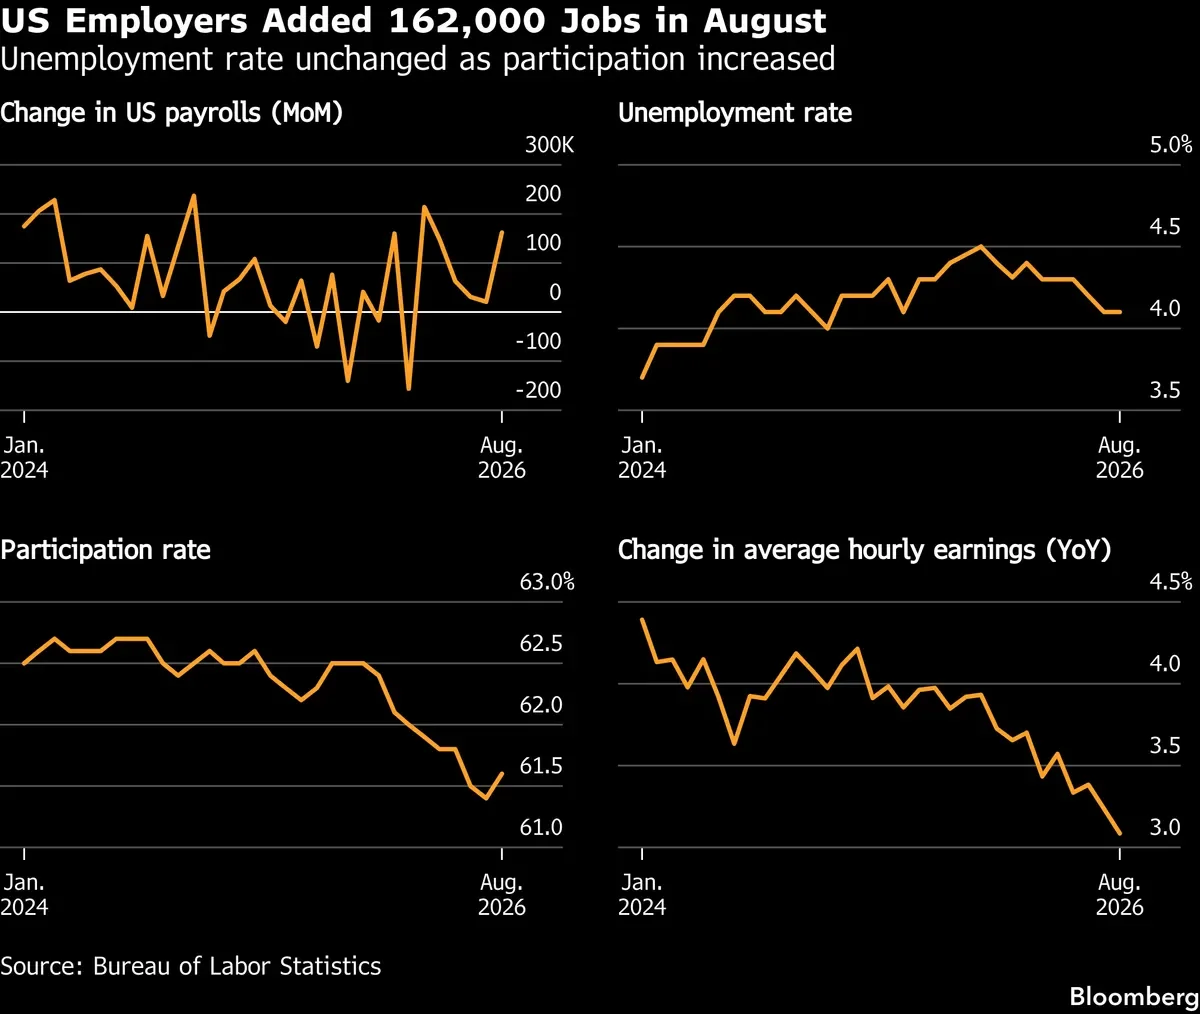
استقر معدل البطالة الرسمي عند 4.1%، ولكن الأهم هو فهم "نقطة التعادل الجديدة"؛ فمع ارتفاع معدل المشاركة إلى 61.6%، أصبح الفيدرالي يدرك أن انكماش عرض العمالة يعني أن أرقام توظيف متوسطة (مثل 100 ألف وظيفة) باتت تمتلك تأثيراً تضخمياً يعادل ضعف تأثيرها في العقود الماضية. نمو الأجور بنسبة 3.1% سنوياً يضع ضغوطاً مستمرة على "لولب التضخم"، مما يدعم موقف المتشددين.
توزيع الحصص القطاعية (أغسطس 2026):
القطاعات القائدة (زخم صعودي) | القطاعات المتراجعة (انكماش نظامي) |
القطاع الحكومي (+35 ألف وظيفة) | الأنشطة المالية (-11 ألف وظيفة) |
الترفيه والضيافة (+62 ألف وظيفة) | المعلومات (-23 ألف وظيفة) |
الرعاية الصحية (+12.9 ألف وظيفة) | تجارة التجزئة (نمو باهت +1.4 ألف) |
هذه المتانة الداخلية تجعل الفيدرالي في وضع مريح محلياً، لكنها تضعه في صدام مباشر مع التوجهات النقدية العالمية.
4. المشهد العالمي: التشدد المتزامن وتحدي "تفكيك الكاري تريد"
تفرض البيئة النقدية العالمية قيوداً على تحركات السيولة العابرة للحدود. نحن نشهد حالة من "التشدد المتزامن"؛ حيث يسعّر السوق احتمالية رفع الفائدة لدى المركزي الأوروبي (ECB) في اجتماعه القادم، بينما ترتفع احتمالات الرفع لدى بنك اليابان (BOJ) إلى 84% في اجتماع 18 سبتمبر.
هذا التوجه من بنك اليابان يمثل خطورة قصوى تتمثل في Carry Trade Unwinding (تفكيك صفقات الكاري تريد)؛ حيث أن رفع الفائدة في اليابان تزامناً مع تشدد الفيدرالي يقلص هوامش الربح للمقترضين بالين، مما قد يؤدي إلى عمليات بيع واسعة في الأصول العالمية لتمويل سداد القروض، وهذا يفسر لماذا يجد الدولار صعوبة في تحقيق "صعود مطلق" رغم قوة بياناته.
5. الطاقة والجيوسياسة: أوبك وسلاسل التوريد
تعمل أسعار الطاقة كشرارة لـ "التضخم المستورد" الذي يهدد استقرار الأسعار. يترقب مكتبنا الاستراتيجي اجتماع أوبك (OPEC) في 6 سبتمبر، حيث يمثل أي ميل لتقييد الإمدادات وقوداً جديداً لعوائد السندات. إن تداخل اضطرابات سلاسل التوريد مع سياسات الطاقة يرفع من "علاوة المخاطر الجيوسياسية" التي يجب على المستثمر تسعيرها في محافظ السلع.
6. العلاقات المتبادلة: ملاحقة منحنى العائد
تتفاعل المتغيرات الاقتصادية في حلقة مفرغة تضع الفيدرالي في ورطة Chasing the Curve (ملاحقة المنحنى).
مرونة التوظيف ترفع سقف ضغوط الأجور.
الأجور الساخنة تحافظ على زخم التضخم بعيداً عن المستهدف.
المستثمرون يرفعون عوائد السندات (عائد الـ 10 سنوات وصل إلى 4.777%) كتعويض عن مخاطر التضخم.
ارتفاع العوائد يضغط على تقييمات الأسهم والذهب، مما يعيد السيولة نحو النقد (Cash).
7. نفسية السوق (Market Sentiment)
تهيمن حالة من "الترقب المؤسسي الحذر" على سلوك المتداولين، حيث نلاحظ ميلاً نحو Flight to Quality (الهروب نحو الجودة). المستثمرون يخشون "المجهول النقدي" في عهد وارش، مما يجعل السيولة تتمركز في آجال السندات القصيرة والدولار بانتظار "الإشارة القاطعة" التي ستنهي حالة عدم اليقين.
8. المفكرة الاستراتيجية: بيانات CPI تمثل المتغير المستقل الوحيد
تعتبر بيانات مؤشر أسعار المستهلكين (CPI) الصادرة في 11 سبتمبر هي "المتغير المستقل الوحيد" في معادلة القرار النقدية لشهر سبتمبر. إذا جاءت القراءة بمفاجأة صعودية، فإنها ستحسم الجدل لصالح الرفع، مما سيؤدي إلى إعادة تسعير عنيفة لجميع فئات الأصول عبر أداة CME FedWatch.
9. التحليل الفني والأصول المتوقعة (Top Assets to Watch)
مؤشر الدولار (DXY)
يتداول عند 99.16؛ والحدث الأهم هو كسر المتوسط المتحرك لـ 200 يوم ومستوى 99.00 بالفعل قبل صدور البيانات. فنياً، الارتداد من دعم 98.55 يظل حيوياً؛ والثبات فوق 99.00 يمهد الطريق لاختبار 99.75 (المتوسط المتحرك لـ 100 يوم).
الذهب (XAU/USD)
يستقر عند 4,428.95 بعد تصحيح عنيف ناتج عن ارتفاع العوائد الحقيقية. المستويات الحالية تمثل دعماً استراتيجياً، لكن أي اختراق لبيانات التضخم نحو الأعلى قد يدفع المعدن الأصفر لاختبار مستويات "قاع التصحيح" تحت ضغط قوة الدولار.
الدولار ين (USD/JPY)
عند مستوى 156.25؛ نراقب احتمالات إعادة الشراء من مستويات 155. ومع ذلك، يجب الحذر من تحركات بنك اليابان؛ فرفع الفائدة اليابانية بنسبة 84% قد يطلق شرارة "تفكيك الكاري تريد" مما يدفع الزوج نحو تصحيح أعمق رغم قوة الدولار.
10. سيناريوهات الأسواق لشهر سبتمبر 2026
بناءً على ترجيحات السوق (58.6% للرفع مقابل 41.4% للتثبيت):
السيناريو الإيجابي (Bullish Case): بيانات تضخم معتدلة مع نمو مستدام، مما يدعم "الهبوط الناعم" ويعزز جاذبية الدولار والأسهم القيادية.
السيناريو المحايد (Wait-and-See): تباين البيانات يترك الفيدرالي في حالة تردد، مما يمدد فترة التقلبات العرضية داخل النطاقات السعرية الحالية.
السيناريو السلبي (Stagflation Case): وهو الكابوس الأكبر؛ حيث تلتقي "الأجور الساخنة" مع "مراجعات توظيف هابطة" ونمو ضعيف، مما يضع الاقتصاد في فخ الركود التضخمي، ويؤدي لعمليات تسييل واسعة للأصول الخطرة.
11. الخلاصة والرؤية الاستراتيجية للمستثمرين
الموقف الكلي يتطلب "قسوة تحليلية" بعيدة عن العواطف؛ فالفيدرالي في عهد وارش لن يتردد في التضحية بجزء من النمو لتأمين استقرار الأسعار. النصيحة المهنية هي مراقبة "الانحراف عن التوقعات" في بيانات 11 سبتمبر كمعيار وحيد للتداول، مع التركيز على التحوط من مخاطر العوائد.
إخلاء مسؤولية:
هذا التقرير صادر عن مكتب الدراسات الاستراتيجية في KAISER ASSET MANAGEMENT لأغراض إعلامية فقط، ولا يعد توصية بالبيع أو الشراء. الاستثمار في الأسواق المالية ينطوي على مخاطر عالية تتطلب استشارة مهنية مستقلة.
صادر عن قسم الاستراتيجيات الكلية - سبتمبر 2026


