1. الملخص التنفيذي (Executive Summary)
تنتقل الأسواق العالمية اليوم من مرحلة "الهدوء النسبي" إلى "وضعية المخاطرة العالية" (High-Risk Regime)، في تحول لا يمثل مجرد رد فعل على أحداث عابرة، بل هو إعادة هندسة شاملة لعلاوة المخاطر الجيوسياسية. إن الضربات الجوية الأمريكية على منصات الصواريخ في جزيرة "لارك" والتهديدات اللاحقة باستهداف جزيرة "خرج" الإيرانية قد نقلت الصراع من خانة "تعطيل الملاحة" إلى "التدمير الهيكلي لطاقة التصدير".
ومع تراجع حركة الملاحة في مضيق هرمز إلى حد أدنى تاريخي يبلغ 5 سفن يومياً، يواجه الاقتصاد العالمي انكشافاً بنيوياً (Structural Exposure) نتيجة "تلاشي وسائد الأمان" التقليدية. هذا التقرير يحلل كيف تحول مضيق هرمز من شريان تجاري إلى محرك أساسي للتضخم العالمي، مما يجبر البنوك المركزية، وعلى رأسها الفيدرالي الأمريكي، على تبني سياسات نقدية أكثر تشدداً لمواجهة "حلزونية الأجور والأسعار" الناجمة عن صدمة الطاقة.
2. ملف الطاقة: تشريح أزمة المعروض وهيكل الأسعار
2.1. رصد التدفقات المادية واختناق الممر المائي
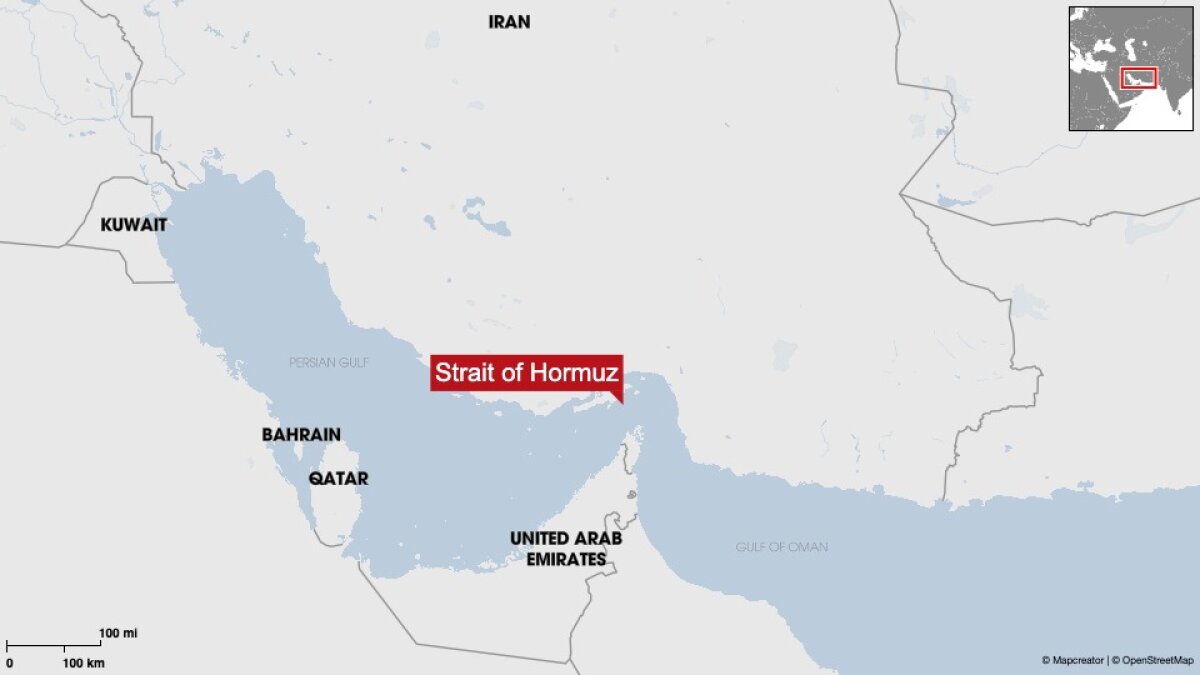
لم يعد مضيق هرمز منطقة توتر جيوسياسي مجردة، بل أصبح يشهد "عجزاً مادياً" (Physical Deficit) في تدفق البراميل.
انكماش الملاحة: سجلت حركة الناقلات تراجعاً حاداً لتصل إلى 5 سفن فقط يومياً، مما يعني توقفاً شبه كامل لخُمس إمدادات النفط العالمية.
عجز التأمين والمخاطر الميدانية: إصابة ناقلة بمقذوف واشتعال ناقلة عملاقة (VLCC) بلغمين بحريين أدى إلى انفجار في أقساط التأمين البحري، مما يجعل تكلفة الشحن "غير قابلة للتحوط" (Unhedgeable) لبعض المسارات.
2.2. تجريد الأسواق من المصدات التقليدية (تآكل وسائد الأمان الثلاث)
تكمن الخطورة الاستراتيجية في أن الصدمة الحالية تضرب سوقاً "منزوع السلاح" من أدوات الامتصاص:
طاقة أوبك الفائضة (الحد الأدنى التقني): وصلت الطاقة الفائضة إلى قاع تاريخي عند 320 ألف برميل يومياً. من منظور استراتيجي، هذا الرقم يمثل "صفراً فعلياً"، إذ لا يمكنه تعويض أي انقطاع كبير في الإنتاج الخليجي.
المخزون الاستراتيجي الأمريكي: السحب المستمر أوصل المخزونات إلى "الحد الأدنى للتشغيل"، مما جرد واشنطن من قدرتها على التدخل السريع لتهدئة الأسواق كما فعلت في 2022.
أزمة التكرير التاريخية: لم تكتفِ الأزمة بالنفط الخام، بل امتدت للمنتجات. لقد كان أغسطس 2026 هو الشهر الأغلى تاريخياً للبنزين في الولايات المتحدة، حيث استقرت الأسعار فوق 4 دولارات للغالون، مدفوعة بتعطل طاقة التكرير العالمية جراء الضربات في الشرق الأوسط وروسيا.
2.3. ميزان القوى بين الطلب والمعروض: فجوة التوقعات 2026
تظهر البيانات تبايناً حاداً في الرؤى المستقبلية بناءً على محركات الاستهلاك:
البيان | وكالة الطاقة الدولية (IEA) | منظمة أوبك (OPEC) | واقع التعطل الميداني |
توقعات الطلب 2026 | انكماش بـ 1.6 مليون برميل يومياً | نمو بـ 780 ألف برميل يومياً | تآكل الطلب بسبب الأسعار المرتفعة |
محركات الرؤية | الأسعار المرتفعة تقتل الطلب | نمو قوي بقيادة الصين والهند | — |
توقعات المعروض | — | — | خفض متوقع بـ 4.3 مليون برميل |
الإنتاج المعطل | — | — | 8.3 مليون برميل (إنتاج الخليج) |
2.4. الخريطة الفنية لمستويات الأسعار
خام برنت (التداول الحالي قرب 91 دولاراً): يتحرك في الثلث العلوي لنطاق الصيف.
مناطق المقاومة: 94.80 (قمة أغسطس)، 100 - 102 (نطاق قمم يوليو).
مناطق الدعم: 88، 84 - 85 (المتوسط المتحرك)، 78 - 80 (قاع أغسطس الفاصل).
خام غرب تكساس WTI (التداول الحالي قرب 86 دولاراً):
مناطق المقاومة: 87.70 - 89، 93.50.
مناطق الدعم: 82 - 83، 79 - 80.
3. انتقال العدوى: من صدمة الطاقة إلى الأصول الكبرى
3.1. الدولار الأمريكي والسياسة النقدية "التشدد الإجباري"
يعتبر تعطل هرمز "المحرك الأولي" (Primary Upstream Driver) للتضخم حالياً. أدت القفزة في أسعار الطاقة إلى إعادة تسعير فورية عبر "أداة CME FedWatch":
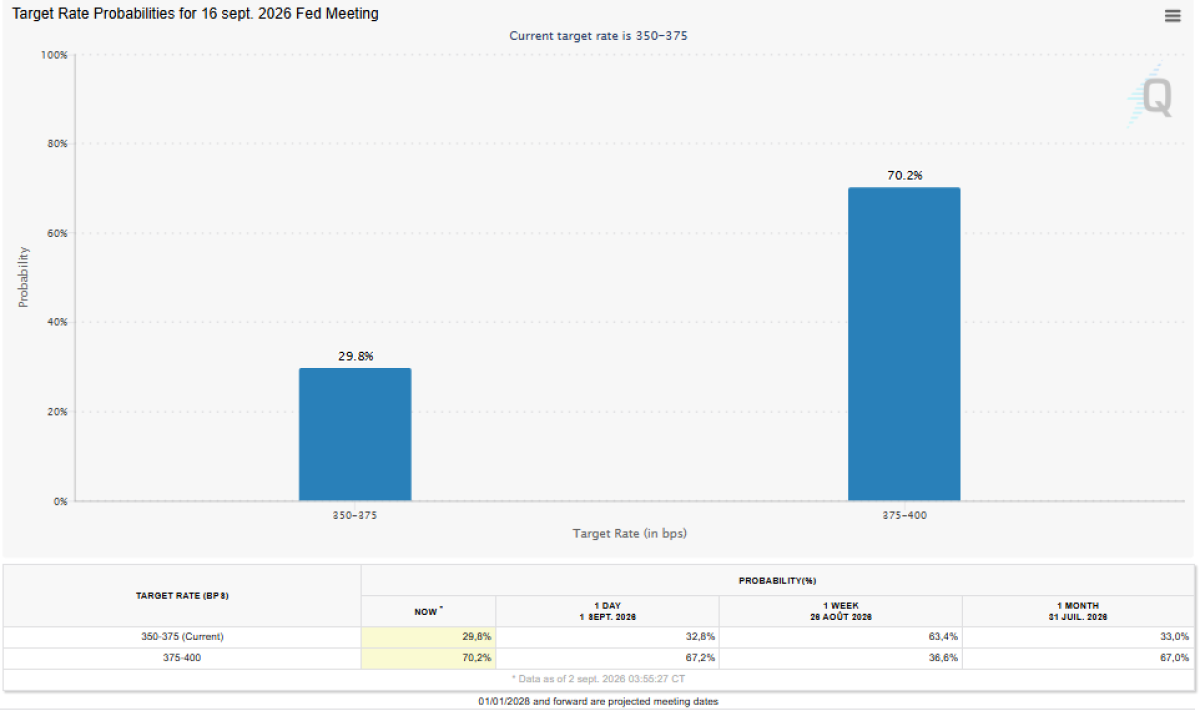
توقعات الفائدة: ارتفعت احتمالية رفع الفائدة في سبتمبر إلى 70.2%. السوق يخشى الآن من "صدمة عرض" تجبر الفيدرالي على التشدد رغم تباطؤ النمو.
العملات: الدولار يستفيد من "فجوة الفائدة المتسعة"، حيث سجل اليورو/دولار 1.16 والإسترليني/دولار 1.35.
3.2. الذهب: التحوط في زمن "المخاطر غير القابلة للتحوط"
رغم التصحيح من قمة 4,602 دولار، إلا أن استقرار الذهب عند 4,446.12 دولار للأونصة يعكس دوراً استراتيجياً جديداً. في ظل تصريحات "وارش" التشددية، لم يعد الذهب مجرد أصل مقابل الفائدة، بل أصبح "ملاذاً غير ورقي" (Non-fiat Hedge) ضد مخاطر جيوسياسية لا يمكن تغطيتها عبر العملات التقليدية.
3.3. الأسواق المالية: سهم "إنفيديا" كترمومتر للمخاطر
أدت الضغوط المزدوجة (تكلفة الطاقة + الفائدة المرتفعة) إلى ضرب تقييمات قطاع التكنولوجيا.
حالة دراسية (NVDA): تراجع سهم "إنفيديا" بنسبة 4.58% ليغلق عند 217.55 دولار. هذا الهبوط الحاد مرتبط مباشرة بـ "تصعيد عطلة نهاية الأسبوع" في هرمز، مما أدى إلى تخارج واسع من أصول النمو لصالح السيولة والملاذات الآمنة.
4. نماذج سيناريوهات السوق (Market Scenarios)
السيناريو الأول: الصاعد (Regime Shift Event)
المحرك: استهداف منشآت جزيرة "خرج" وتدمير طاقة التصدير الإيرانية.
التفاعل: تجاوز برنت لمستوى 100 دولار فوراً، اندفاع الذهب لقمم قياسية، وانهيار في شهية المخاطرة بأسهم التكنولوجيا.
السيناريو الثاني: الأساسي (High Volatility)
المحرك: استمرار المناوشات المحدودة مع بقاء الملاحة عند 5-10 سفن يومياً.
التفاعل: تذبذب برنت بين 85 - 95 دولاراً بناءً على العناوين الإخبارية، وقوة مستدامة للدولار الأمريكي.
السيناريو الثالث: الهابط (Normalization Path)
المحرك: اتفاق دولي يؤمن الملاحة وعودة التدفقات لـ 50-60% من مستوياتها الطبيعية.
التفاعل: تراجع برنت نحو 78 - 80 دولاراً، تراجع تسعير رفع الفائدة، وانتعاش تقييمات الأسهم.
5. الخلاصة الاستراتيجية والتوصيات
يجب على المستثمرين إدراك أن "حجم الملاحة في هرمز" هو المؤشر القيادي الفعلي (Leading Indicator) الوحيد الذي يعتد به حالياً؛ فهو يسبق في تأثيره بيانات التوظيف وتقارير الأرباح. الأسواق تعمل الآن في بيئة "منزوعة المصدات"، مما يجعل التذبذب هو القاعدة لا الاستثناء.
التوصيات الاستثمارية:
مراكز السلع: الحفاظ على أوزان مرتفعة في الذهب والنفط كأدوات تحوط هيكلية.
إعادة هيكلة المحفظة التقنية: تقليل الانكشاف على الأسهم ذات الحساسية العالية للفائدة (مثل NVDA) حتى تتضح معالم الملاحة في الخليج.
مراقبة الفيدرالي: التركيز على أن أي استمرار لأسعار النفط فوق 90 دولاراً سيجعل من قرار الرفع في سبتمبر أمراً حتمياً بنسبة تزيد عن 70%.


