2️⃣ المقدمة التنفيذية (Executive Summary)
تدخل الأسواق المالية العالمية هذا الأسبوع مرحلة انتقالية مضللة تتسم بالهدوء الظاهري في بدايتها، لكنها تضع الأرضية الأساسية لأخطر وأشرس 10 أيام في الربع الثالث من العام. تأتي هذه التحركات بالتزامن مع دخول مجلس الاحتياطي الفيدرالي الأمريكي فترة "الصمت النقدي" قبيل اجتماعه الحاسم، وبعد أن نجحت أرقام الوظائف غير الزراعية لشهر أغسطس في دحض فرضية انكماش سوق العمل والركود الوشيك تماماً؛ حيث أضاف الاقتصاد 162 ألف وظيفة (نحو ثلاثة أضعاف التوقعات)، وصوحبت بمراجعات صاعدة صريحة لشهرين سابقين أضافت 55 ألف وظيفة أخرى.
هذا التحول الهيكلي، بالتوازي مع استمرار اشتعال أسعار النفط جراء التوترات الجيوسياسية في مضيق هرمز ووصول خام برنت إلى مستويات 98.68 دولاراً، أعاد ملف التضخم إلى واجهة الأحداث ليكون المحرك الأول للأسواق. إن أهمية بيانات هذا الأسبوع لا تكمن فقط في أرقامها المجردة، بل في كونها أدوات حاسمة ستغذي الانقسام الداخلي الحاد بين أعضاء الفيدرالي، وتحدد طبيعة القرارات المتفجرة المتوقعة من البنوك المركزية الكبرى (الفيدرالي، المركزي الأوروبي، بنك إنجلترا، وبنك اليابان) خلال الأيام القليلة القادمة.
3️⃣ الملفات الرئيسية المؤثرة على الأسواق
الملف الجيوسياسي وعلاوة مخاطر الطاقة: تشهد منطقة الشرق الأوسط وتحديداً مضيق هرمز استهدافاً متزايداً للبنية التحتية النفطية وممرات النقل الملاحي. هذا التحول من مجرد اضطراب لوجستي في سلاسل الإمداد إلى تهديد مباشر لأصول الإنتاج في أكبر منطقة مصدرة للنفط فرض علاوة مخاطر جيوسياسية قوية. ويتداول خام برنت حالياً قرب 98.68 دولاراً وخام غرب تكساس عند 93.88 دولاراً، مما دفع قطاع الطاقة المتخصص لتصدر أداء القطاعات الاقتصادية وتفوقه على قطاع التكنولوجيا خلال هذا الشهر.
السياسة النقدية للبنوك المركزية (صمت الفيدرالي وانقسام اللجنة):
الفيدرالي الأمريكي: تسعر الأسواق حالياً احتمالية لرفع الفائدة بمقدار 25 نقطة أساس في اجتماع سبتمبر بنسبة تصل إلى 60.4% مقارنة بـ 39.6% لسيناريو التثبيت. يعكس هذا الرقم انقساماً عميقاً بين رئيس الفيدرالي والمتشددين من جهة، وبين الأعضاء المعتدلين الذين يفضلون التريث من جهة أخرى.
البنك المركزي الأوروبي: تتجه الأنظار نحو قرار رفع الفائدة بـ 25 نقطة أساس ليصل سعر الفائدة على الودائع إلى 2.50%. وبالرغم من أن الرفع مسعر بالكامل، فإن التركيز سينصب على التوجيهات المستقبلية وتوقعات التضخم التي ترتفع بفعل قفزات أسعار الغاز الطبيعي.
بنك اليابان وتصفية السندات: أظهرت البيانات تصفية قياسية للأوراق المالية الأجنبية من قبل السلطات اليابانية بمقدار 87.8 مليار دولار للدفاع عن الين، حيث ينصب التركيز على اجتماع بنك اليابان القادم وسط توقعات متزايدة برفع الفائدة.
الاقتصاد الأمريكي والبيانات الهيكلية: أكد استقرار معدل البطالة عند 4.1% قوة سوق العمل وتوفير مرونة للمركزي الأمريكي. وقد أظهرت البيانات الاقتصادية نتائج مختلطة؛ حيث سجل مؤشر تفاؤل الأعمال الصغيرة تراجعاً عند 98.7 نقطة، بينما قفز التغير في الائتمان الاستهلاكي بشكل حاد إلى 18.1 مليار دولار (متجاوزاً المتوقع 11.7 مليار دولار)، مما يؤكد استمرار الإنفاق الاستهلاكي المدعوم بالائتمان.
4️⃣ العلاقات بين الملفات (Market Interconnections)
تتفاعل الملفات الاقتصادية والجيوسياسية كحلقة الملاحظة والرد المباشر:
النفط والتضخم: التوترات في مضيق هرمز ترفع أسعار برنت ⬅️ الارتفاع يغذي تضخم الطاقة ويدفع التضخم الكلي الشهري المتوقع لقفزة حادة عند 0.4%.
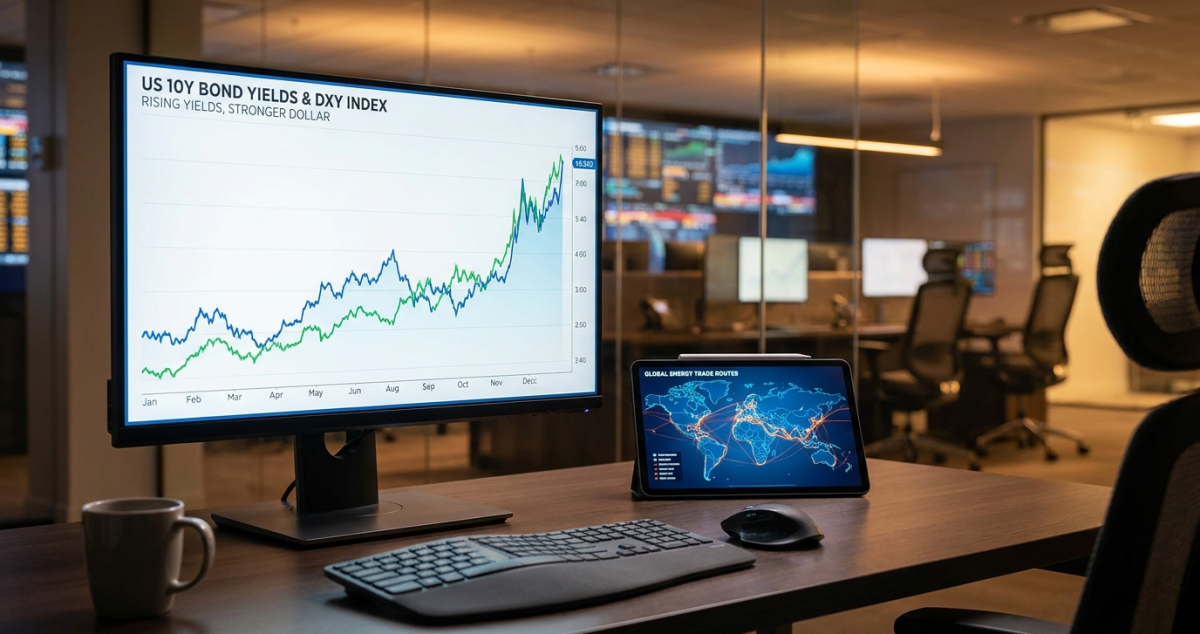
التضخم وعوائد السندات: التوقع التضخم يمنح التيار المتشدد في الفيدرالي حجة للتمسك برفع الفائدة ⬅️ ذلك يضغط سلباً على أسعار السندات ويدفع عائد السندات الأمريكية لأجل 10 سنوات للارتفاع القياسي نحو 4.799%.
العوائد على الذهب والأسهم: الارتفاع الحاد في العوائد الحقيقية يرفع كلفة الفرصة البديلة للاحتفاظ بالذهب ⬅️ كسر الذهب مستويات 4,400 دولار هبوطاً ليتداول عند 4,368.42 دولار، بالتوازي مع ارتفاع "معدل الخصم" للأسهم مما يضغط على تقييماتها المرتفعة.
5️⃣ نفسية السوق (Market Sentiment)
تسيطر على الأسواق حالة من التحوط وإعادة تسعير الأصول وحبس الأنفاس. مع دخول الفيدرالي فترة الصمت والتزام مسؤوليه بالامتناع عن التصريح، تحجم الصناديق الاستثمارية عن اتخاذ مراكز اتجاهية حادة، وتفضل مراقبة بيانات التضخم ومؤشر أسعار المنتجين. وتتجه شهية المخاطرة نحو الانخفاض مع تفضيل الاحتفاظ بالسيولة بالدولار الأمريكي الذي يستقر في موقع قوي عند مستويات 99.36.
6️⃣ أهم البيانات الاقتصادية المنتظرة هذا الأسبوع
مؤشر أسعار المنتجين PPI (الخميس): يقيس التضخم من جانب المصنعين، والمتوقع ارتفاعه بنسبة 0.4% شهرياً للرئيسي و0.3% للأساسي، وهو مؤشر قائد خطير ينبئ بضغوط تضخمية قادمة.
قرار الفائدة للمركزي الأوروبي (الخميس): القرار المؤكد برفع الفائدة إلى 2.50%، يليه المؤتمر الصحفي لكريستين لاغارد للبحث عن مؤشرات السياسة المستقبلية.
مؤشر أسعار المستهلكين CPI (الجمعة): الحدث الأهم في الأسبوع والأخير قبل اجتماع الفيدرالي؛ حيث يُتوقع استقرار السنوي عند 3.4% مع قفزة شهرياً بنسبة 0.4% بفعل البنزين، بينما يُتوقع استقرار الأساسي عند 0.2% شهرياً.
7️⃣ أهم الأصول المتوقع تحركها
النفط (Brent & WTI): يتداول في مستويات مرتفعة وقلقة (برنت عند 98.68 دولار)؛ حيث يتأثر بالكامل بالتطورات العسكرية في مضيق هرمز بعيداً عن تقارير الإمداد التقليدية.
الذهب (XAU/USD): يتواجد في موقف دفاعي تحت مستويات 4,400 دولار (قرب 4,368.42 دولار) نتيجة لقوة الدولار وارتفاع عوائد السندات، مع توازن جزئي مدعوم بالمخاطر الجيوسياسية.
الدولار الأمريكي (DXY): يتحرك بزخم صعودي فوق مستويات 99.30 مستفيداً من صلابة سوق العمل وعوائد السندات المرتفعة.
أسهم التكنولوجيا والذكاء الاصطناعي (Oracle & Adobe): تترقب الأسواق نتائج الشركتين؛ حيث يمثل سهم أوراكل الرهان النقي على البنية التحتية للذكاء الاصطناعي (مع التركيز على رقم عقود RPO)، في حين يواجه سهم أدوبي ضغوطاً جراء المخاوف من حدة المنافسة وتعيين رئيس تنفيذي جديد.
8️⃣ السيناريوهات المحتملة للأسواق
السيناريو الأول: "التهدئة التضخمية الباردة" (السيناريو الإيجابي)
الشرط: صدور التضخم الشهري الكلي عند 0.3% أو أقل، والتضخم الأساسي عند 0.1% أو أقل.
تفاعل الأسواق: هبوط فوري لمؤشر الدولار دون مستويات 99.00، ارتداد صعودي قوي للذهب لتجاوز مستويات 4,400 دولار بسهولة، وانتعاش حاد لشهية المخاطرة وصعود جماعي لمؤشرات الأسهم مع تراجع عائد الـ 10 سنوات إلى 4.50%.
السيناريو الثاني: "التوازن والانقسام" (السيناريو المحايد)
الشرط: مطابقة التوقعات بصدور التضخم الكلي الشهري عند 0.4% والأساسي عند 0.2%.
تفاعل الأسواق: استقرار الدولار في نطاق قوي فوق 99.30، تذبذب الذهب في نطاق عرضي محدد بين 4,350 و 4,400 دولار، وحركة حذرة وانتقائية للأسهم مع بقاء عوائد السندات مرتفعة قرب 4.799%.
السيناريو الثالث: "الصدمة التضخمية الساخنة" (السيناريو السلبي)
الشرط: صدور التضخم الكلي الشهري عند 0.5% أو أعلى، والأساسي عند 0.3% أو أعلى.
تفاعل الأسواق: قفزة صاروخية للدولار فوق 99.50 لتسعير رفع شبه حتمي للفائدة في سبتمبر، كسر عنيف للذهب نحو مستويات الدعم عند 4,300 دولار، وتراجعات حادة للأسهم بضغط من قفزة العوائد فوق 4.80%.
9️⃣ الخلاصة النهائية والرؤية الاستراتيجية
إن المعطيات الحالية تشير إلى أن هذا الأسبوع ليس هو الأسبوع الحاسم بحد ذاته، بل هو الأسبوع الذي يحدد "الأرضية الفكرية والتسعييرية" التي ستُبنى عليها قرارات الأسبوع القادم المتفجر. ونوجّه المتداولين ومدراء المحافظ إلى الآتي:
احذر رد الفعل الأولي: البيانات التي تحتمل التفسير في الاتجاهين (مثل تضخم رئيسي مرتفع وأساسي هادئ) تنتج حركة أولية مضللة ومبنية على التداولات الآلية؛ لذا يجب الانتظار حتى استقرار التسعير الفعلي بعد ساعة إلى ساعتين من الصدور.
التركيز على عوائد السندات: تعد العوائد الحقيقية البوصلة الدقيقة لتقييمات الأسهم والذهب، ويفضل تخفيف الرافعة المالية في أسهم النمو والتكنولوجيا ذات التقييمات المرتفعة إذا استقرت العوائد فوق 4.70%.
متابعة المحرك الجيوسياسي: تظل أصول الطاقة أداة تحوط أساسية ضد المخاطر المشتعلة في خطوط الملاحة البحرية.
تنبيه إخلاء المسؤولية: المحتوى الوارد في هذا التقرير مخصص للأغراض التحليلية والتثقيفية فقط، ولا يعبر عن توصية مباشرة بالبيع أو الشراء أو نصيحة استثمارية مرخصة.


