استناداً إلى التقارير والبيانات الواردة، يعيش سوق النفط حالة من الصراع الحاد بين علاوة المخاطر الجيوسياسية المتصاعدة من جهة، وبيانات التدفقات الفعلية وتطمين الإمدادات من جهة أخرى:
1. واقع الأسعار الحالي والإغلاقات الأخيرة
خام برنت: أنهى تعاملات الأسبوع على مشارف 104 دولارات للبرميل (بتراجع أسبوعي طفيف بنحو 1%) بعد أن لامس قمة 110 دولارات خلال الأسبوع.
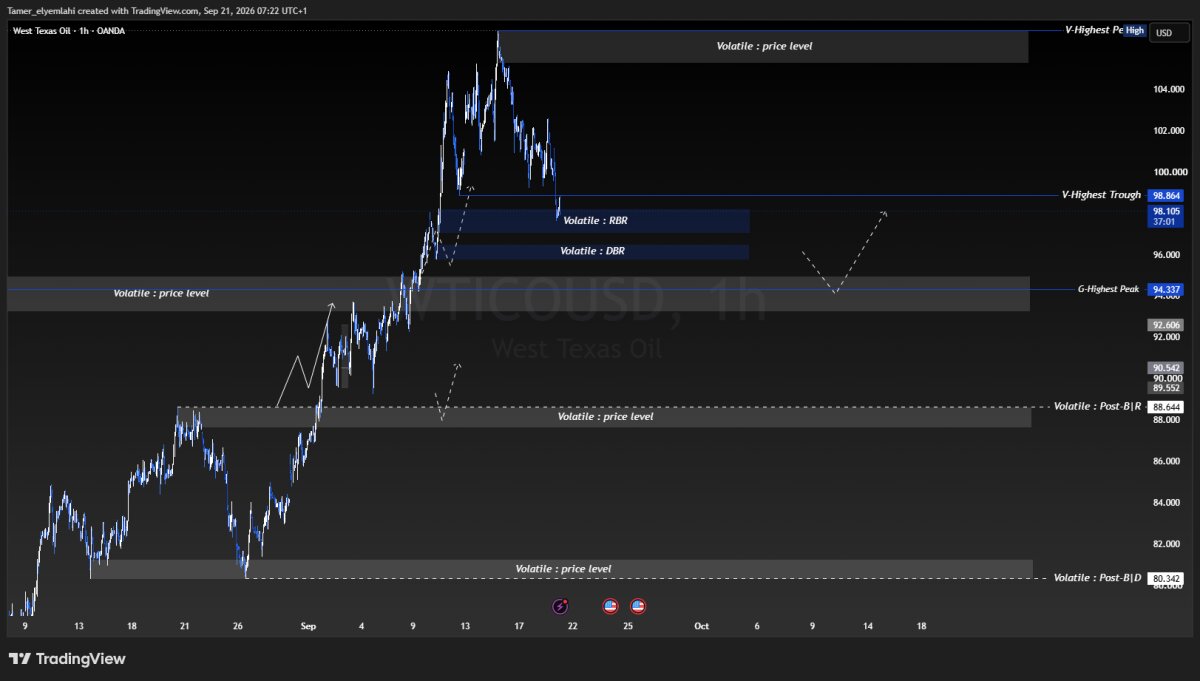
خام غرب تكساس الوسيط (WTI): حافظ على مستويات 100 دولار للبرميل بعد أن تجاوز حاجز 105 دولارات في ذروة التصعيد.
سبب التراجع الأخير (نهاية الأسبوع): انحسار مؤقت لعلاوة المخاطر بعد أنباء عن استئناف تدريجي لضخ النفط عبر خط أنابيب «شرق–غرب» السعودي، وإعلان الجيش الأمريكي تأمين ممرات الملاحة في مضيق هرمز وعبور شحنات ضخمة.
2. المحركات الأساسية الحاكمة لحركة النفط
أ. حركة الملاحة في مضيق هرمز ومضيق باب المندب
تشير بيانات القيادة المركزية الأمريكية (سنتكوم) إلى عبور أكثر من مليار برميل نفط عبر مضيق هرمز خلال الشهرين الماضيين (بمعدل يقارب 17 مليون برميل يومياً مقارنة بالمعدل الطبيعي البالغ نحو 20 مليوناً).
رغم هذا الإعلان، تؤكد تقارير المتابعة أن حركة السفن لا تزال دون مستوياتها المعتادة نتيجة ارتفاع تكاليف التأمين ضد مخاطر الحرب واضطرار بعض الناقلات لتغيير مساراتها أو إطفاء أجهزة التتبع.
ب. البنية التحتية ومرونة الصادرات السعودية
أدى الإغلاق المؤقت لخط أنابيب «شرق–غرب» إلى اعتماد مكثف على الموانئ الشرقية؛ حيث تضاعفت تحميلات ميناء رأس تنورة إلى نحو 3 ملايين برميل يومياً، وارتفع إجمالي التحميلات مع ميناء الجعيمة إلى قرابة 4 ملايين برميل يومياً.
تباينت التقديرات حول موعد عودة خط الأنابيب؛ فبينما تسعى أرامكو لاستعادة نصف طاقته التشغيلية خلال أيام، ترجح مصادر أخرى استغراق إصلاح محطات الضخ المتضررة نحو 6 أسابيع.
ج. اشتعال أزمة المشتقات المكررة (الديزل والغاز)
الضغط الأكبر عالمياً لا يقتصر على الخام فقط، بل يتركز في المنتجات الوسيطة؛ حيث قفز برميل الديزل في أوروبا إلى 195 يورو، وتجاوزت أسعار الغاز في أوروبا 82 يورو لكل ميغاوات/ساعة.
في الولايات المتحدة، ارتفع جالون الديزل إلى 6.50 دولار والبنزين فوق 4 دولارات، ما يعزز المخاوف من بدء مرحلة تدمير الطلب (Demand Destruction).
د. العقوبات والسياسات التجارية الأمريكية
توقيع الرئيس الأمريكي قانوناً يفرض رسوماً جمركية تصل إلى 500% على السلع الروسية، ورسوماً بنسبة 100% على أكبر خمس دول مستوردة للنفط والغاز الروسي (ومن بينها الصين والهند وتركيا)، ما يهدد بإعادة هيكلة قسرية ومربكة لتدفقات الطاقة العالمية.
3. سيناريوهات حركة النفط (الأسبوع الحالي والمدى المتوسط)
السيناريو | المحفزات | المستويات السعرية المتوقعة (برنت) |
1. السيناريو الصاعد (تجدد التصعيد) | رد فعل إيراني على التحركات الأمريكية، هجمات جديدة على منشآت طاقة أو ناقلات في هرمز وباب المندب، وتعثر إصلاح محطات خط أنابيب شرق–غرب. | القفز فوراً فوق 110 دولارات، مع استهداف 115 – 120 دولاراً للبرميل. |
2. السيناريو المحايد (التماسك والتذبذب العرضي) | تأكيد استعادة نصف طاقة خط الأنابيب السعودي، استمرار المرافقة العسكرية للناقلات في هرمز بنجاح، وامتصاص السوق لصدمة التهديدات الكلامية دون مواجهة مباشرة. | التداول في نطاق عرضي متقلب بين 98 و 105 دولارات للبرميل. |
3. السيناريو الهابط (انفراجة دبلوماسية أو ركود تضخمي) | نجاح الوساطات الإقليمية في خفض التصعيد العسكري، بجانب ضغوط تراجع الاستهلاك العالمي وارتفاع الفائدة الأمريكية التي تؤدي لكبح الطلب. | التراجع التصحيحي لكسر حاجز 95 دولاراً باتجاه 90 – 92 دولاراً. |
نقطة تحذيرية حرجة: وصول أسعار النفط إلى مستويات 120 دولاراً للبرميل واستقرارها هناك لفترة زمنية كفيل بإدخال الاقتصاد العالمي في موجة ركود تضخمي (Stagflation) يصعب على البنوك المركزية احتواؤها دون رفع إضافي وقاسٍ لأسعار الفائدة.


