بناءً على التقارير الاقتصادية المرفقة وتحليلات حركة الأسواق، يقف مؤشر الدولار الأمريكي (DXY) حالياً قرب مستوى 100 دولار ، مدعوماً برفع بنك الاحتياطي الفيدرالي لأسعار الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00% بإجماع كامل، مع الإشارة إلى احتمالية رفع إضافي في اجتماعات لاحقة.
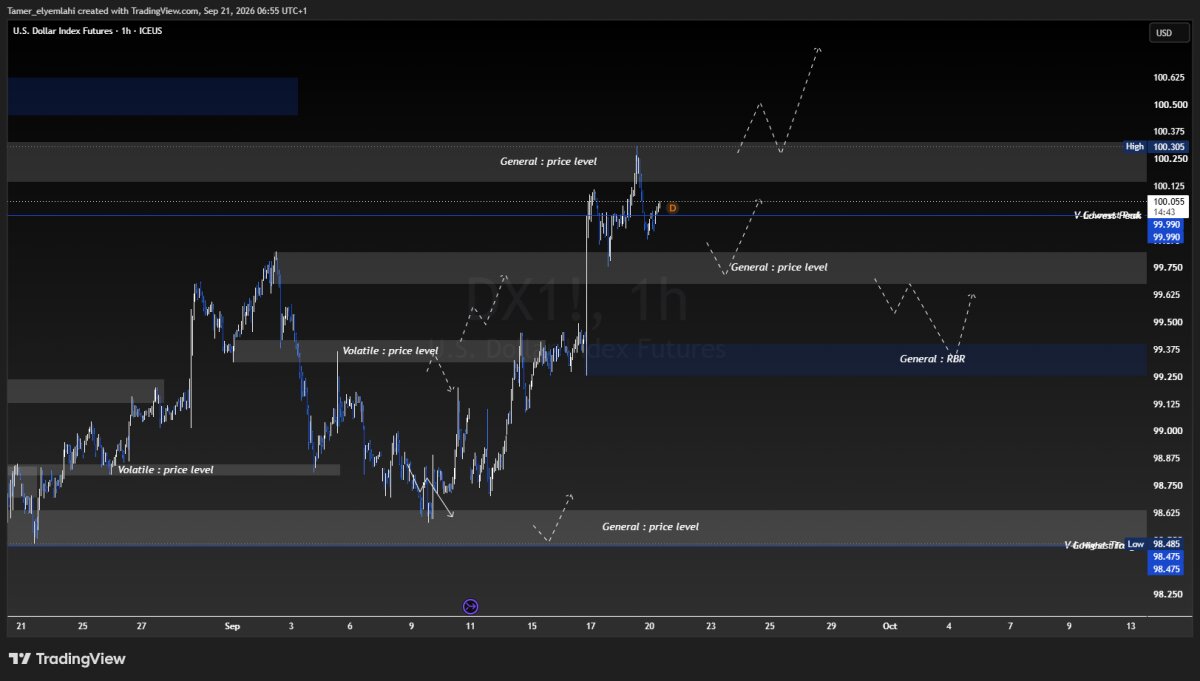
أولاً: سيناريوهات حركة الدولار خلال هذا الأسبوع
يتأثر الدولار هذا الأسبوع بعدد من المحفزات الرئيسية؛ أهمها تصريحات مسؤولي الفيدرالي، صدور التقديرات الأولية لمؤشرات مديري المشتريات (PMI)، القراءة النهائية لثقة المستهلك بجامعة ميشيغان، بالإضافة إلى القمة المرتقبة بين الرئيسين الأمريكي والصيني وتطورات أسواق الطاقة والشرق الأوسط: 1. السيناريو الإيجابي الصاعد (مواصلة الزخم)
المحفزات:
استمرار لهجة التشديد في خطابات مسؤولي الفيدرالي (مثل خطابات غولزبي وبقية الأعضاء) والتأكيد على أولوية استقرار الأسعار ومكافحة التضخم.
تسجيل مؤشرات مديري المشتريات (PMI) الخدمي والتصنيعي قراءات أعلى من المتوقع تثبت صلابة النشاط الاقتصادي.
تعثر المباحثات التجارية بين ترامب وشي جين بينغ أو تصاعد حدة التوترات الجيوسياسية في مضيق هرمز وارتفاع أسعار النفط فوق 105–110 دولارات، ما يرفع توقعات التضخم وعوائد السندات.
رد فعل الدولار: يواصل مؤشر DXY الصعود لاختراق حاجز المقاومة عند 100.8 – 101.2 نقطة، مع مزيد من الضغط على أزواج العملات الرئيسية (مثل دفع GBP/USD لكسر دعم 1.3380 نحو 1.3280، وهبوط إضافي لليورو دون 1.15).
2. السيناريو الحيادي / التماسك (التداول العرضي)
المحفزات:
توازن تصريحات مسؤولي الفيدرالي وتأكيدهم على دراسة البيانات تدريجياً دون التزام قاطع برفع قريب في أكتوبر.
صدور بيانات PMI وقراءات ثقة المستهلك متطابقة مع التوقعات أو قريبة من المستويات السابقة.
هدوء نسبي في تدفقات النفط واستئناف تدريجي لخطوط الإمداد مما يحد من قفزات أسعار الوقود.
رد فعل الدولار: يتحرك المؤشر في نطاق عرضي ضيق بين 99.8 و 100.5 نقطة بانتظار وضوح الرؤية بشأن تسعير الفائدة لاجتماع أكتوبر.
3. السيناريو التصحيحي الهابط (جني أرباح / ضغوط ركودية)
المحفزات:
خروج تصريحات مهدئة من مسؤولي الفيدرالي تشير إلى أن رفع سبتمبر كان استجابة مؤقتة لصدمة الطاقة ولا يشكل بداية دورة تشديد واسعة.
صدور بيانات ضعيفة جداً لمؤشرات مديري المشتريات وثقة المستهلك (بعد تراجعها مسبقاً إلى 47.8 نقطة) تعزز مخاوف تضرر الاستهلاك من ارتفاع تكاليف الوقود والفائدة.
نتائج إيجابية وتفاهمات ملموسة في قمة ترامب-شي تخفف التوترات التجارية والرسوم وتنعش شهية المخاطرة العالمية.
رد فعل الدولار: تراجع تصحيحي لمؤشر الدولار نحو مستويات 99.5 – 99.2 نقطة نتيجة تراجع عوائد السندات قصيرة الأجل وإعادة موازنة المراكز الشرائية.
ثانياً: سيناريوهات حركة الدولار على المدى المتوسط (بقية عام 2026 إلى مطلع 2027)
تتحكم ثلاثة متغيرات هيكلية في اتجاه الدولار على المدى المتوسط: مخطط النقاط (Dot Plot) للفيدرالي وتوقعات أسعار الفائدة، مسار التضخم المرتبط بصدمات الطاقة الإقليمية، والفجوة في السياسة النقدية بين الفيدرالي والبنوك المركزية الأخرى (مثل بنك إنجلترا والمركزي الأوروبي):
السيناريو | المحفزات الأساسية | المسار المتوقع لمؤشر الدولار (DXY) |
1. استمرار دورة التشديد (سيناريو صعودي قوي) | اتساع رقعة التضخم بفعل أسعار الطاقة وبقاء التضخم فوق 3%، ما يجبر الفيدرالي على تنفيذ رفع ثانٍ قبل نهاية العام (كما يتوقع 16 من أصل 18 عضواً) ورفع إضافي في 2027، مع بقاء عوائد السندات لعشر سنوات فوق 5.0%. | صعود مستدام نحو 103.0 – 105.0 نقطة، بفعل اتساع فجوة الفائدة لصالح الدولار مقارنة بالعملات الأوروبية التي تعاني من ضغوط نمو وضعف أجور. |
2. الاستقرار عند قمة الفائدة "Higher for Longer" (السيناريو الأساسي) | الاكتفاء بمستوى 4.00% أو رفع نهائي إلى 4.25% مع تثبيت طويل حتى منتصف 2027؛ استيعاب صدمة الطاقة تدريجياً وبقاء نمو الاقتصاد الأمريكي معتدلاً (حول 1.5%–2%). | تداول متماسك في نطاق 99.0 – 102.5 نقطة؛ حيث يحد ضعف النمو من مكاسب الدولار الإضافية، لكن الفائدة المرتفعة تمنعه من الهبوط الحاد. |
3. سيناريو الركود التضخمي وتراجع الدولار (سيناريو هبوطي) | قفزة أسعار النفط فوق 120 دولاراً مع تضرر الاستهلاك المحلي وارتفاع البطالة وتراجع النشاط الاقتصادي بحدة؛ مما يفرض قيوداً مالية شديدة ويدفع الفيدرالي لإنهاء التشديد اضطرارياً وتزايد جاذبية الأصول البديلة كالذهب. | هبوط تدريجي دون مستويات 97.0 نقطة، نتيجة تسعير الأسواق لنهاية الدورة التشديدية ومخاوف التباطؤ الاقتصادي الحاد. |


