1. المقدمة التنفيذية (Executive Summary): المشهد الاقتصادي العام
تدخل الأسواق المالية العالمية الأسبوع الممتد من 12 إلى 16 أكتوبر 2026 وهي تقف عند حافة منعطف استراتيجي شديد الحساسية والهيكلية؛ حيث تتشابك خيوط المشهد الاقتصادي الكلي بين مسارين أحلاهما مرّ: مراقبة وتيرة التضخم الأمريكي عبر قراءات جديدة لأسعار المستهلكين والمنتجين، وانطلاق موسم نتائج أعمال البنوك الكبرى للربع الثالث تحت وطأة تكلفة الاقتراض المرتفعة. وتتضاعف الأهمية الاستراتيجية لهذا التوقيت مع استمرار الضغوط الصعودية على عوائد سندات الخزانة الأمريكية طويلة الأجل، مما يضع المستثمرين والمؤسسات المالية أمام إعادة تقييم شاملة لمخاطر المحافظ الاستثمارية، وتحديد مدى قدرة الاقتصاد الحقيقي على تحمل مستويات الفائدة التقييدية للفيدرالي الأمريكي.
تتلخص الصورة العامة للأسواق في تقاطع ثلاثة محركات رئيسية تعيد رسم بوصلة الاستثمار وإعادة تسعير المخاطر:
بيانات التضخم (CPI و PPI): التي ستحدد ما إذا كانت الضغوط السعرية الأساسية تتراجع بالفعل أم أن تكاليف الطاقة المرتفعة تسربت مجدداً إلى الاقتصاد النهائي.
نتائج أعمال القطاع المصرفي للربع الثالث: والتي تعكس صحة الاقتصاد الحقيقي وجودة الائتمان ومدى قدرة المقترضين على السداد وتوجهات الإنفاق الاستثماري.
حركة عوائد السندات طويلة الأجل: التي تعمل كمعدل خصم رئيسي للتدفقات النقدية والتقييمات الاستثمارية بكافة فئات الأصول.
المحركات الرئيسية للأسبوع والأثر الاستراتيجي المتوقع
المحرك الرئيسي للأسبوع | الأثر الاستراتيجي المتوقع على الأصول |
صدور بيانات التضخم (CPI & PPI) | إعادة تسعير مسار السياسة النقدية، وتحديد اتجاه حركة الدولار وعوائد السندات والذهب. |
نتائج أعمال البنوك الكبرى (Q3) | اختبار جودة الائتمان وهوامش دخل الفوائد (NII)، وتوجيه حركة أسهم القطاع المالي والمؤشرات العامة. |
ضغوط عوائد السندات طويلة الأجل | فرض معدلات خصم مرتفعة تضغط مباشرة على تقييمات أسهم النمو والتكنولوجيا المتقدمة. |
بيانات النمو والتجارة (بريطانيا، الصين، اليابان) | تقييم الفروق في وتيرة النمو الاقتصادي وتأثيرها على حركة تحول سيولة العملات والأصول الدفاعية. |
📊 المؤشرات الحاكمة للسياسة النقدية والأسواق
نطاق الفائدة الفيدرالية الحالي: 3.75% - 4.00% (375 - 400 نقطة أساس).
توقع الإبقاء على الفائدة لاجتماع 28 أكتوبر 2026: 80.6% مقابل احتمالية رفع بمقدار 25 نقطة أساس بنسبة 19.4%.
عائد عقود سندات الخزانة لأجل 10 سنوات (10YV6): 5.215% (بتراجع طفيف قدره -0.003 نقطة أو -0.06%).
تؤكد هذه الأرقام والتحركات المتداخلة أن الأسواق المالية لا تُدار اليوم بالاعتماد على مؤشر منفرد، بل عبر قراءة شبكية للروابط الهيكلية بين التضخم، ومسار الفائدة، وأرباح الشركات، وهو ما يتطلب تفكيك الملفات الرئيسية الموجهة للأسواق بشكل مفصل.
2. الملفات الرئيسية المؤثرة على الأسواق (Major Market Driving Files)
2.1. ملف السياسة النقدية واحتمالات الفائدة (CME FedWatch Analysis)
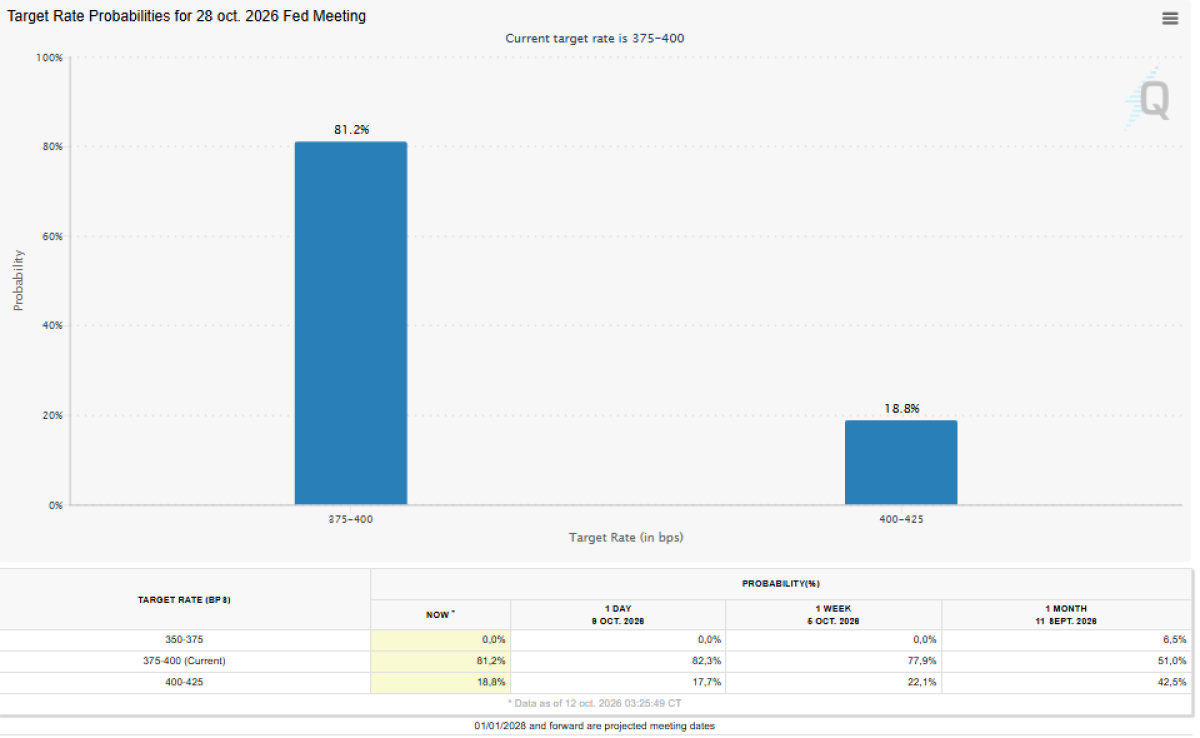
تُعد متابعة التغيرات في تسعير عقود الفائدة الآجلة عبر أداة CME FedWatch حجر الزاوية لتفكيك شفرة اتجاهات السياسة النقدية. وتكشف التحليلات العميقة لمحاضر اجتماعات الاحتياطي الفيدرالي وجود فجوة دقيقة بين التوقعات السطحية الأولية للأسواق وبين المداولات الفعلية داخل الغرف المغلقة للجنة الفيدرالية للسوق المفتوحة (FOMC). إن فهم هذه الفجوة يمنح المؤسسات الاستثمارية أفضلية تحليليّة للتنبؤ بالتحولات قبل انعكاسها الكامل على أسعار الأصول.
وفقاً للبيانات الفعلية الصادرة عن أداة CME FedWatch بتاريخ 12 أكتوبر 2026، يُسعر المتداولون احتمالية إبقاء الفيدرالي على نطاق الفائدة الحالي عند (375-400 نقطة أساس) بنسبة 80.6% لاجتماع 28 أكتوبر 2026، بينما تراجعت احتمالية رفع الفائدة إلى (400-425 نقطة أساس) لتصل إلى 19.4%. وبالنظر إلى التحول التاريخي، نجد أن التسعير قبل شهر كامل (11 سبتمبر 2026) كان يشير إلى احتمالية تثبيت بنسبة 51.0% فقط، مقابل 42.5% لاحتمال الرفع، و6.5% لاحتمال الخفض إلى (350-375 نقطة أساس).
مسار تحول احتمالات الفائدة لاجتماع 28 أكتوبر 2026:
قبل شهر (11 سبتمبر): [تثبيت 51.0%] =====> [رفع 42.5%] =====> [خفض 6.5%]
الآن (12 أكتوبر):     [تثبيت 80.6%] =====> [رفع 19.4%] =====> [خفض 0.0%]
القواعد التحليلية الأربع لاستخراج القيمة الاستثمارية من محاضر الفيدرالي:
تغفل التغطيات الصحفية السطحية تفاصيل المحاضر، لكن التحليل المؤسسي يستخرج من المداولات مغلقة الأبواب أربع مزايا جوهرية:
اتساع الانقسام والمدى التحليلي خلف القرار: بالرغم من أن قرار التصويت الظاهري قد يبدو بالإجماع، إلا أن المحضر يقسم الأسباب بدقة؛ فمثلاً يبيّن المحضر أن شريحة من المشاركين رأت الرفع كـ "إجراء تأميني" ضد التضخم المرتفع (يمكن التراجع عنه لاحقاً)، بينما رأته شريحة أخرى "ضرورة هيكلية" في السيناريو الأساسي، في حين أشارت شريحة ثالثة إلى أن مستويات الفائدة الحالية غير تقييدية بالقدر الكافي، واقترح آخرون رفع تقدير الفائدة المحايدة (Neutral Rate) التي تحافظ على توازن الاقتصاد.
السلم اللفظي التدرجي (Verbal Escalation Ladder): يستبدل الفيدرالي الأسماء بكلمات كمية محددة تعكس اتساع الرأي بين الـ 19 مشاركاً (7 أعضاء مجلس المحافظين + 12 رئيس بنك إقليمي). ويتدرج هذا السلم اللفظي عبر المستويات التالية: "قلة" (Few) -> "بعض" (Several) -> "عدة" (Many) -> "معظم المشاركين" (Most Participants). وإن الانتقال من عبارة "بعض المشاركين" إلى "معظم المشاركين" بشأن خطوة معينة (مثل رفعة إضافية قبل نهاية العام) هو ما يدفع الأسواق فوراً لإعادة تسعير العقود.
الملفات الظاهرة والغائبة من جدول الأعمال: تتبع البنود المسكوت عنها يوفر إشارات استباقية؛ فعلى سبيل المثال، عندما يتناول المحضر فقرة كاملة عن مخاطر التمويل بالديون لتقنيات الذكاء الاصطناعي ثم تختفي الفقرة في الاجتماع التالي، فهذا يعني زوال الوزن النسبي الفوري للملف من على طاولة النقاش، وليس بالضرورة انتهاء خطره.
الفجوة بين توقعات خبراء الفيدرالي (Staff) وتوقعات الأعضاء (Participants): كشف تقييم خبراء الفيدرالي عن تعديل جوهري لموعد عودة التضخم إلى النسبة المستهدفة 2% ليصبح في عام 2029 بدلاً من عام 2028، وهو تفصيل استراتيجي يوضح صلابة التضخم هيكلياً دون أن يُذكر صراحة في البيان الصحفي.
يرتبط هذا التحول في تسعير الفائدة بالبيانات الاقتصادية الواردة بين الاجتماعات؛ حيث انخفض التضخم الأساسي لشهر أغسطس إلى 3.0% (أقل من تقديرات خبراء الفيدرالي البالغة 3.2%)، تلاه تقرير الوظائف الذي أظهر إضافة 29 ألف وظيفة فقط مع ارتفاع البطالة إلى 4.2%، مما كبح جماح سيناريوهات التشديد المفرط.
مسار تحول احتمالات الفائدة لاجتماع 28 أكتوبر 2026 (CME FedWatch)
المستهدف (نقطة أساس) | الحالي (12 أكتوبر) | قبل يوم (9 أكتوبر) | قبل أسبوع (5 أكتوبر) | قبل شهر (11 سبتمبر) |
350 - 375 | 0.0% | 0.0% | 0.0% | 6.5% |
375 - 400 (الحالي) | 80.6% | 82.3% | 77.9% | 51.0% |
400 - 425 | 19.4% | 17.7% | 22.1% | 42.5% |
إن استدامة هذه الاحتمالات مرهونة بشكل مباشر بالقراءات القادمة لأسعار المستهلكين والمنتجين.
2.2. ملف الاقتصاد الأمريكي والتضخم (CPI & PPI Dynamic)
يشكل صدور مؤشري أسعار المستهلكين (CPI) وأسعار المنتجين (PPI) الاختبار الحقيقي لمعادلة التضخم الحالية. وتكمن الأهمية الاستراتيجية لهذين المؤشرين في إمداد صناع السياسة النقدية بالبيانات الحاكمة للموازنة بين خطرين متقابلين: التسبب في ركود اقتصادي نتيجة الاستمرار في التشديد النفي، أو إتاحة الفرصة للتضخم للاستقرار عند مستويات مرتفعة نتيجة التسرع في التيسير.
تترقب الأسواق صدور مؤشر أسعار المستهلكين (CPI) يوم الأربعاء 14 أكتوبر، يليه مؤشر أسعار المنتجين (PPI) يوم الخميس 15 أكتوبر. وينصب التركيز التحليلي على التضخم الأساسي (Core CPI) الذي يستبعد أسعار الغذاء والطاقة متقلبة الطبيعة؛ إذ إن ارتفاع تكاليف الطاقة يهدد بنقل الضغوط السعرية من التكاليف الإنتاجية إلى المستهلك النهائي.
معضلة انتقال التكاليف الإنتاجية: تضع أسعار المنتجين مرتفعة التكلفة الشركات أمام خيارين أحلاهما مر: إما تمرير الزيادة للمستهلك النهائي مما يغذي التضخم الهيكلي، أو تحمّلها على حساب هوامش الأرباح الصافية.
المعضلة المزدوجة للفيدرالي: يضغط تباطؤ التوظيف (إضافة 29 ألف وظيفة فقط وارتفاع البطالة لـ 4.2%) باتجاه إنهاء دورة التشديد لحماية سوق العمل، لكن استمرار التضخم مرتفع الطاقة يجبر البنك على إبقاء الفائدة في مستويات تقييدية لفترة أطول.
إن أي ارتفاع غير متوقع في أسعار المنتجين سينعكس مباشرة على هوامش أرباح القطاع المصرفي والشركات الكبرى للربع الثالث.
2.3. ملف نتائج أعمال البنوك الكبرى للربع الثالث (Q3 Corporate Earnings)
تُعد نتائج أعمال البنوك الأمريكية الكبرى بمثابة المسح الشامل والحراري لوضع الاقتصاد الكلي؛ فهي توفر قراءة دقيقة حول الأداء المالي للشركات والأسر، وجودة الائتمان، ومستويات تعثر القروض تحت ضغط الفائدة المرتفعة.
ينطلق موسم الإفصاحات يومي الثلاثاء 13 والأربعاء 14 أكتوبر بإعلان نتائج نخبة الكيانات المالية: JPMorgan Chase, Goldman Sachs, Citigroup, Wells Fargo, Bank of America, Morgan Stanley. ويستند التقييم المؤسسي لأداء هذا القطاع إلى أربعة محاور مالية مدمجة:
صافي دخل الفوائد (Net Interest Income - NII): يقيس مدى قدرة البنوك على توسيع الفارق بين فائدة الإقراض وفائدة الودائع في بيئة فائدة مرتفعة.
معدل نمو القروض: يعكس مستوى الطلب الاستثماري والاستهلاكي على الائتمان تحت وطأة تكلفة الاقتراض.
مخصصات خسائر الائتمان (Loan Loss Provisions): البند الأكثر حساسية، والذي يبيّن حجم المبالغ التي تجنبها البنوك تحسباً لزيادة تعثر المقترضين عن السداد.
نشاط الخدمات المصرفية الاستثمارية والاندماجات: يوضح مدى تعافي صفقات الاستحواذ وإصدارات الأسهم والسندات في أسواق رأس المال.
علاوة على ذلك، تتجه الأنظار يوم الخميس 15 أكتوبر نحو نتائج شركة تايوان لصناعة أشباه الموصلات (TSMC). ولا يقتصر أثر نتائج TSMC على قطاع التكنولوجيا فحسب، بل يمتد ليشكل المؤشر القياسي الأول لاستدامة الإنفاق الرأسمالي (Capex) لشركات التكنولوجيا الكبرى (Big Tech) على تقنيات الذكاء الاصطناعي. وفي ظل عائد سندات الخزانة البالغ 5.215%، فإن أي تباطؤ في نمو أرباح TSMC سيعيد تسعير تقييمات أسهم النمو في مؤشر Nasdaq، عبر تطبيق معدلات خصم أعلى على تدفقاتها النقدية المستقبلية.
تتفاعل هذه التقييمات مباشرة مع التحركات الهيكلية في سوق السندات.
2.4. ملف عوائد السندات والتحركات الهيكلية (US Treasury Yields)
تشكل عوائد سندات الخزانة الأمريكية نقطة الارتكاز لكافة تقييمات الأصول المالية؛ إذ تُستخدم كمعدل خالي من المخاطر (Risk-Free Rate) لخصم التدفقات النقدية المستقبلية وتحديد الجاذبية الاستثمارية النسبية.
تسجل العوائد حالياً مستويات مرتفعة، حيث يستقر عائد عقود السندات لأجل 10 سنوات (10YV6) عند مستوى 5.215% (بتغير -0.003 أو -0.06%). وتظهر عقود النوتات الآجلة التحركات التالية:
عقود سنتين (ZTZ6): سجلت 101'265 (بتراجع دقيق قدره -0'002 أو -0.01%).
عقود 5 سنوات (ZFZ6): سجلت 103'190 (دون تغيير / UNCH).
عقود 10 سنوات (ZNZ6): سجلت 104'200 (بارتفاع قدره +0'010 أو +0.03%).
مفهوم استثماري هيكلي: "توقف الفيدرالي عن رفع الفائدة لا يعني بالضرورة انخفاض عوائد السندات طويلة الأجل". وتفسير ذلك يعود إلى عوامل مستقلة عن قرارات الفيدرالي قصيرة الأجل:
علاوة المخاطر (Term Premium): العائد الإضافي الذي يطلبه المستثمر لقاء حجز أمواله لفترات طويلة في ظروف عدم اليقين.
تضخم إصدارات الدين الحكومي: التوسع في طرح السندات الحكومية لتمويل العجز المالي يرفع المعروض ويضغط على الأسعار، مما يدفع العوائد للارتفاع.
توقعات التضخم الهيكلية: قناعة الأسواق بأن التضخم لن يعود سريعاً إلى هدف 2% تجعل العوائد طويلة الأجل متمسكة بمستويات عالية.
تتطلب هذه المعطيات ربط الملفات كافة ضمن شبكة تحليليّة واحدة.
3. العلاقات المتبادلة والتشابك الهيكلي بين الملفات (Market Interconnections)
لا يمكن قراءة أي مؤشر اقتصادي بمعزل عن بقية المتغيرات؛ ف الأسواق المالية تعمل عبر شبكة معقدة من تأثيرات السلسلة المترابطة (Cascade Effects)، حيث يتسبب التغير في ملف واحد بتفاعل متسلسل يمتد لكافة فئات الأصول.
تتضح دورة التأثير المتبادل بين الملفات وفق التسلسل التحليلي التالي:
ارتفاع تكاليف الإنتاج وأسعار الطاقة: يغذّي مباشرة مؤشرات أسعار المنتجين (PPI) وينتقل تدريجياً لأسعار المستهلكين (CPI).
عناد التضخم واستقراره فوق المستهدف: يجبر الفيدرالي على التمسك بسياسته التقييدية، وهو ما يعكسه تسعير أداة CME FedWatch بتراجع احتمالات التيسير.
تمسك الفيدرالي بالمستويات التقييدية: يدفع عوائد السندات طويلة الأجل (10Y Yield @ 5.215%) للارتفاع، مما يرفع معدل الخصم المالي المطبق على الأصول.
ارتفاع العوائد ومعدلات الخصم: يضغط على تقييمات أسهم النمو والتكنولوجيا (Nasdaq)، ويرفع تكاليف التمويل لدى البنوك ويجبرها على زيادة مخصصات خسائر الائتمان.
ارتفاع العوائد الحقيقية وقوة الدولار: يفرضان ضغطاً مزدوجاً على الذهب والأصول المالية المقومة بالدولار.
مخطط التدفق النصي المباشر للروابط الهيكلية (Standard Markdown Text Flow)
ارتفاع أسعار الطاقة وتكاليف الإنتاج --> ضغوط صعودية على PPI و Core CPI --> تمسك الفيدرالي بالفائدة التقييدية (CME FedWatch) --> ارتفاع عوائد السندات طويلة الأجل (10Y Yield @ 5.215%) --> ارتفاع معدلات الخصم وقوة الدولار --> ضغط مزدوج: هبوط تقييمات الأسهم والذهب / ارتفاع مخصصات ديون البنوك
[ارتفاع أسعار الطاقة وتكاليف الإنتاج]
                 │
                 ▼
     [ارتفاع PPI و Core CPI]
                 │
                 ▼
[تمسك الفيدرالي بالفائدة التقييدية (CME FedWatch)]
                 │
                 ▼
[صعود عوائد السندات طويلة الأجل (10Y Yield @ 5.215%)]
                 │
                 ├──────────────────────────────────────┐
                 ▼                                      ▼
[ضغط على تقييمات الأسهم وزيادة مخصصات البنوك]   [ارتفاع الدولار والضغط المزدوج على الذهب]
تنتقل هذه العلاقات التراكمية لتلقي بظلالها على نفسية المتعاملين وطريقة تسعير المخاطر.
4. نفسية السوق وديناميكيات شهية المخاطرة (Market Sentiment & Risk Appetite)
تتحرك نفسية السوق حالياً في منطقة حذرة تتنازعها قوة التفاؤل بالهبوط الناعم (Soft Landing) من جهة، والخشية من المخاطر الهيكلية للتشديد النقدي المطول (Higher for Longer) من جهة أخرى. يُظهر سلوك المتعاملين حالة من إعادة التقييم الصارمة (Asset Repricing) بدلاً من الاندفاع العشوائي.
ويتأثر المزاج العام للمتعاملين خلال هذا الأسبوع بعاملين أساسيين:
تأثير العطلة الفيدرالية الإثنين 12 أكتوبر: المصادفة لعيد كولومبوس في الولايات المتحدة وعيد الشكر في كندا، والتي تؤدي إلى إغلاق بعض الأسواق وانخفاض أحجام التداول والسيولة في سوق السندات في بداية الأسبوع، مما قد يرفع حدة التذبذبات مع عودة السيولة الكاملة يوم الثلاثاء.
سلوك التحوط الحذر: يتنقل المستثمرون بين التكالب على الدولار الأمريكي كأصل دفاعي يمنح عائداً مرتفعاً، وبين الاحتفاظ بصفقات تحوطية في الذهب لمواجهة أي اضطرابات في الأسواق أو أزمات اائتمانية مفاجئة.
تحدد هذه المعطيات النفسية كيفية تفاعل الأسواق مع محطات التقويم الاقتصادي القادمة.
5. الأجندة الاقتصادية والبيانات المرتقبة للأسبوع (Economic Calendar)
تستلزم إدارة المخاطر التعامل مع التقويم الاقتصادي كخارطة إشارات قابلة للتنفيذ لتحديد محطات التقلب العالي وتجنب التنفيذ غير المحسوب.
جدول الأحداث والبيانات الاقتصادية المرتقبة (12 - 16 أكتوبر 2026)
اليوم والتاريخ | الحدث / المؤشر الاقتصادي | الدولة / المنطقة | درجة الأهمية | الأثر المتوقع على الأسواق |
الاثنين 12 أكتوبر | عطلة فيدرالية (Columbus Day / Thanksgiving) | أمريكا / كندا | متوسطة | انخفاض سيولة السندات وبداية هادئة للأسبوع. |
الاثنين 12 أكتوبر | خطاب أعضاء بنك إنجلترا (Breeden & Mann) | المملكة المتحدة | متوسطة | تحركات محدودة على الجنيه الإسترليني. |
الاثنين 12 أكتوبر | خطاب عضو الفيدرالي (Hammack) + اجتماع IMF | الولايات المتحدة | متوسطة | تلميحات حول مسار السياسة النقدية والتضخم. |
الاثنين 12 أكتوبر | تقرير التضخم والإقراض المصرفي الياباني | اليابان | متوسطة | التأثير على تسعير الين الياباني وسياسة بنك اليابان. |
الثلاثاء 13 أكتوبر | انطلاق نتائج البنوك الكبرى (JPMorgan, Citi...) | الولايات المتحدة | عالية | تحريك أسهم القطاع المالي والمؤشرات الرئيسية. |
الأربعاء 14 أكتوبر | مؤشر أسعار المستهلكين (CPI) لشهر سبتمبر | الولايات المتحدة | عالية جداً | إعادة تسعير الفائدة، وحركة حادة للدولار والأسهم والذهب. |
الأربعاء 14 أكتوبر | استكمال إفصاحات البنوك (BoFA, Morgan Stanley) | الولايات المتحدة | عالية | تحديد جودة الائتمان ومخصصات القروض. |
الخميس 15 أكتوبر | مؤشر أسعار المنتجين (PPI) | الولايات المتحدة | عالية | قياس تكاليف الإنتاج وهوامش أرباح الشركات. |
الخميس 15 أكتوبر | نتائج أعمال شركة (TSMC) | تايوان / عالمي | عالية | توجيه قطاع التكنولوجيا وأسهم الذكاء الاصطناعي. |
الخميس 15 أكتوبر | تصريحات مفصلة لمسؤولي الفيدرالي الأمريكي | الولايات المتحدة | عالية | صياغة توقعات الأسواق عقب بيانات CPI وPPI. |
خلال الأسبوع | بيانات النمو الاقتصادي (GDP) | المملكة المتحدة | متوسطة | اختبار قدرة الاقتصاد البريطاني على تحمل الفائدة. |
خلال الأسبوع | بيانات التجارة والتضخم | الصين | متوسطة | قراءة طلب ثاني أكبر اقتصاد عالمي وانعكاسه على السلع. |
تنعكس هذه البيانات مباشرة على حركة وتقييمات الأصول المالية الرئيسية.
6. تحليل حركة الأصول الرئيسية المتوقعة (Key Asset Class Analysis)
تقتضي قراءة الأسواق التعامل مع فئات الأصول كمحفظة واحدة متكاملة تتفاعل بتوافق وتضاد مع متطلبات الفائدة والعوائد الحقيقية.
1. مؤشر الدولار الأمريكي (DXY)
يتواجد الدولار في موقع قوة مدعوماً بكونه أصلاً دفاعياً يمنح عائداً مرتفعاً. وسيكون اختبار بيانات CPI وPPI حاسماً؛ حيث إن أي قراءة أعلى من المتوقع ستعزز من مكاسبه وتدفع به نحو مستويات صعودية جديدة نتيجة ارتفاع تسعير التشديد النقدي، بينما قد تؤدي البيانات الضعيفة إلى تصحيح مؤقت.
2. الذهب (XAU/USD)
يخوض الذهب اختباراً مزدوجاً؛ فمن جهة يقع تحت ضغط العوائد الحقيقية المرتفعة وقوة الدولار التي ترفع تكلفة الفرصة البديلة للاحتفاظ به. ومن جهة أخرى، يتلقى دعماً من طلب الملاذ الآمن والتحوط ضد المخاطر الائتمانية. الحركة المتوقعة تعتمد على محصلة بيانات التضخم واتجاه العوائد.
3. سندات الخزانة الأمريكية (US Treasuries)
تتحرك أسعار السندات بنسبة عكسية مع العوائد. تظهر عقود 10 سنوات (ZNZ6) عند 104'200 تحركاً عرضياً مائلاً للحذر. أي مفاجأة صعودية في التضخم ستدفع العوائد (10YV6) للاستقرار فوق 5.215%، مما يضغط على أسعار السندات هبوطاً.
4. أسهم وول ستريت (S&P 500, Nasdaq)
تتأرجح الأسهم بين مطرقة العوائد المرتفعة التي ترفع معدل الخصم، وسندان نتائج الأعمال. أسهم النمو والتكنولوجيا ستكون الأكثر حساسية لبيانات التضخم وعوائد السندات ونتائج TSMC، بينما تعتمد أسهم القطاع المالي على إرشادات البنوك بشأن صافي دخل الفوائد (NII).
التوقعات الاتجاهية للأصول ومستويات التحوط
الأصل المالي | الاتجاه المتوقع | المحرك الأساسي | مستوى التحوط المطلوب |
الدولار الأمريكي (DXY) | صاعد إلى عرضي | قراءات CPI وعوائد السندات | متوسط - تحوط ضد قراءات CPI المفاجئة |
الذهب (XAU/USD) | عرضي إلى هابط | العوائد الحقيقية وقوة الدولار | مرتفع - وضع أوامر وقف صلبة |
سندات الخزانة (10Y Yield) | صاعد (العوائد) | الضغوط التضخمية وإصدارات الدين | مرتفع - متابعة قراءات PPI وتصريحات الفيدرالي |
أسهم وول ستريت (S&P/Nasdaq) | عرضي مائل للهبوط | التقييمات ومخصصات ديون البنوك ونتائج TSMC | مرتفع - تحوط عبر خيارات التقلب (Options) |
تتوزع هذه التحركات ضمن ثلاثة سيناريوهات رئيسية قابلة للتحقق.
7. السيناريوهات المحتملة للأسواق (Market Scenarios)
يستلزم التداول المؤسسي التفكير القائم على الاحتمالات لبناء خطط حركية مسبقة تضمن الاستجابة السريعة لمفاجآت البيانات.
                    ┌─── [1] السيناريو الإيجابي (تراجع CPI/PPI + نتائج بنوك قوية) ───> ارتفاع الأسهم والذهب / تراجع الدولار
                    │
مسارات الأسواق ────┼─── [2] السيناريو المحايد (بيانات تطابق التوقعات) ───────────> تداول عرضي / تثبيت أداة FedWatch
                    │
                    └─── [3] السيناريو السلبي (تضخم مرتفع + قفزة عوائد السندات) ───> هبوط حاد للأسهم والذهب / قفزة للدولار
7.1. السيناريو الإيجابي (Bullish / Soft-Landing Scenario)
المحفز: تراجع التضخم الأساسي (Core CPI) و(PPI) بأقل من التوقعات، مع إعلان البنوك الكبرى عن أرباح قوية ومخصصات ائتمانية منخفضة وتراجع عوائد السندات.
رد فعل الأسواق: صعود قوي لمؤشرات الأسهم الأمريكية (S&P 500 و Nasdaq)، ارتفاع أسعار الذهب، وتراجع مؤشر الدولار وعوائد السندات طويلة الأجل.
7.2. السيناريو المحايد (Neutral / Range-Bound Scenario)
المحفز: صدور بيانات تضخم متطابقة تماماً مع توقعات المحللين، مع نتائج أرباح بنوك متوازنة دون مفاجآت كبيرة في خسائر القروض.
رد فعل الأسواق: استمرار التداول العرضي الحذر للأصول المالية، وترسيخ تسعير أداة CME FedWatch لسيناريو الإبقاء على الفائدة (80.6%) دون تغيير حاد.
7.3. السيناريو السلبي (Bearish / Stagflationary Pressure Scenario)
المحفز: تسجيل قراءات تضخم أعلى من المتوقع مدفوعة بارتفاع أسعار الطاقة، مع زيادة البنوك لمخصصات خسائر الائتمان وتصريحات متشددة من مسؤولي الفيدرالي يوم الخميس، مما يسبب قفزة جديدة في عوائد السندات.
رد فعل الأسواق: هبوط حاد وسريع في أسهم النمو والتكنولوجيا والذهب، وقفزة قوية لمؤشر الدولار وعوائد السندات نحو مستويات قياسية.
8. الخلاصة الاستراتيجية والتوصيات للمستثمرين (Strategic Investment Conclusion)
تتلخص الرؤية الاستراتيجية لهذا الأسبوع في أن الأسواق المالية تمر بمرحلة إعادة هيكلة دقيقة لتسعير الأصول؛ حيث لم يعد التساؤل مقتصراً على "هل يرفع الفيدرالي الفائدة أم لا؟"، بل يمتد إلى "كم من الوقت ستظل تكلفة الاقتراض مرتفعة؟ وما مدى قدرة هوامش أرباح الشركات على الصمود؟".


