1. الملخص التنفيذي (Executive Summary)
مثّل أسبوع "جاكسون هول" (أغسطس 2026) منعطفاً استراتيجياً في تاريخ السياسة النقدية الأمريكية، حيث انتقلت الأسواق من مرحلة "اليقين بالتيسير" إلى حالة من "إعادة المعايرة الهيكلية" الشاملة. لم يكن خطاب رئيس الاحتياطي الفيدرالي الجديد، كيفين وارش، مجرد ظهور أول، بل كان بمثابة إعلان "عقيدة نقدية" جديدة تستهدف استعادة مصداقية البنك المركزي عبر "كبح جماح السيولة" الفائضة. لقد تحول جوهر النقاش في الأروقة المالية من توقيت خفض الفائدة إلى حتمية الرفع، مدفوعاً بنبرة "هوكش" صريحة ترى في الأوضاع المالية الحالية انعداماً للتقييد المطلوب. إننا نشهد اليوم بداية عهد لا يسعر الفائدة كأرقام فحسب، بل يسعر قدرة الفيدرالي الجديد على كسر حلقة التضخم اللزج.
2. ملف السياسة النقدية: "عقيدة وارش" والتحول الهيكلي
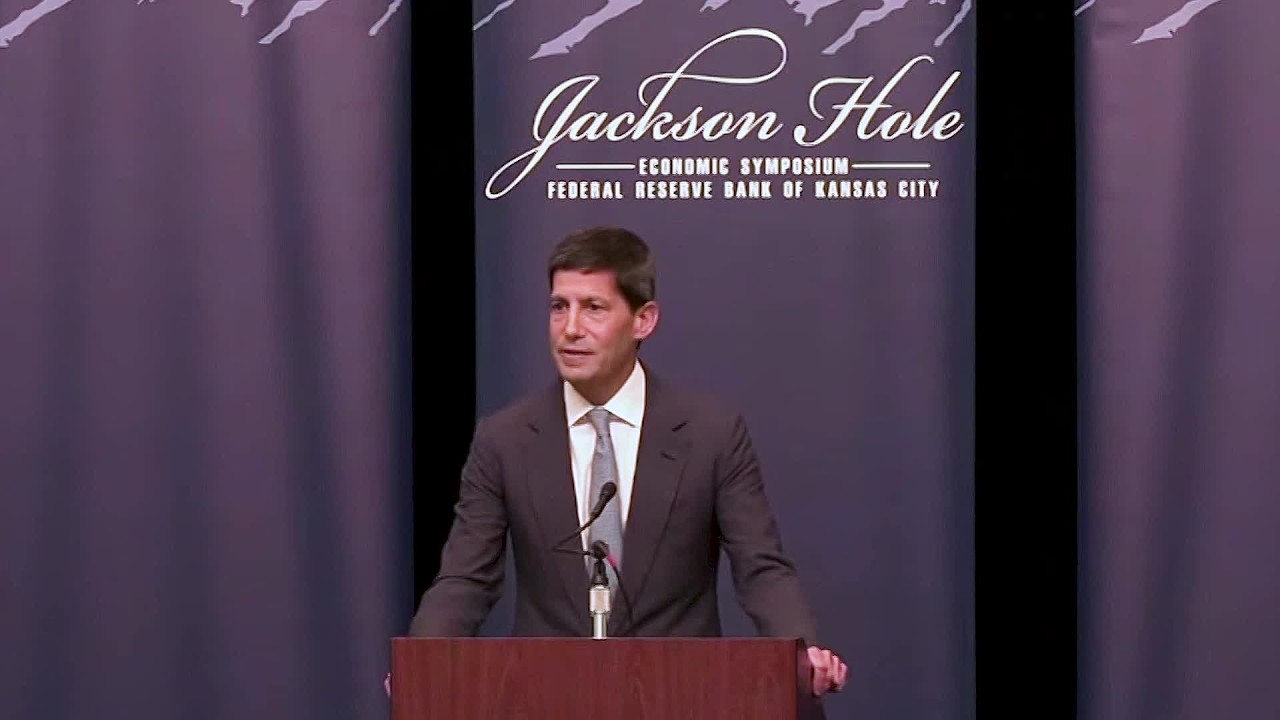
يعيد كيفين وارش تعريف "التقييد المالي" من منظور يتجاوز مستويات الفائدة الاسمية إلى كفاية التضييق في النظام المالي ككل. وفي خطابه التاريخي بـ 28 أغسطس، أرسل وارش رسائل حازمة مفادها أن "التضخم لا يتباطأ بشكل ذي معنى" وأن "الأوضاع المالية الحالية ليست تقييدية"، وهو ما يعد انسلاخاً جذرياً عن نهج سلفه الذي اتسم بالمرونة.
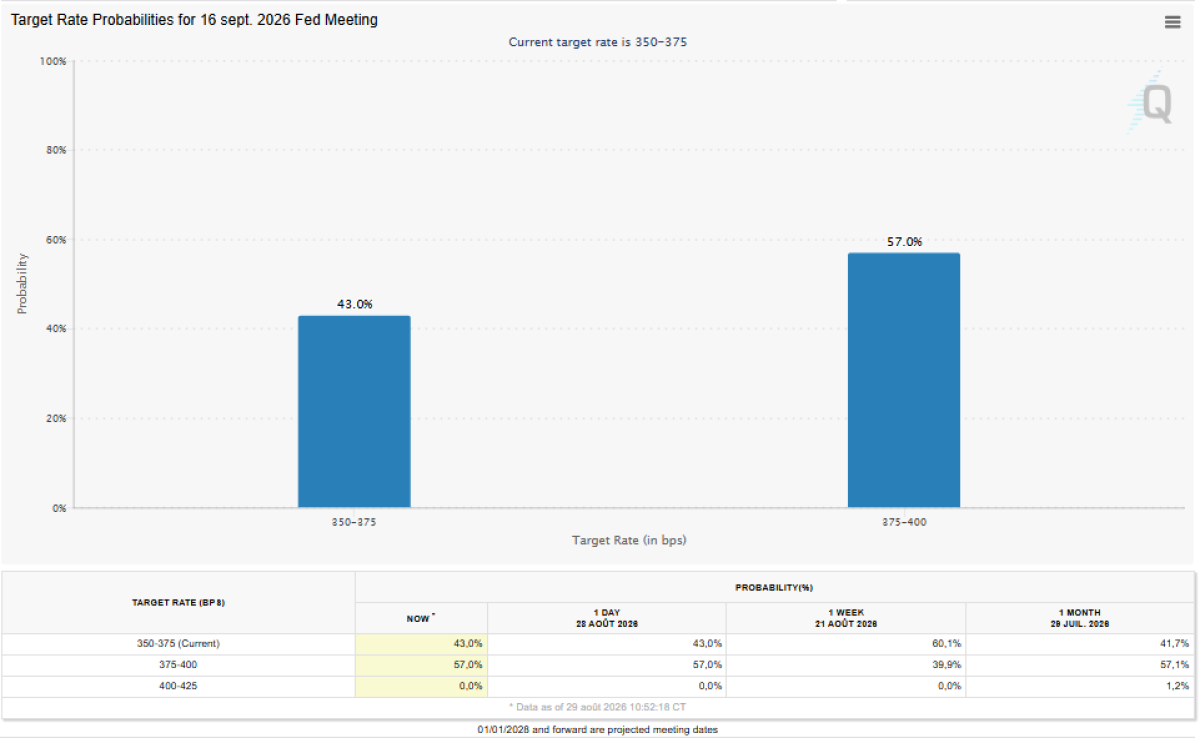
ولعل التحول الأكثر إثارة للجدل في "عقيدة وارش" هو مقترحه بخفض وتيرة اجتماعات لجنة السوق المفتوحة (FOMC) من 8 إلى 6 اجتماعات سنوياً؛ وهو توجه يهدف إلى تقليل "الضجيج" في الأسواق وكسر حلقة الاعتماد المفرط على تصريحات المسؤولين. هذا التوجه يأتي في ظل انقسام عميق كشفت عنه محاضر يوليو (صوت 9 مقابل 3 لصالح التثبيت)، إلا أن البيانات المسربة تشير إلى أن الكتلة المطالبة بالرفع قد اتسعت لتشمل ما بين 5 إلى 7 أعضاء. ونتيجة لذلك، قفزت احتمالات رفع الفائدة في سبتمبر إلى 57% وفقاً لأداة CME FedWatch، مما يعكس رغبة الفيدرالي في استعادة زمام المبادرة النقدية.
3. ملف الاقتصاد الأمريكي: التضخم العنيد ومفارقة التوظيف
يواجه الاقتصاد الأمريكي "مفارقة نقدية" معقدة؛ حيث تظهر بيانات التضخم صلابة هيكلية في حين تبدي مراجعات سوق العمل علامات تآكل واضحة، مما يضع "علاوة المخاطر" تحت ضغط مستمر.
جدول مقارنة مؤشرات التضخم (PCE) مقابل مستهدفات الفيدرالي:
المؤشر (يوليو 2026) | القيمة الحالية | مستهدف الفيدرالي | الفجوة النقدية |
التضخم العام (Headline PCE) | 3.7% | 2.0% | +1.7% |
التضخم الأساسي (Core PCE) | 3.3% | 2.0% | +1.3% |
وبينما يظل التضخم بعيداً عن المستهدف، كشفت المراجعة المرجعية للتوظيف عن خفض صادم لتقديرات الوظائف بنحو 79 ألف وظيفة (مع انكماش حاد في القطاع الخاص بلغ 178 ألفاً)، مما يعزز الرؤية القائلة بأن سوق العمل يعاني من "إجهاد صامت". بالنسبة لوارش، فإن هذا التدهور لا يمنع بالضرورة التشدد، بل يفرض "إعادة معايرة" للتركيز على استقرار الأسعار كشرط أساسي لنمو سوق العمل على المدى الطويل، وهو ما يدفع الدولار لمزيد من القوة أمام شركائه التجاريين.
4. السياسات النقدية المقارنة وأسواق الصرف (FX)
دخلت أسواق الصرف مرحلة من "حروب العملات الصامتة" مع اتساع "فجوة السياسة النقدية" (Policy Divergence) بين واشنطن وبقية العالم. ففي الوقت الذي نفذت فيه السلطات اليابانية تدخلاً قياسياً غير مسبوق بقيمة 15.4 تريليون ين لحماية عملتها من "تآكل الرافعة المالية"، لا يزال الين يرزح تحت ضغط عوائد السندات الأمريكية المرتفعة.
على الجانب الآخر، يتداول اليورو عند مستويات 1.1650 مع ترقب رفع الفائدة من البنك المركزي الأوروبي إلى 2.50%. ومع ذلك، تظل قوة الدولار هي المهيمنة؛ حيث يرى المستثمرون في "عهد وارش" ملاذاً عالي العائد، مما يخلق ضغوطاً انكماشية عابرة للحدود تترجم إلى تراجع في الأصول المالية العالمية المقومة بالدولار، وتعيد تشكيل تدفقات رؤوس الأموال نحو سندات الخزانة الأمريكية.
5. الترابط الهيكلي ومخاطر الاستقرار المالي
تعمل الأسواق المالية حالياً وفق "تأثير متسلسل" (Domino Effect) يربط بين قرارات الفيدرالي وتقييمات الأصول التقنية ومخاطر الائتمان.
خارطة آلية الانتقال النقدي (Transmission Mechanism):
تشدد وارش ← تسطح منحنى العائد ← ارتفاع معدلات الخصم (Discount Rate) ← ضغط على التدفقات النقدية المستقبلية (DCF) ← هبوط تقييمات قطاع التكنولوجيا (Nvidia).
إضافة إلى ذلك، أثار وارش نقطة جوهرية تتعلق بتمويل الذكاء الاصطناعي (AI Capex)، حيث بات الفيدرالي يصنف "التمويل الدائري" في هذا القطاع كخطر على "الاستقرار المالي". إن ضخ سيولة هائلة في بنية تحتية تقنية عالية المخاطر عبر قروض قصيرة الأجل يخلق "فجوة سيولة" يحاول وارش كبحها قبل أن تتحول إلى أزمة ائتمانية نظامية.
6. تحليل نفسية السوق: "قاعة المرايا" واليقين المفقود
وصف وارش العلاقة الحالية بين الفيدرالي والأسواق بمشكلة "قاعة المرايا" (Hall of Mirrors)؛ حيث تراقب الأسواق الفيدرالي، ويراقب الفيدرالي الأسواق لاتخاذ قراره، مما يؤدي إلى نتائج مشوهة. يهدف وارش إلى كسر هذه الحلقة عبر تقليل الاعتماد على "التوجيه المستقبلي" (Forward Guidance) التقليدي، مما وضع المتداولين في حالة "إرباك استراتيجي". المعنويات تحولت بالكامل من التفاؤل بالهبوط الناعم إلى "التحوط ضد الرفع"، مع تزايد اليقين بأن البيانات القادمة لن تكون مجرد أرقام، بل صكوكاً لتأكيد التوجه المتشدد.
7. أهم البيانات الاقتصادية المنتظرة (Economic Calendar)
في ظل إدارة وارش، تكتسب البيانات الاقتصادية "قيمة حرجة" تحدد وتيرة الرفع المرتقب في سبتمبر:
مؤشر التضخم القادم: سيكون الاختبار الحقيقي لمصداقية "التضخم اللزج".
تقرير الوظائف غير الزراعية (NFP): سيحدد ما إذا كان خفض التوظيف (-79 ألف) سيتحول إلى اتجاه نزولي مستمر يهدد التفويض المزدوج.
8. تحليل الأصول المالية: إعادة تسعير الأصول الكبرى
شهدت المحافظ الاستثمارية عملية "تخارج واسعة" من الأصول الخطرة والملاذات غير المدرة للعائد لصالح عوائد السندات:
الذهب: هبط بنسبة 3% ليصل إلى 4560 دولار، حيث أدى ارتفاع العوائد الحقيقية إلى تآكل جاذبيته.
الأسهم: تراجع قطاع التكنولوجيا بحدة، حيث قاد سهم "إنفيديا" التراجعات بنسبة 4.6%؛ تأثراً بارتفاع تكلفة رأس المال وانكشاف مخاطر تمويل الـ AI.
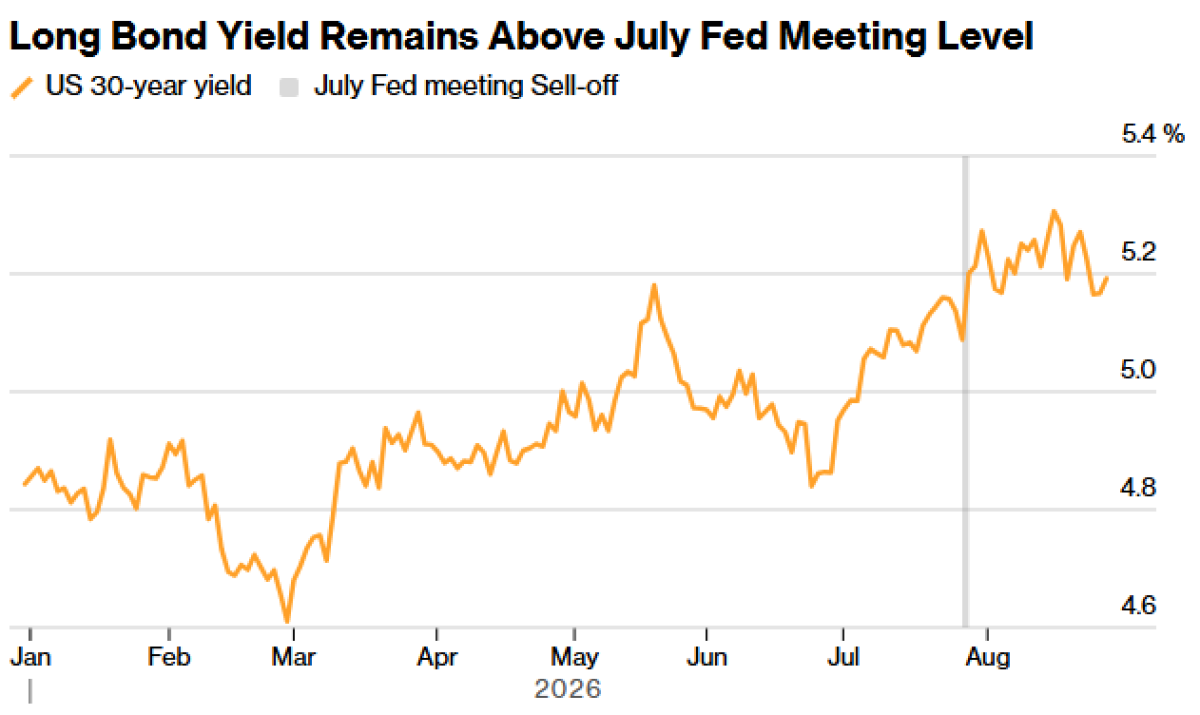
السندات: وصل عائد السندات لعامين إلى 4.29%، بينما سجل الـ 10 سنوات 4.672% والـ 30 سنة 5.16%. هذا التوزيع يعكس حالة من "تسطح المنحنى" (Curve Flattening)، مما يشير إلى توقعات بتباطؤ النمو مع استمرار التشدد النقدي.
9. السيناريوهات المحتملة للأسواق (Market Scenarios)
السيناريو الإيجابي (Bull Case): تباطؤ مفاجئ في التضخم (PCE < 3%) مع استقرار الوظائف. (النتيجة: انتعاش الأسهم والذهب).
السيناريو المحايد - الأكثر ترجيحاً (Base Case): استمرار تضخم الخدمات اللزج، مما يدفع الفيدرالي لرفع الفائدة بـ 25 نقطة أساس في سبتمبر مع نبرة متشددة حيال السيولة. (النتيجة: تذبذب عرضي مائل للهبوط وقوة للدولار).
السيناريو السلبي (Bear Case): تسارع التضخم مع تدهور حاد في الوظائف (Stagflation). (النتيجة: عمليات بيع واسعة "Sell-off" وهبوط حاد لأسهم النمو).
10. الخلاصة والرؤية الاستراتيجية
إن "الفلسفة النقدية الجديدة" في واشنطن تمثل نهاية حقبة السيولة السهلة وبداية عهد "الانضباط الهيكلي". ننصح المستثمرين بتبني استراتيجية "المرونة النقدية" وتقليل الانكشاف على الشركات ذات الرافعة المالية العالية التي تعتمد على التدفقات النقدية بعيدة المدى. في عهد وارش، المصداقية هي العملة الأغلى؛ والأسواق التي اعتادت على تدخل الفيدرالي لإنقاذها يجب أن تدرك أن الأولية الآن هي لسحق التضخم، حتى لو كان ذلك على حساب "الاستقرار المالي" لقطاعات النمو. الاستثمار في العوائد المضمونة والتحوط النشط هما الركيزتان للنجاح في هذه المرحلة الاستثنائية.


