1. المقدمة التنفيذية (Executive Summary)
تقف الأسواق المالية العالمية في مستهل هذا الأسبوع أمام تقاطع استراتيجي معقد تتنازعه قوتان هيكليتان متضادتان؛ فمن جهة، تؤكد البيانات الاقتصادية تباطؤاً ملموساً في سوق العمل الأمريكي، بينما تسجل تكاليف الاقتراض طويلة الأجل ارتفاعات تاريخية بالتوازي مع ضغوط متصاعدة من أسعار الطاقة من جهة أخرى.
يضع هذا التباين تقييمات الأصول الرأسمالية ومخاطر التسعير تحت مجهر المؤسسات الاستثمارية، حيث تحاول المحافظ العالمية توفيق مستوياتها القياسية مع بيئة العائد الحقيقي المرتفع والضغوط التضخمية الهيكلية.
ومع تحول مجرى التركيز التحليلي للأسواق من استيعاب قراءة تقرير الوظائف غير الزراعية الأمريكي الصادر يوم الجمعة الماضي إلى معالجة تحديثات يوم الاثنين (5 أكتوبر 2026)—وعلى رأسها بيانات القطاع الخدمي وحركة الأصول الصباحية—تجاوز التساؤل الجوهري لكبار الاستراتيجيين نطاق التكهن بمسار الفائدة القريب، ليركز على قدرة التقييمات الحالية لأسهم التكنولوجيا والشركات الكبرى على الصمود أمام معادلة تجمع بين عائد سندات مرتفع ونفط يتجاوز المئة دولار وتبدّؤ لافت في التوظيف.
وتتلخص النقاط المفصلية التي تشكل المشهد المالي الحالي بناءً على القراءات الأخيرة فيما يلي:
صدمة سوق العمل: أظهر تقرير الوظائف غير الزراعية (NFP) لشهر سبتمبر إضافة 29 ألف وظيفة فقط مقابل توقعات الأسواق بإضافة 90 ألفاً، مع تعديل بيانات شهر أغسطس سلباً إلى 133 ألفاً (بخصم 29 ألف وظيفة من القراءة السابقة). ورافق ذلك ارتفاع معدل البطالة إلى 4.2% مقارنة بـ 4.1% سابقاً، على الرغم من ارتفاع نسبة المشاركة في القوة العاملة إلى 61.8% (مقارنة بـ 61.6%).
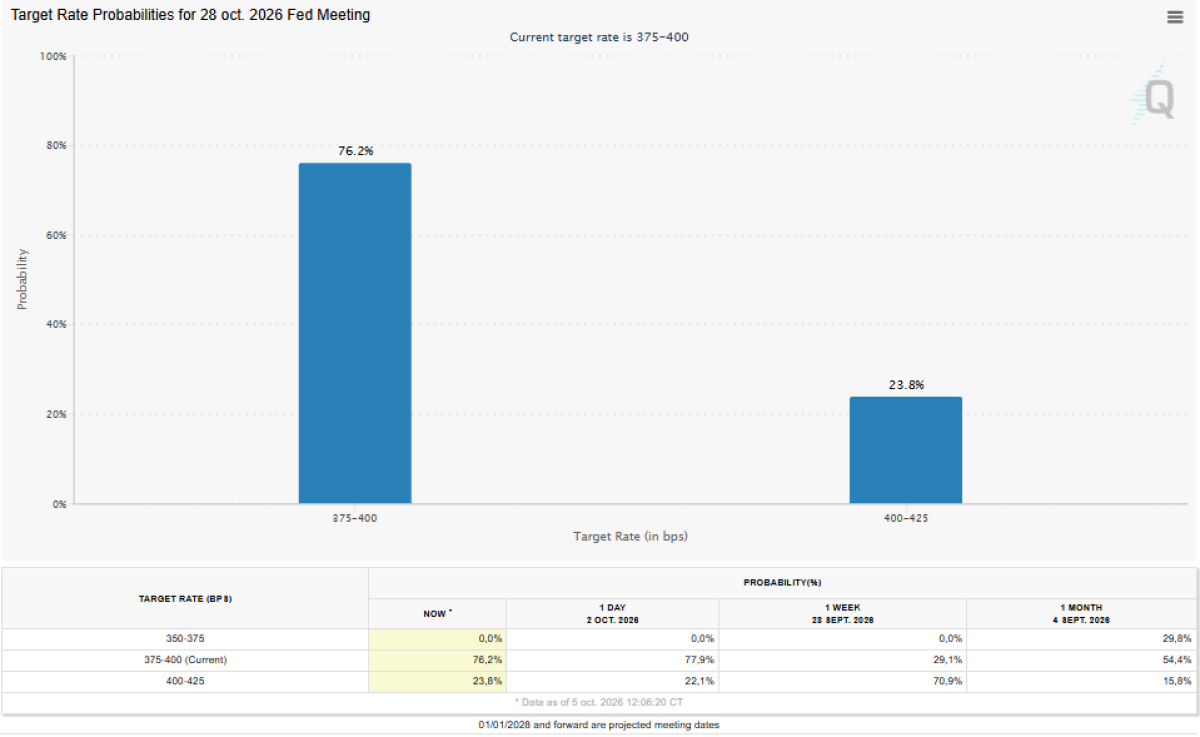
إعادة تسعير الفائدة: أدت البيانات الضعيفة لسوق العمل إلى تراجع حاد في احتمالات رفع أسعار الفائدة في اجتماع 28 أكتوبر عبر أداة CME FedWatch إلى أقل من 20% في التداول اللحظي الأولي (بعد أن كانت عند نحو 64% قبل صدور التقرير)، لتقر الاستحقاقات الحالية احتمالية تثبيت بنسبة 76.2% مقابل 23.8% لاحتمال الرفع بمقدار 25 نقطة أساس، مع استقرار النطاق المستهدف الحالي للفائدة عند 3.75% - 4.00%.
لغز عوائد السندات والنفط: على الرغم من تباطؤ التوظيف، لم تتراجع عوائد أدوات الدين السيادية بالشكل المتوقع، حيث وصل عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى أعلى مستوياته في 24 عاماً عند 5.34% (و5.304% في العقود الآجلة)، بالتزامن مع تداول خام برنت قرب 102 دولار للبرميل.
ضغط العملات والذهب: تراجع اليورو إلى أدنى مستوى له في 17 شهراً ملامساً مستوى 1.1200 بضغط من المخاوف المالية والأوضاع السياسية المرتبطة بالديون الفرنسية وقوة الدولار. وعلى الجانب الآخر، أنهى الذهب تداولات الأسبوع الماضي على تراجع بنسبة 3.4% ليتداول قرب مستويات 4,130 - 4,140 دولاراً للأونصة تحت تأثير ارتفاع العوائد الحقيقية.
إن فهم حركة الأسواق المتقاطعة وتأثيراتها المتسلسلة يتطلب تفكيك الملفات الاقتصادية الأربعة الكبرى بشكل منفصل لتحديد اتجاهات تدفقات السيولة بدقة.
2. الملفات الرئيسية الشاملة (Master Economic Files)
تشكل الملفات الاقتصادية الأربعة الكبرى الدعامة الأساسية لتحديد مسار السيولة العالمية وتعديل القيم العدلية للأصول؛ حيث يعكس كل ملف طبقة حيوية من طبقات تقييم المخاطر وتكلفة رأس المال للمؤسسات الاستثمارية.
2.1. ملف السياسة النقدية وسوق السندات (Monetary Policy & Debt Markets)
تتجه أنظار المؤسسات المالية نحو ترقب محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC)، لمراجعة خلفيات القرار الأخير القاضي برفع أسعار الفائدة بمقدار 25 نقطة أساس ليصل النطاق الحالي إلى (3.75% - 4.00%). وسيكشف المحضر عن حجم الانقسام الداخلي بين صانعي السياسة النقدية، خصوصاً بعد أن أظهرت القراءات الأخيرة تباطؤاً في التضخم متتبعة ببيانات توظيف أضعف بكثير من التقديرات.
المؤشر / المتغير | القراءة / التسعير الحالي |
نطاق الفائدة الحالي للفيدرالي | 3.75% - 4.00% |
احتمالية التثبيت (اجتماع 28 أكتوبر 2026) | 76.2% |
احتمالية الرفع بمقدار 25 نقطة أساس (4.00% - 4.25%) | 23.8% (نطاق تداول ديناميكي تراجع من 64% إلى <20% فور البيانات واستقر عند 23.8%) |
عائد سندات الخزانة لأجل 10 سنوات | 5.34% (العقود الآجلة: 5.304%) |
عائد أذون الخزانة لأجل 3 أشهر (المزاد) | 4.05% |
عائد أذون الخزانة لأجل 6 أشهر (المزاد) | 4.17% |
التداعيات الهيكلية وقراءة سوق الدين تظهر القراءة التحليلية لسوق أوراق الدين لغزاً هيكلياً؛ فعلى الرغم من أن ضعف بيانات التوظيف يضغط مبدئياً باتجاه اتخاذ موقف تيسيري، إلا أن عوائد السندات طويلة الأجل تواصل الارتفاع والثبات عند مستويات قياسية. يعزى هذا السلوك إلى تفاقم العجز الحكومي الأمريكي (حيث تسجل الميزانية عجزاً شهرياً بلغ -167,000 مليون دولار في أغسطس)، وتزايد حجم الإصدارات السيادية لتغطية إعادة التمويل، إلى جانب التخوف المؤسسي من بقاء التضخم المرتفع بضغط من الطاقة. وتترجم هذه المعطيات في صورة "قسط مخاطرة" (Term Premium) مرتفع يطالب به المستثمرون لحيازة أصول الدين طويلة الأجل.
2.2. ملف سوق العمل والتوظيف (Labor Market Dynamics)
يواجه سوق العمل الأمريكي حالة من التباطؤ المنسق، حيث كشفت التطورات الأخيرة عن انخفاض ملحوظ في معدلات التوظيف الجديد مع تباين واضع بين القطاعات.
التحليل القطاعي للتوظيف:
القطاع الخاص: أضاف 46 ألف وظيفة فقط في سبتمبر مقارنة بتوقعات بلغت 85 ألفاً.
القطاع الحكومي: فقد 17 ألف وظيفة (مقابل توقعات إضافة 15 ألفاً).
قطاع التصنيع: سجل إضافة 9 آلاف وظيفة، متوافقاً مع المجرى العام للبيانات.
المؤشرات المساندة ومسار التسريح:
انخفضت فرص العمل الشاغرة (JOLTS) إلى 7.08 مليون فرصة (مقابل 7.23 مليون متوقعة)، مما يؤكد انكماش الطلب على العمالة.
سجل تقرير ADP للتوظيف الخاص قفزة إلى 90 ألف وظيفة مقابل 70 ألفاً متوقعة، إلا أن هذا المؤشر يُظهر تاريخياً ارتباطاً شهرياً ضعيفاً مع التقرير الرسمي (NFP).
استقرت إعانات البطالة الأسبوعية الأولية عند 197 ألف طلب، وبلغت الإعانات المستمرة 1.710 مليون طلب. وعند قراءة المتوسط المتحرك لأربعة أسابيع لإعانات البطالة—المؤشر الهيكلي الذي يركز عليه المحللون التنفيذيون—يتضح أن ترند التسريح لا يزال محدودة وضمن أطر مسيطر عليها، مما يشير إلى أن الشركات تتجنب التسريح الجماعي المباشر لكنها تجمّد التوظيف الجديد.
المعدلات الهيكلية والمشاركة:
ارتفع معدل البطالة الإجمالي إلى 4.2%. وتكتسب هذه الزيادة بُعداً مختلفاً عند ربطها بارتفاع نسبة المشاركة في القوة العاملة من 61.6% إلى 61.8%؛ إذ يعود جزء من ارتفاع البطالة إلى دخول باحثين جدد إلى سوق العمل لم يتم استيعابهم فوراً، وليس فقط بسب فقدان الوظائف القائمة.
2.3. ملف النفط والسلع الأساسية (Energy & Commodities)
تتداول أسعار خام برنت مع بداية الأسبوع قرب مستوى 102 دولار للبرميل. وعلى الرغم من الانخفاض المحدود في الساعات الأخيرة بفضل ارتفاع صادرات الخام من الشرق الأوسط وجود خطط لدى دول مجموعة السبع لاستخدام جزء من المخزونات الاستراتيجية للحد من نقص الإمدادات، إلا أن المخاطر الهيكلية لا تزال قائمة.
تؤدي أسعار الطاقة عند هذه المستويات المرتفعة إلى تشكيل ضغط تضخمي ممتد يسري في سلاسل الإمداد، حيث تتسبب في زيادة مباشرة في تكاليف النقل والإنتاج، وهو ما يضغط على هامش أرباح الشركات ويفرض قيوداً إضافية على البنوك المركزية تمنعها من البدء في دورات تيسير نقدي سريعة.
2.4. ملف الجيوسياسة والأسواق العالمية (Geopolitics & Global FX)
المخاطر الملاحية والجيوسياسية: تزداد حدة التوتر في مضيق هرمز مع تصاعد الاستهدافات للملاحة البحرية. ورداً على ذلك، أكدت إيران أن المضيق لن يعاد فتحه بالكامل إلا بعد تحقيق شروطها في المفاوضات الجارية، ما يضيف علاوة مخاطر جيوسياسية مستمرة على أسعار الشحن والنقل البحري للنفط.
المشهد الأوروبي والعملات: تراجع زوج اليورو/دولار (EUR/USD) ليتداول قرب 1.1200، متأثراً بتفاقم الأوضاع السياسية والمالية والمخاوف المتعلقة بزيادة الديون في فرنسا. وساهم هذا التراجع الأوروبي في منح مؤشر الدولار قوة إضافية، مستفيداً كذلك من الفارق لصالح العوائد الأمريكية.
إن إدراك أبعاد هذه الملفات بشكل منفصل لا يكتمل إلا عبر قياس التأثيرات المتبادلة وآليات الانتقال المالي بينها.
3. العلاقات التبادلية بين الملفات (Cross-file Interrelationships & Transmission Mechanisms)
تعمل آليات الانتقال المالي (Macro Transmission Mechanisms) كنواقل للحركة بين الأسواق؛ إذ لا يتحرك أي أصل مالي في معزل عن المتغيرات الاقتصادية الكلية الأخرى. يؤدي حدوث أي تغير في سوق الدين أو الطاقة إلى إعادة تسعير فورية لأسهم الشركات ومعدلات تقييم العملات.
يوضح الجدول التالي مصفوفة التفاعل المتقاطع بين الملفات الرئيسية وأثرها المباشر على الأصول:
المتغير المحرك | الملف المترابط | آلية الانتقال والأثر المباشر |
ضعف إضافة الوظائف (29 ألفاً) | السياسة النقدية | كبح جماح الفيدرالي وتخفيض احتمالات رفع الفائدة في أكتوبر إلى أقل من 20% لحظياً واستقرارها قرب 23.8%. |
ارتفاع أسعار النفط (102$) | التضخم والسندات | تغذية التضخم الهيكلي وإبقاء عوائد السندات عند قمتها (5.34%) لمنع انخفاض تكاليف الاقتراض. |
ارتفاع عوائد السندات (5.34%) | التقييمات والذهب | ارتفاع معدل الخصم (Discount Rate) والضغط على أسهم التكنولوجيا، وتثبيط الذهب (4,130-4,140). |
الديون الفرنسية والأزمات الأوروبية | قوة الدولار | هبوط اليورو لأدنى مستوى في 17 شهراً (1.1200)، مما يوفر دعماً هيكلياً للدولار الأمريكي. |
تشكل هذه العلاقات المتبادلة المحرك الأساسي لتشغيل التدفقات المالية وصياغة نفسية المستثمرين وتوجهات المخاطرة.
4. نفسية السوق وتوجهات المخاطرة (Market Sentiment & Risk Appetite)
تعيش الأسواق المالية حالة من الصراع بين معسكرين: الأول يتمسك بـ "آمال التيسير النقدي" الناتجة عن تباطؤ التوظيف، والثاني يخشى من سيناريو "التضخم الركودي" وارتفاع تكاليف الاقتراض لفترة أطول.
وتتلخص المعادلة الاستثمارية المحورية في التساؤل التالي: هل تستطيع أصول المخاطرة وخاصة أسهم الشركات الاستمرار قرب مستوياتها القياسية في وقت يستقر فيه عائد سندات 10 سنوات عند 5.34% وتتجاوز أسعار النفط 100 دولار، بالتزامن مع دخول سوق العمل مرحلة تباطؤ ملموسة؟
يتضح من قراءة سلوك المستثمرين التباين التالي:
عزوف المخاطرة في الذهب والعوائد الحقيقية: لم يستطع الذهب الارتفاع عقب تقرير الوظائف الضعيف جراء الضغط الواقع عليه من العائد الحقيقي المرتفع (معادلة: العائد الاسمي 5.34% مطروحاً منه التضخم المتوقع)، حيث تفرض العوائد الحقيقية المرتفعة تكلفة فرصة بديلة عالية على حيازة الذهب كأصل لا يقدم عائداً دورياً، مما يحد من استجابته للتحوط الجيوسياسي.
تماسك أسواق الأسهم ومعدل الخصم: تظهر مؤشرات الأسهم تمساكاً نسبياً بفضل القطاعات القوية؛ حيث يتداول صندوق SPY (S&P 500) عند $774.40 (+0.62%) وصندوق QQQ (Nasdaq 100) عند $754.70 (+0.68%) مدعومين بزخم التكنولوجيا والذكاء الاصطناعي. إلا أن استقرار عوائد الـ 10 سنوات عند 5.34% يرفع معدل الخصم (Discount Rate) المطبق على التدفقات النقدية المستقبلية، مما يضغط مباشرة على انكماش مكررات الربحية القائمة على القيمة النهائية (Terminal Value Multiples) للشركات ذات التقييمات المرتفعة.
تؤثر هذه المعنويات بشكل مباشر على كيفية تعاطي المتعاملين مع البيانات والأحداث المجدولة في المفكرة الاقتصادية للأسبوع الحالي.
5. أهم البيانات الاقتصادية المرتقبة (Key Upcoming Economic Data)
تكتسب البيانات المرتقبة للأسبوع الحالي أهمية بالغة في حسم الجدل الاستثماري؛ فهي إما أن تؤكد سيناريو التباطؤ المنظم والاقتصاد المتزن، أو تشير إلى ضغوط تضخمية ركودية أعمق.
تستعرض الأجندة الاقتصادية للأسبوع (بدءاً من الاثنين 5 أكتوبر 2026 وما يليه) الأحداث الهيكلية التالية:
اليوم / التوقيت (UTC) | الحدث / المؤشر الاقتصادي | التوقعات / القراءة | الأهمية الاستراتيجية |
الاثنين 08:30 | مؤشر Sentix لثقة المستثمرين (منطقة اليورو) | الفعلي: 2.70 (المتوقع: 4.50 / السابق: 5.10) | انخفاض الثقة يظهر انكماش التوقعات الاقتصادية الأوروبية. |
الاثنين 14:00 | مؤشر ISM للقطاع الخدمي (الأمريكي) | نتائج معظم المؤشرات الفرعية تجاوزت التوقعات | تقييم النشاط، والتوظيف، والتغير في الأسعار المدفوعة من الشركات. |
الاثنين 15:30 | مزاد أذون الخزانة (3 أشهر و6 أشهر) | العائد المقبول: 4.05% (3 أشهر) و 4.17% (6 أشهر) | مراقبة مستويات العائد ومعدلات التغطية للإقبال المؤسسي. |
الأربعاء (مرتقب) | نشر محضر اجتماع الفيدرالي الأمريكي (FOMC) | تفاصيل قرار رفع سبتمبر (25 نقطة أساس) | كشف انقسام الأعضاء وحجم القلق من النفط والتضخم مقابل التوظيف. |
خلال الأسبوع | أرقام قطاع التصنيع (اليابان، المملكة المتحدة، كندا) | قراءات متفرقة / نتائج mixed | قياس مستويات الانكماش أو التوسع في التصنيع العالمي. |
السيناريوهات التشغيلية لمؤشر ISM للقطاع الخدمي: يعتبر القطاع الخدمي محركاً أساسياً للاقتصاد الأمريكي. وفي هذا السياق:
إذا أظهر التقرير نشاطاً قوياً مصحوباً بارتفاع في الأسعار المدفوعة، فإن ذلك سيعيد ترسيخ مخاوف الفائدة المرتفعة، مما يحفز عوائد السندات والدولار للصعود مجدداً.
أما إذا أظهر التقرير ضعفاً في النشاط وتراجعاً في التوظيف، فسيعد ذلك تأكيداً إضافياً لبيانات الوظائف الأخيرة، مما يرسخ سيناريو تباطؤ النمو ويضغط على العوائد.
من شأن هذه البيانات الاقتصادية أن تترجم إلى تحركات مباشرة ومحددة على أسعار الأصول المالية الرئيسية.
6. أهم الأصول المتوقع تحركها (Key Expected Asset Movements)
تتحرك الأصول المالية الرئيسية في اتجاهات محددة بفعل تقاطع البيانات الفنية والمعطيات الكلية؛ حيث يستجيب كل أصل بشكل مباشر للتغيرات في العوائد الحقيقية وسعر الدولار.
زوج اليورو/دولار (EUR/USD): يتداول الزوج حالياً قرب مستويات 1.1200. وتظل القوة المشروطة للدولار قائمة بفضل ارتفاع عوائد أوراق الخزانة والتعثر المالي والسياسي في فرنسا. كسر مستوى 1.1200 هبوطاً قد يدفع الزوج نحو مستويات دعم أعمق، بينما يتطلب أي تعافٍ تراجعاً ملموساً في العوائد الأمريكية وانحسار المخاطر السياسية في أوروبا.
الذهب (XAU/USD): يستقر الذهب قرب مستويات 4,130.14 - 4,140.00 دولاراً للأونصة. تتوقف حركة الذهب القادمة على مسار العوائد الحقيقية للدولار؛ فاستمرار ارتفاع العوائد الحقيقية يفرض سقفاً صلباً يمنع صعود الذهب، بينما قد يوفر أي انخفاض في العوائد بالتوازي مع المخاطر الجيوسياسية في مضيق هرمز دافعاً لإعادة اختبار مستويات مقاومات أعلا.
النفط خام برنت (Brent): يستقر السعر قرب 102 دولار للبرميل. يتداول خام برنت في نطاق تذبذب مفتوح؛ حيث تحاول زيادة الصادرات والإفراج عن المخزونات امتصاص الضغوط، إلا أن حدوث أي تصعيد ناتج عن قيود المفاوضات الإيرانية بخصوص مضيق هرمز قد يرفع السعر مجدداً فوق مستويات 105 دولارات.
أسواق الأسهم الأمريكية (SPY / QQQ): يتداول صندوق SPY عند $774.40 وصندوق QQQ عند $754.70. تظهر الأسهم حساسية عالية لمعدلات الخصم؛ إذ إن بقاء عوائد السندات عند 5.34% يزيد من انكماش مكررات الربحية القائمة على القيمة النهائية للشركات التكنولوجية، مما يحفز عمليات إعادة التمركز المؤسسي.
البيتكوين (BTC/USD): يتداول البيتكوين ضمن نطاق $85,364.08 إلى $86,950.00. ويُستخدم البيتكوين في التداولات الحالية كمقياس إضافي لشهية المخاطرة الرقمية وسرعة استجابة السيولة للتحولات النقدية.
تتجه تحركات الأصول ضمن هذه النطاقات المحددة لتشكل جسراً تحليلياً يربط الاستجابة السعرية المباشرة بالمسارات المحددة داخل السيناريوهات الشرطية الثلاثة القادمة.
7. السيناريوهات الثلاثة المستقبليّة (Three Forward Scenarios)
تم بناء السيناريوهات المستقبليّة بناءً على تقاطع ثلاثة محركات رئيسية: توجهات الفيدرالي في محضر الاجتماع، اتجاه عوائد السندات لـ 10 سنوات، ومسار أسعار النفط.
                     [المحركات الكلية الرئيسية]
                 /               |               \
       (محضر الفيدرالي)   (عائد 10 سنوات)    (أسعار النفط)
                 \               |               /
               [نقطة التقاطع وإعادة التسعير]
                 /               |               \
                v                v                v
     [7.1 السيناريو الإيجابي] [7.2 السيناريو المحايد] [7.3 السيناريو السلبي]
7.1. السيناريو الإيجابي / الانتعاش (Bullish / Soft Landing Scenario)
المحفزات:
صدور محضر الفيدرالي بنبرة تيسيرية تركز على قلق المسؤولين من تباطؤ سوق العمل والوظائف (29 ألفاً).
تراجع عائد السندات لأجل 10 سنوات أدنى مستوياتها الحالية (دون 5.30%).
انخفاض أسعار النفط أسفل مستوى 100 دولار للبرميل مع انحسار التوترات الجيوسياسية.
السلوك المتوقع للأصول:
تعافي الذهب وانطلاقه صعوداً نحو مستويات متقدمة نتيجة انخفاض العائد الحقيقي.
ارتفاع زوج EUR/USD مبتعداً عن مستويات الدعم.
انتعاش قوي وممتد لأسهم التكنولوجيا والأسواق العامة نتيجة انخفاض معدلات الخصم وتوسع المكررات.
7.2. السيناريو المحايد / التذبذب العرضي (Neutral / Base Case Scenario)
المحفزات:
استمرار تضارب البيانات الكلية (تماسك في ISM الخدمي مقابل ضعف الوظائف).
ثبات أسعار النفط حول مستويات 102 دولار للبرميل دون قفزات حادة.
ترقب الأسواق لخطابات مسؤولي الفيدرالي واجتماع أكتوبر القادم دون إشارات حاسمة.
السلوك المتوقع للأصول:
تداول عرضي لمؤشرات الأسهم (SPY و QQQ) ضمن نطاقات ضيقة.
ثبات الذهب في نطاق متذبذب بين 4,130 و 4,200 دولار للأونصة.
بقاء اليورو تحت الضغط قرب مستويات 1.1200 دون كسور حادة.
7.3. السيناريو السلبي / التضخم الركودي (Bearish / Stagflationary Scenario)
المحفزات:
إظهار محضر الفيدرالي إصراراً من صانعي السياسة على التمسك بالتشديد لمواجهة التضخم الهيكلي.
تصعيد جديد في مضيق هرمز يرفع أسعار النفط فوق 105 دولارات للبرميل.
قراءة مرتفعة للأسعار المدفوعة في مؤشر ISM للخدمات.
السلوك المتوقع للأصول:
قفزة جديدة في عوائد السندات لتتجاوز 5.34%.
كسور هبوطية حادة في أسواق الأسهم واليورو.
ضغوط بيعية إضافية على الذهب بفعل صعود العوائد الحقيقية وقوة الدولار.
ترسم هذه السيناريوهات معالم خريطة الطريق التي تمكن المؤسسات من صياغة توصيات التمركز وإعادة هيكلة المحافظ الاستثمارية.
8. الخلاصة الاستراتيجية وتوصيات إعادة التمركز (Strategic Conclusion & Positioning)
يقف الاقتصاد العالمي في موقع حرج تتصدر فيه عوائد السندات وأسعار النفط المشهد كمحركات أساسية لقياس المخاطر. إن ضغط العوائد المرتفعة على تقييمات الأسهم، إلى جانب تهديدات أسعار الطاقة لمستويات التضخم، يجعل من التباطؤ الحالي في سوق العمل سلاحاً ذو حدين؛ فهو يقلل من احتمالات التشديد النقدي ولكنه ينبه في الوقت ذاته إلى مخاطر تراجع النمو.
توصيات التمركز المحفظي المؤسسي:
التحوط بالسلع: الاحتفاظ بتعريض استثماري محدد في قطاع الطاقة كأداة تحوط هجومي ضد مخاطر اضطراب سلاسل الإمداد وتطورات الأوضاع في مضيق هرمز.
انتقائية الأسهم وتدفقات السيولة: التركيز على أسهم الشركات ذات التدفقات النقدية الحرة القوية (Free Cash Flow) والقوائم المالية المتينة التي تمتلك القدرة على تحمل تكاليف تمويل ومعدلات خصم مرتفعة.
مراقبة العوائد الحقيقية للذهب: اشتراط الانخفاض المؤكد في العوائد الحقيقية للدولار الأمريكي قبل بناء مراكز شرائية صريحة طويلة الأجل في الذهب.
تنبيه إخلاء المسؤولية: المحتوى الوارد في هذا التقرير مخصص للأغراض التحليلية والتثقيفية فقط، ولا يعبر عن توصية مباشرة بالبيع أو الشراء أو نصيحة استثمارية مرخصة.
نهاية التقرير


