1. فجوة الرهان الكبرى: تحليل اختلال التوازن بين الإنفاق والإيرادات
يمر قطاع التكنولوجيا بلحظة مفصلية تحول فيها الذكاء الاصطناعي من ميزة تنافسية إلى "رهان وجودي" يتطلب إعادة هيكلة شاملة للميزانيات العمومية.
هذا السباق نحو السيادة التقنية استوجب تدفقات مالية ضخمة لبناء بنية تحتية قبل نضوج نماذج الربحية، مما خلق فجوة ائتمانية حرجة. إن تقييم هذه الفجوة ليس مجرد تحليل للأرقام، بل هو استشراف لاستدامة النظام المالي الذي يغذي "الوادي" حالياً.
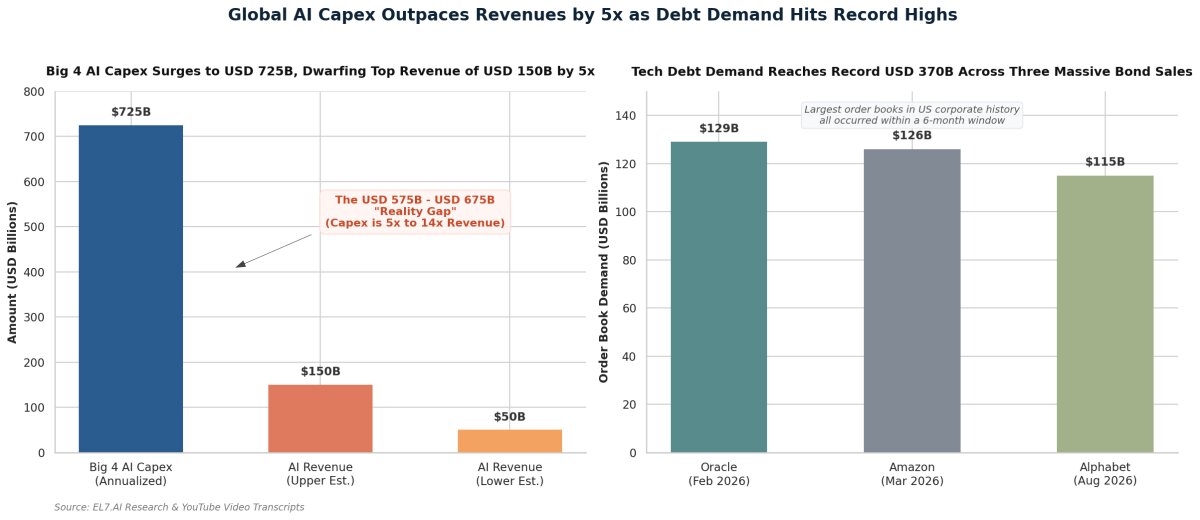
توضح البيانات المالية الصارخة حجم ما نسميه "فجوة الرهان" (The Betting Gap)، حيث يتجاوز الإنفاق الرأسمالي العوائد المحققة بمراحل:
البند | القيمة التقديرية (سنوياً) | الملاحظات الفنية (Sourcing Data) |
إنفاق "الأربعة الكبار" (CapEx) | 725 مليار دولار | زيادة بنسبة 77% عن مستويات 2025 (أمازون، ألفابت، ميتا، مايكروسوفت) |
الاستثمار المباشر في AI | ~450 مليار دولار | يمثل 75% من إجمالي الإنفاق الرأسمالي للمجموعة |
الإيرادات الفعلية المقدرة | 50 - 150 مليار دولار | العوائد المباشرة من خدمات الحوسبة السحابية والذكاء الاصطناعي |
عجز التدفق التمويلي | 300 - 400 مليار دولار | فجوة سنوية يتم تغطيتها عبر الديون المعقدة والاقتراض الخارجي |
ماذا يعني ذلك استراتيجياً؟ تعكس هذه الفجوة رهاناً عالي المخاطر على نمو مستقبلي مضاعف. وفي حال تعثر العوائد أو تباطؤ التبني التجاري، فإن السؤال الاستراتيجي هو: من سيتحمل فاتورة هذا الانكشاف؟ الميزانيات العمومية بدأت تظهر عليها علامات الإجهاد، مما دفع الشركات إلى "إعادة هندسة الميزانيات" عبر قنوات تمويل مبتكرة لنقل المخاطر بعيداً عن أعين المساهمين التقليديين.
2. الهيكلة الائتمانية المعقدة والتحالف الدائري: تفكيك "حلقة التمويل"
لإطالة عمر الزخم الحالي، برز نموذج "التمويل الدائري" الذي يعمل كمحرك اصطناعي للطلب. في هذه المنظومة، تتحرك السيولة من مصنعي الرقائق (مثل Nvidia) للاستثمار في مختبرات الذكاء الاصطناعي، التي تبرم بدورها عقود حوسبة مع مزودي السحابة، والذين يعودون في نهاية المطاف لشراء الرقائق.
هذا الترتيب المتشابك، الذي تقدر قيمته بحوالي 800 مليار دولار، يخلق إيهاماً بوجود طلب عضوي حقيقي.
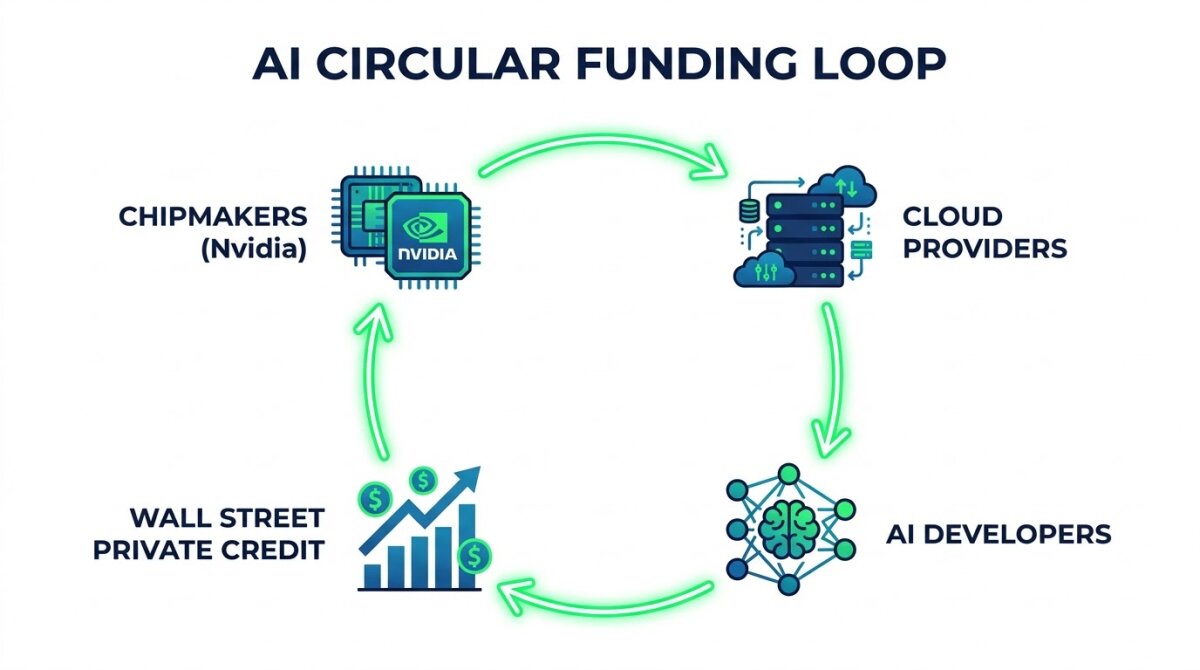
تفكيك التحالف الائتماني لنفيديا: في حركة استراتيجية متقدمة، قادت Nvidia تحالفاً ائتمانياً مع ستة من عمالقة "وال ستريت" (Apollo, Blackstone, BlackRock, Brookfield, Goldman Sachs, KKR) لتجهيز تمويل يتجاوز 500 مليار دولار.
الهدف الجوهري: نقل مخاطر الائتمان من ميزانية Nvidia المباشرة إلى "رأس مال الطرف الثالث".
التأثير الهيكلي: دخول رؤوس الأموال الخارجية يوفر سيولة "خارجية" تمنع جفاف الحلقة الدائرية، لكنه ينقل مخاطر الانهيار من قطاع التقنية إلى محافظ شركات التأمين، الصناديق السيادية، وصناديق المعاشات، مما يجعل الأزمة نظامية وليست قطاعية.
3. الديون الخفية والملاذات الائتمانية: تجاوز الرقابة التنظيمية
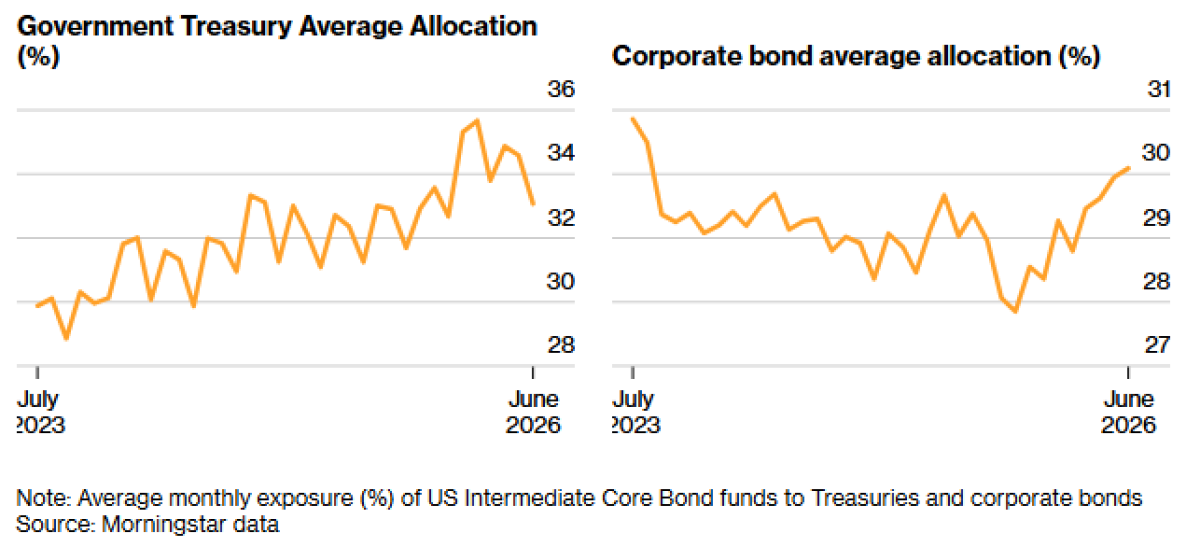
تعتمد شركات التكنولوجيا الكبرى الآن على استراتيجيات "خارج الميزانية" (Off-Balance-Sheet) لإخفاء حجم الالتزامات الحقيقي.
دراسة حالة: مشروع Meta وBlue Owl يمثل مشروع مراكز البيانات الخاص بشركة Meta مع Blue Owl نموذجاً صارخاً؛ حيث تبلغ قيمة المشروع 30 مليار دولار بهيكلة تمويلية تعتمد على 80% من الديون مقابل 20% فقط من الملكية. هذا الدين لا يظهر في ميزانية Meta المباشرة، بل يقع على عاتق كيان وسيط، بينما تلتزم Meta بعقود إيجار طويلة الأمد، مما يجعل التزاماتها الحقيقية "خفية" عن المحللين التقليديين.
نموذج "رأس المال الدائم" وتضارب المصالح: استحوذت شركات الائتمان الخاص (مثل Apollo) على شركات التأمين على الحياة (مثل Athene) للوصول إلى "السيولة المتدفقة" (The Float).
هنا تبرز معضلة "التعامل الذاتي" (Self-Dealing)؛ حيث تقوم شركات الائتمان الخاص بإقراض أموال المودعين في شركات التأمين لتمويل مشاريع الذكاء الاصطناعي الخاصة بها، مما يحقق لها رسوماً إدارية بينما يقع خطر التعثر بالكامل على عاتق أصحاب البوالص.
الثغرات الرقابية الممنهجة: يتم الالتفاف على تشريعات حماية المستثمر (Reg AB و Reg RR) عبر استغلال توضيح حديث من لجنة الأوراق المالية والبورصات (SEC) يعتبر مراكز البيانات "عقارات مبنية" (Buildings) وليست "أصولاً مالية"، مما يعفيها من متطلبات الإفصاح عن تفاصيل الديون الأساسية.
كما يتم نقل حوالي 2.1 تريليون دولار من الاحتياطيات إلى ملاذات "أوفشور" في برمودا لتقليل الرقابة المحاسبية.
وفي حال الانهيار، ستكون "جمعيات الضمان الحكومية" (State Guarantee Associations) هي الملجأ الأخير، مما يضع عبء الإنقاذ في النهاية على عاتق دافعي الضرائب.
4. أزمة التدفقات النقدية ومعضلة الإهلاك المتسارع
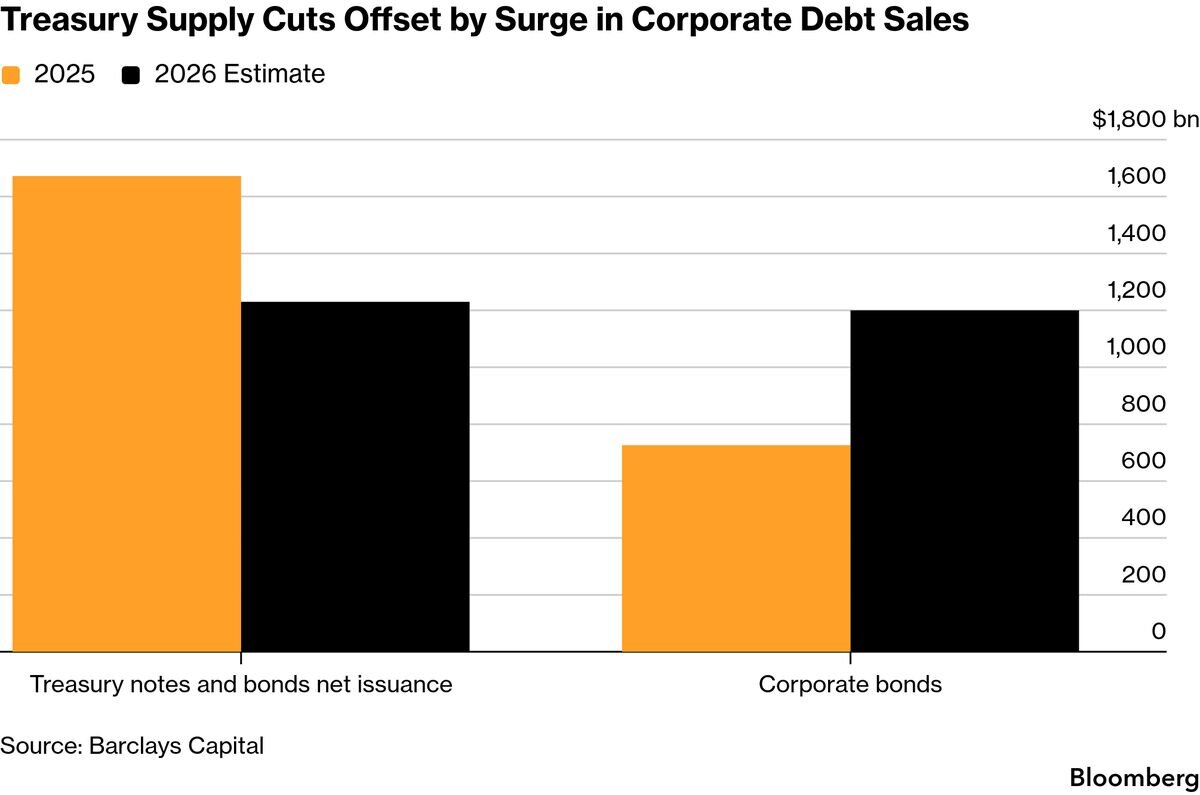
التحول الهيكلي في تمويل "Big Tech" وصل لمرحلة حرجة. Alphabet (جوجل)، التي حافظت على استقلالها المالي منذ 2004، اضطرت لإصدار سندات بقيمة 25 مليار دولار، بما في ذلك "سندات الـ 100 عام".
هذا الإصدار طويل الأجل هو إشارة استراتيجية قوية على الرغبة في تثبيت رأس المال لمواجهة رهان تكنولوجي قد يمتد لقرون، في وقت تحول فيه تدفقها النقدي الحر (FCF) إلى النطاق السالب.
مخاطر الإهلاك التقني (Technical Obsolescence): تكمن المخاطرة الكبرى في فجوة الإهلاك؛ فشركات التقنية تستهلك العتاد (مثل رقائق Nvidia Blackwell) بناءً على جداول زمنية صناعية تقليدية، بينما الواقع الاقتصادي يشير إلى تقادم هذه الرقائق خلال عام أو اثنين فقط بسبب سرعة الابتكار.
هذا يعني وجود مخاطر إهلاك غير معلنة قد تصل إلى 176 مليار دولار، مما يجعل الأرباح الحالية "متضخمة" وغير معبرة عن القيمة الحقيقية للأصول.
5. لوحة إنذار المستثمر.
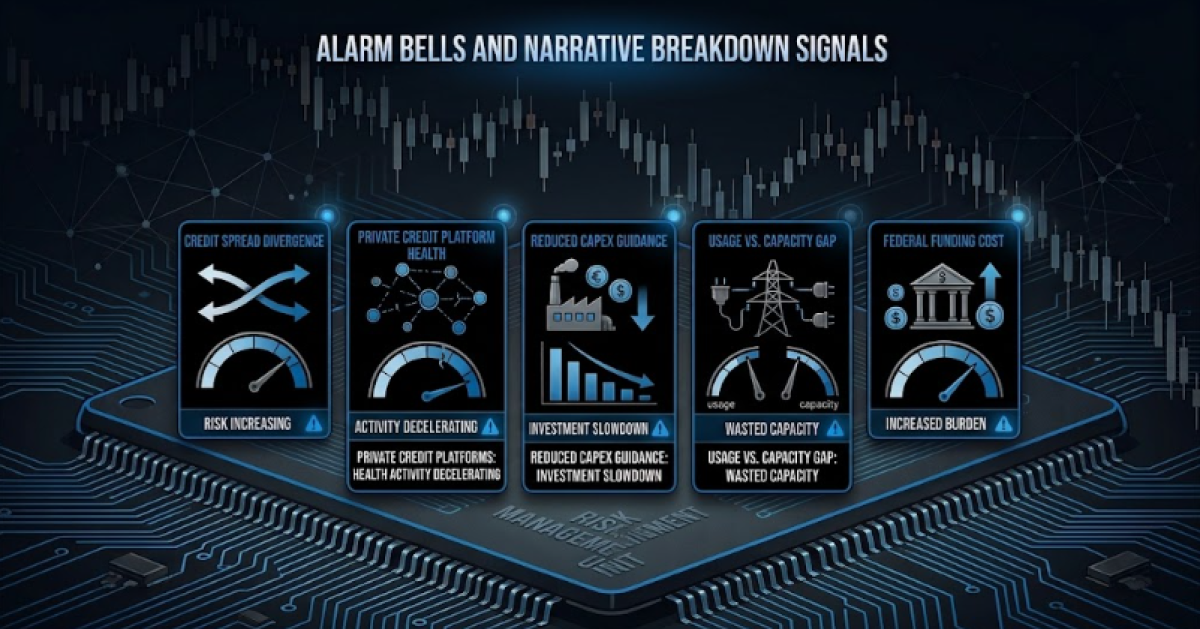
بناءً على تحذيرات "مصرف التسويات الدولية" (BIS)، يجب على المستثمر مراقبة "لوحة المخاطر" التالية كأدوات إنذار مبكر:
اتساع الفروق الائتمانية (Credit Spreads): وتحديداً لسندات شركات مثل Oracle؛ أي ارتفاع في تكلفة التأمين على ديونها هو أول إشارة لاهتزاز الثقة في سوق السندات.
صحة منصات الائتمان الخاص: رصد أي بوادر تعثر في التحالفات التي تقودها شركات مثل Apollo أو Blackstone في تمويل الحوسبة.
خفض توجيهات الإنفاق الرأسمالي: أي تراجع في ميزانيات CapEx من "الأربعة الكبار" سيعتبر رسمياً نهاية سردية النمو اللامتناهي.
فجوة الاستخدام مقابل السعة: مراقبة تقارير استهلاك الطاقة (مثل تدقيقات ولاية تكساس)؛ فالسعة الفائضة غير المستخدمة تعني استثمارات مهدرة.
تكلفة التمويل الفيدرالي: استمرار الفائدة المرتفعة سيزيد من عبء الديون المخفية، مما قد يفجر الفقاعة ائتمانياً قبل أن تنضج تقنياً.
خاتمة التقرير:
إن سباق الذكاء الاصطناعي سيغير وجه العالم، لكن التاريخ يؤكد أن "رأس المال يسبق العائد بمسافات تؤدي لكسر الممولين". النجاح في المرحلة القادمة لا يتطلب "الإيمان بالتقنية" فحسب، بل يتطلب "وعياً بالمخاطر الائتمانية" والديون الخفية التي تحرك هذا السوق من وراء الستار.


