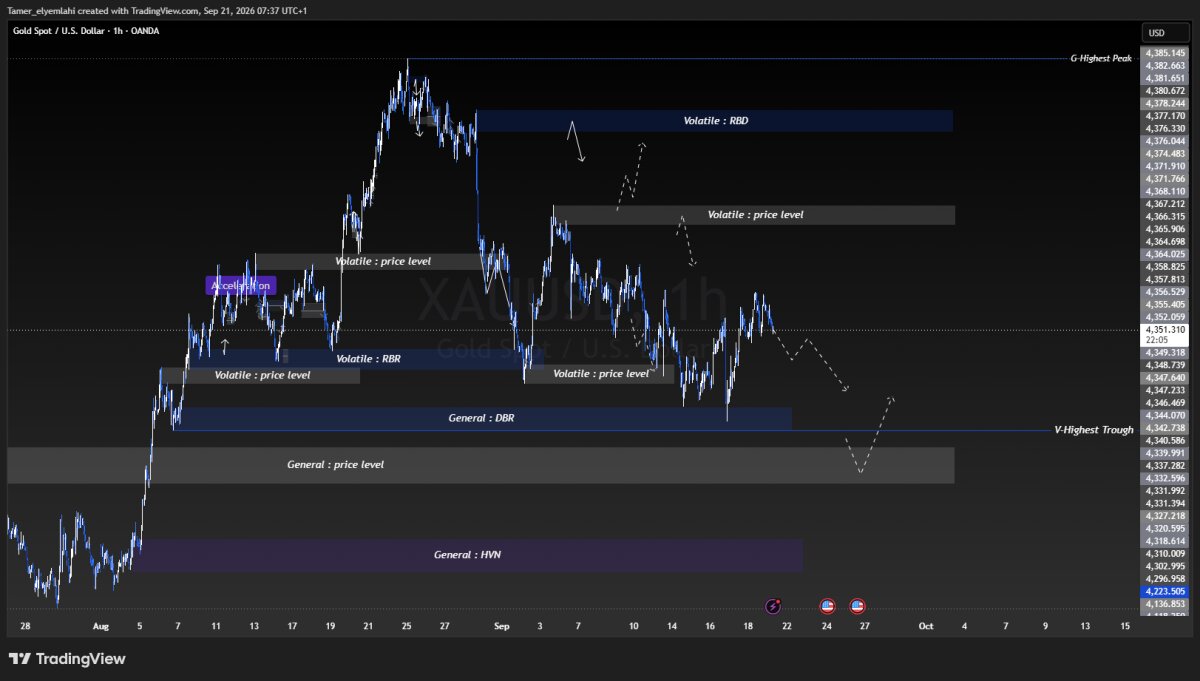
استناداً إلى التقارير الاقتصادية والبيانات المرفقة، يشهد الذهب (XAU/USD) مرحلة إعادة تسعير استثنائية يتداول فيها قرب 4,361 – 4,378 دولاراً للأونصة، بعد أن أظهر تماسكاً ملحوظاً رغم رفع الفيدرالي الأمريكي لأسعار الفائدة إلى 4.00% وقوة الدولار الأمريكي.
1. واقع حركة الذهب وسلوكه الأخير
استيعاب قرار الفيدرالي: بعد إعلان الفيدرالي رفع الفائدة يوم الأربعاء، تراجع الذهب لحظياً إلى مناطق 4,240 – 4,260 دولاراً، لكنه سرعان ما ارتد بقوة مع نهاية الأسبوع ليغلق قرب 4,378 دولاراً قبل أن يستقر عند 4,361 دولاراً.
الانفكاك الهيكلي (Decoupling): خالف الذهب السردية التقليدية التي تفترض أن «رفع الفائدة وارتفاع عوائد السندات يعني هبوط الذهب تلقائياً». معامل الارتباط الكلاسيكي بين العائد الحقيقي والذهب تراجع تاريخياً وبشكل حاد منذ 2022، حيث لعب الذهب دور «مخزن القيمة» والتحوط ضد أعباء الدين السيادي الأمريكي والمخاطر الجيوسياسية.
2. المحركات الأساسية الحاكمة لسوق الذهب
صدمة الطاقة والتضخم التوازني (Breakeven Inflation): ارتفاع العوائد الاسمية للسندات لم يكن مدفوعاً بزيادة العوائد الحقيقية بقدر ما كان انعكاساً لارتفاع توقعات التضخم المرتبطة بالنفط وأسعار الوقود؛ مما قلل الكلفة البديلة لحيازة المعدن الأصفر ودعمه كأصل تحوطي رئيسي.
تصاعد المخاطر الجيوسياسية: التوترات العسكرية في مضيق هرمز وباب المندب، وتبادل التهديدات بين الولايات المتحدة وإيران، مع إمكانية استهداف المنشآت النفطية، أبقت «علاوة المخاطر الحربية» مرتفعة ومحفزة للطلب على الملاذات الآمنة.
مأزق الدين السيادي الأمريكي: رفع الفائدة يزيد من تكاليف الاقتراض وخدمة الدين العام للولايات المتحدة في ظل تجاوز عوائد السندات حاجز 5.0%، وهو ما يدفع البنوك المركزية والمستثمرين للتحوط عبر الأصول البديلة (الذهب الفعلي والصناديق الاستثمارية ETF).
3. سيناريوهات حركة الذهب
أ. خلال هذا الأسبوع (الأجل القصير)
السيناريو | المحفزات | المستويات السعرية المتوقعة |
1. السيناريو الصاعد (استئناف القمم القياسية) | تعثر قمة ترامب-شي، عودة التهديدات العسكرية في مضيق هرمز وقفز النفط فوق 110 دولارات، مع صدور مؤشرات مديري مشتريات (PMI) ضعيفة تثير مخاوف الركود التضخمي. | اختراق حاجز 4,400 دولار للأونصة واستهداف مستويات 4,450 – 4,480 دولاراً. |
2. السيناريو العرضي / التماسك (السيناريو الأساسي) | توازن تصريحات مسؤولي الفيدرالي، استقرار النفط بين 100 و104 دولارات، واستمرار تدفقات الشراء المؤسسية على التراجعات. | التذبذب ضمن نطاق 4,320 – 4,380 دولاراً للأونصة. |
3. السيناريو الهابط (تصحيح جني الأرباح) | خروج قمة ترامب-شي بتفاهمات تجارية قوية تخفض الرسوم، هدوء عسكري مفاجئ واستئناف كامل لضخ النفط يهدئ التضخم، مع تسعير متسارع لرفع الفائدة في أكتوبر. | كسر دعم 4,320 دولاراً والهبوط لإعادة اختبار مناطق 4,260 – 4,240 دولاراً. |
ب. على المدى المتوسط (نهاية عام 2026 إلى مطلع 2027)
المسار الصاعد المستدام (نحو 4,600 – 4,800 دولار):
يرجح خبراء الأسواق العالمية استهداف مستويات 4,600 إلى 4,800 دولار للأونصة قبل نهاية العام، وربما قمم أعلى خلال 2027.
يعتمد هذا المسار على ترسخ بيئة الركود التضخمي (Stagflation)، واستمرار اتساع العجز المالي، ومشتريات البنوك المركزية للذهب الفعلي كبديل لسندات الخزانة، بجانب استحقاقات الانتخابات النصفية وتغير تركيبة الكونغرس الأمريكي.
عوامل كبح المسار الصاعد:
الحلول الدبلوماسية الشاملة للأزمات الجيوسياسية وتراجع النفط دون 90 دولاراً، مع تمكن الفيدرالي من تنفيذ زيادات متتالية للفائدة تفوق 4.5% دون إحداث انكماش اقتصادي حاد.


