المقدمة التنفيذية (Executive Summary)
يدخل المستثمرون هذا الأسبوع في حالة من التفاؤل الحذر، مدعومين بهدوء مؤقت في حدة التوترات الجيوسياسية بعد قرار الرئيس ترامب منح الدبلوماسية فرصة مع إيران.
ومع ذلك، تظل الأسواق رهينة لثلاثة محاور كبرى:
قرار الفيدرالي الأمريكي تحت قيادة "كيفن ورش"، و نتائج أعمال عمالقة التكنولوجيا التي تواجه ضغوطاً لتبرير الإنفاق الضخم على الذكاء الاصطناعي، و أسعار النفط التي تهدد بالعودة لمستويات 100 دولار.
الصورة العامة تشير إلى إعادة تسعير الأصول بناءً على احتمالية استمرار الفائدة المرتفعة لفترة أطول لكبح التضخم المعاند.
2 الملفات الرئيسية المؤثرة على الأسواق
أولاً: السياسة النقدية (الاختبار الأول لكيفن ورش)
يواجه رئيس الفيدرالي الجديد، كيفن ورش، ضغوطاً متزايدة مع عودة مخاطر التضخم للواجهة.
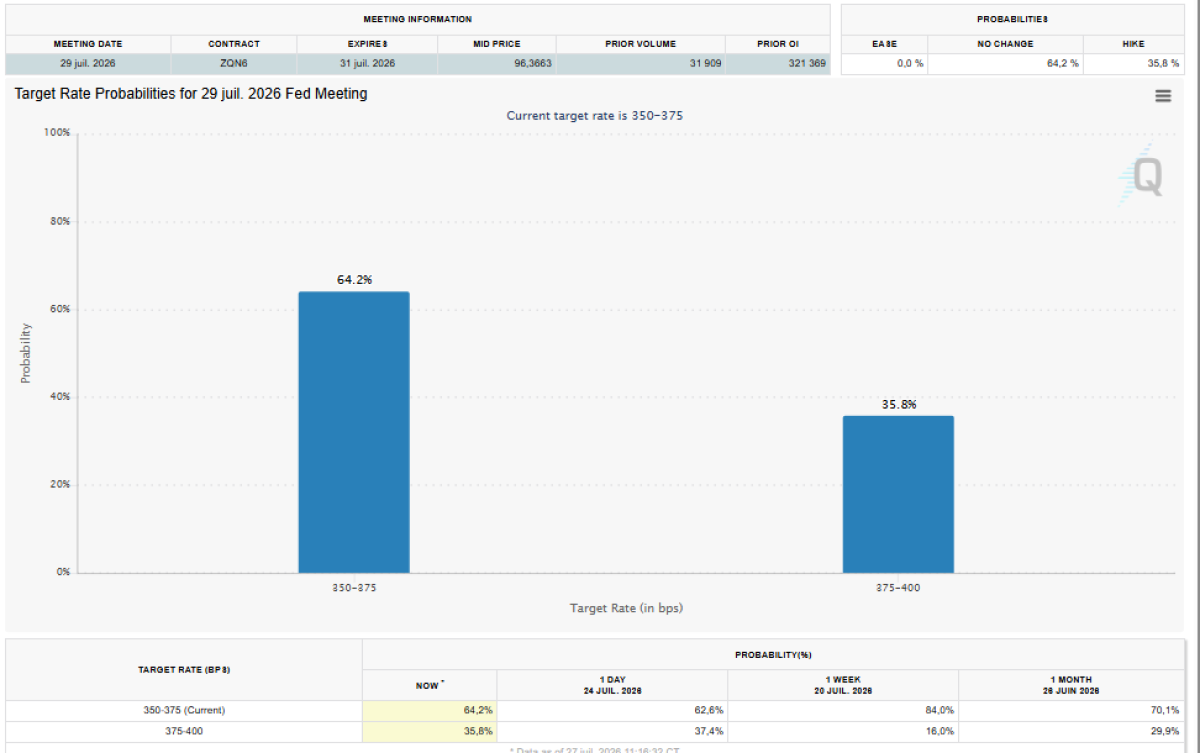
وتسعر الأسواق حالياً احتمالية 64.2% لتثبيت الفائدة في الاجتماع الحالي، بينما يرى 35.8% من المتداولين احتمالية للرفع المفاجئ.
وتشير عوائد السندات، التي وصلت لأعلى مستوياتها منذ مطلع عام 2025، إلى أن توجه الفيدرالي قد يكون نحو رفع الفائدة مرتين أو ثلاثاً مستقبلاً بدلاً من خفضها، مما يعكس نظرة "تشددية" لمواجهة نمو الأسعار.
ثانياً: الملف الجيوسياسي (هدنة هشة في هرمز)
ساهم قرار الرئيس ترامب بوقف الضربات مؤقتاً لفتح باب التفاوض في تخفيف "علاوة المخاطر" الجيوسياسية بشكل ملحوظ.
وقد انعكس ذلك فوراً على أسعار الطاقة، حيث تراجع النفط الخام الأمريكي بنسبة 23% وبرنت بنسبة 4% في يوم واحد عقب أخبار التهدئة.
ورغم هذا الهدوء، يظل الموقف الإيراني تجاه مضيق هرمز ومشاريع القوانين المتعلقة بالملاحة فيه مصدراً دائماً للقلق واليقين المفقود في الأسواق.
ثالثاً: قطاع التكنولوجيا والذكاء الاصطناعي
تترقب الأسواق نتائج أعمال شركات (أبل، أمازون، مايكروسوفت، وميتا) لتقييم العائد على الإنفاق الرأسمالي الضخم.
وفي حين رفع بنك UBS مستهدفه لمؤشر S&P 500 إلى 8100 نقطة بنهاية العام متوقعاً نمو الأرباح بـ 28% بدعم من قطاع أشباه الموصلات، إلا أن هناك مخاوف حقيقية لدى المستثمرين من عدم قدرة الأرباح الفعلية على مواكبة النفقات المليارية المتصاعدة في تقنيات الذكاء الاصطناعي.
3 العلاقات بين الملفات (Market Interconnections)
تتشابك الملفات الحالية في حلقة مفرغة؛ فالتوترات الجيوسياسية تدفع أسعار النفط نحو مستويات مرتفعة، وهو ما يولد ضغوطاً تضخمية تمنع الفيدرالي من خفض الفائدة.
استمرار الفائدة المرتفعة بدوره يرفع تكلفة التمويل لشركات التكنولوجيا التي تضخ استثمارات هائلة، مما يجعل المستثمرين أكثر تشدداً في طلب عوائد سريعة لتبرير التقييمات المرتفعة لأسهم "السبعة الكبار".
4 نفسية السوق (Market Sentiment)
يسود السوق حالة من "الانتظار والترقب". وبينما عادت شهية المخاطرة جزئياً للأسهم الآسيوية والأوروبية، يظل الخوف من عدم اليقين التشريعي مسيطراً على سوق العملات المشفرة، حيث يربط المستثمرون استقرار الأسعار بتمرير تشريعات واضحة مثل قانون "كلاريتي" الذي قد يقلل من التقلبات الحادة.
5 أهم البيانات الاقتصادية المنتظرة هذا الأسبوع
قرار الفائدة الفيدرالي: لتحديد مسار السياسة النقدية تحت الإدارة الجديدة.
بيانات التضخم (PCE): المقياس المفضل للفيدرالي لتقييم وتيرة الأسعار.
نتائج عمالقة التكنولوجيا: (أبل، مايكروسوفت، ميتا، أمازون) لتبرير تقييمات السوق.
قرارات بنك إنجلترا واليابان: لمراقبة التوجه العالمي للسياسة النقدية.
6 أهم الأصول المتوقع تحركها
النفط: شديد الحساسية لأخبار مضيق هرمز وعودة الطلب الصيني الذي أظهر تعافياً في يوليو.
الذهب: يتحرك في نطاق ضيق بين 3900 و4200 دولار، بانتظار وضوح الرؤية بشأن الفائدة أو التوترات الجيوسياسية.
الدولار الأمريكي: يظل ملاذاً آمناً وجذاباً بسبب هامش الفائدة المرتفع في الولايات المتحدة مقارنة بغيرها.
البيتكوين: يترقب المتداولون مستويات 75,000 دولار في حال حدوث انفراجة في الوضوح التشريعي.
7 السيناريوهات المحتملة للأسواق
أ- السيناريو الإيجابي (صعود الأسهم)
الحدث: نتائج أعمال تكنولوجية تفوق التوقعات، مع رسائل مطمئنة من الفيدرالي بتثبيت الفائدة، ونجاح الوساطة الدبلوماسية مع إيران.
التفاعل: اختراق مؤشر S&P 500 لمستويات قياسية جديدة وتراجع أسعار النفط دون 85 دولاراً.
ب- السيناريو المحايد (تذبذب عرضي)
الحدث: تثبيت الفائدة مع لهجة متشددة من الفيدرالي، ونتائج شركات مختلطة الأداء، وبقاء النفط حول مستوى 90 دولاراً.
التفاعل: حركة عرضية للأسهم مع استمرار تدفق السيولة نحو السندات بحثاً عن العائد المضمون.
ج- السيناريو السلبي (تصحيح حاد)
الحدث: رفع مفاجئ للفائدة، وفشل المفاوضات وعودة الضربات في منطقة هرمز، مع ضعف هوامش ربحية شركات الذكاء الاصطناعي.
التفاعل: موجات بيع قوية في وول ستريت، قفزة في أسعار النفط فوق 105 دولارات، وقوة مفرطة للدولار تضغط على الأسواق الناشئة.
8 الخلاصة النهائية :
الرؤية الاستراتيجية الحالية تقتضي الحذر وعدم الإفراط في التفاؤل بالارتدادة الأخيرة للأسهم.
الأسواق حالياً في عملية إعادة تسعير شاملة؛ حيث لم يعد المستثمرون يمنحون "شيكات على بياض" لشركات التكنولوجيا، وباتت عودة التضخم النفطي تشكل تهديداً حقيقياً لمسار الفائدة.
ينصح بمراقبة مستويات التدفق النقدي في نتائج الشركات هذا الأسبوع كمعيار أساسي للاستثمار والتحوط.


