1️⃣ المقدمة التنفيذية (Executive Summary)
يقف الاقتصاد العالمي في أغسطس 2026 عند مفترق طرق حاسم؛ فمن ناحية، أظهرت بيانات التضخم الأمريكية الأخيرة هدوءاً نسبياً بوصولها إلى 3.4%، مما خفف الضغط الفوري على الاحتياطي الفيدرالي لرفع الفائدة.
ومن ناحية أخرى، تشتعل الجبهة الجيوسياسية في الشرق الأوسط مع استمرار الجمود بشأن مضيق هرمز والتهديدات العسكرية المتبادلة بين واشنطن وطهران، مما يبقي "علاوة المخاطر" مرتفعة في أسعار الطاقة والذهب.
هذا التباين يضع الأسواق في حالة من "الارتباك المنظم"، حيث يتأرجح المستثمرون بين التفاؤل بانتهاء دورة التشدد النقدي والمخاوف من صدمة عرض مفاجئة قد تعيد التضخم للاشتعال.
2️⃣ الملفات الرئيسية المؤثرة على الأسواق
أولاً: ملف السياسة النقدية والاحتياطي الفيدرالي
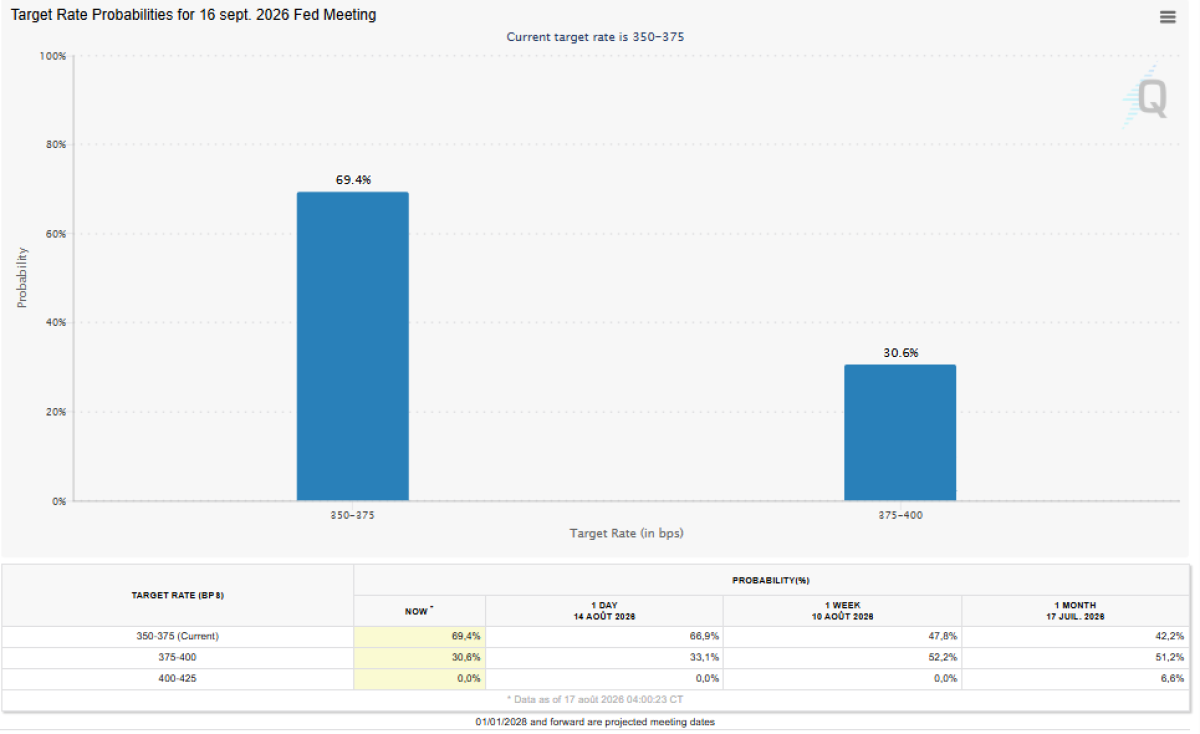
السياق العام: تشير توقعات أداة "FedWatch" التابعة لـ CME إلى تحول كبير في معنويات المتداولين؛ حيث تبلغ احتمالية تثبيت أسعار الفائدة في اجتماع 16 سبتمبر 2026 حوالي 69.4%، بينما تراجعت احتمالات الرفع لتصل إلى 30.6%.
الأرقام المحركة: السعر الحالي للفائدة يتراوح بين 350-375 نقطة أساس. وكان تقرير الوظائف الضعيف مؤخراً، الذي أظهر فقدان وظائف في سوق العمل، هو المحفز الرئيسي لخفض توقعات رفع الفائدة من 69% قبل شهر إلى مستوياتها الحالية.
التأثير: هذا التوجه يدعم استقرار أسواق الأسهم والسندات على المدى القصير، لكنه يجعل الأسواق شديدة الحساسية لأي بيانات تضخم مفاجئة قد تصدر قبل الاجتماع.
ثانياً: ملف التضخم والاقتصاد الأمريكي
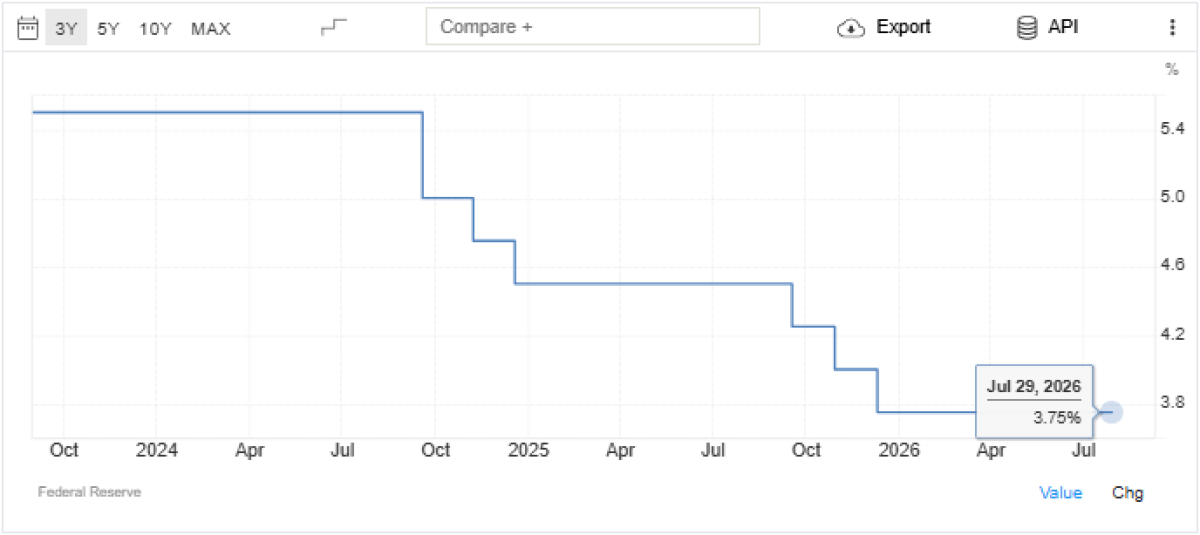
السياق العام: تراجع معدل التضخم السنوي (CPI) إلى 3.4% في يوليو بعد أن كان 3.5% في يونيو.
الأرقام والتحليل: بالرغم من هذا التراجع، هناك "مشكلة هيكلية"؛ فالأجور الحقيقية تراجعت بنسبة 0.2% على أساس سنوي، حيث ينمو التضخم (3.4%) بوتيرة أسرع من نمو الأجور (3.2%).
كما أن نمو المعروض النقدي M2 بمعدل 7.2% يشير إلى أن التضخم الحقيقي قد يكون أعلى مما تعلنه التقارير الحكومية.
التأثير: ضعف القوة الشرائية للمستهلك الأمريكي قد يؤدي إلى تباطؤ في الإنفاق الاستهلاكي، وهو ما بدأ يظهر في انخفاض مبيعات التجزئة بنسبة 0.6% شهرياً.
ثالثاً: الملف الجيوسياسي (إيران والولايات المتحدة)
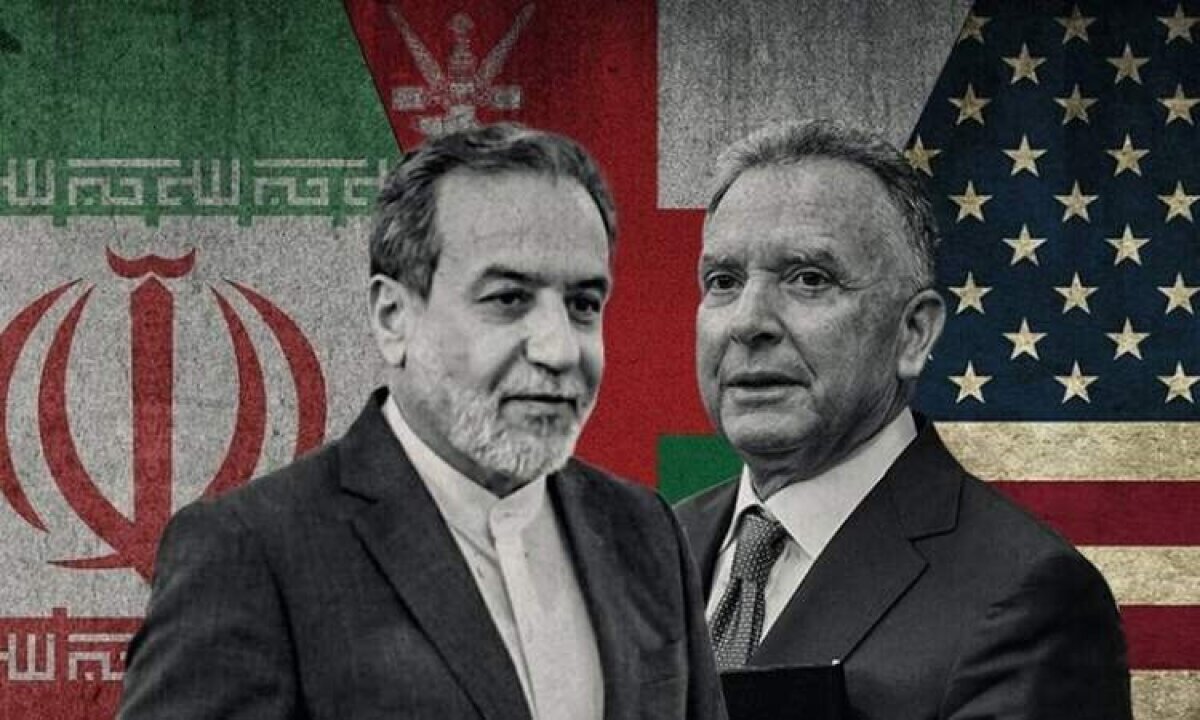
السياق العام: يستمر الصراع الاستراتيجي حول مضيق هرمز، حيث تدعي واشنطن السيطرة بينما تؤكد طهران أن المضيق لن يفتح بالكامل إلا بإنهاء الحصار والإفراج عن أصولها المجمدة،.
الأرقام المهمة: هناك تقارير عن تحركات عسكرية لشن هجمات محتملة، مما يضع القوات الإيرانية في حالة تأهب قصوى. هذا التوتر أضاف "علاوة جيوسياسية" لأسعار النفط، حيث صعد برنت نحو 89.60 دولاراً.
التأثير: أي مواجهة عسكرية مباشرة ستؤدي إلى قفزة جنونية في أسعار النفط، مما سيعطل سلسلة التوريد العالمية لمنتجات حيوية مثل الهليوم والكبريت والألمنيوم،.
3️⃣ العلاقات بين الملفات (Market Interconnections)
هناك ترابط معقد يحكم حركة الأصول حالياً:
النفط والتضخم: التوترات في هرمز ترفع أسعار الطاقة، وهو ما يمثل "تضخماً مدفوعاً بالتكاليف" يصعب على الفيدرالي محاربته برفع الفائدة دون الإضرار بالنمو.
الفيدرالي والدولار: تراجع احتمالات رفع الفائدة أدى إلى ضعف نسبي في مؤشر الدولار (DXY) الذي يتداول حول 99.35-99.70،.
الدولار والذهب: ضعف الدولار مع استمرار المخاطر الجيوسياسية يخلق بيئة مثالية للذهب للبقاء فوق مستويات 4,400 دولار،.
4️⃣ نفسية السوق (Market Sentiment)
السوق حالياً في حالة "حذر دفاعي". فبينما تتجه شهية المخاطرة نحو الأسهم بسبب توقعات تثبيت الفائدة، إلا أن التحوط بالذهب والسندات لا يزال قوياً.
هناك حالة من عدم التصديق للبيانات الرسمية، حيث يشكك بعض المحللين في دقة أرقام التضخم والوظائف الحكومية، معتبرين إياها "تجميلاً سياسياً" قبل الانتخابات.
5️⃣ أهم البيانات الاقتصادية المنتظرة (الأسبوع الحالي)
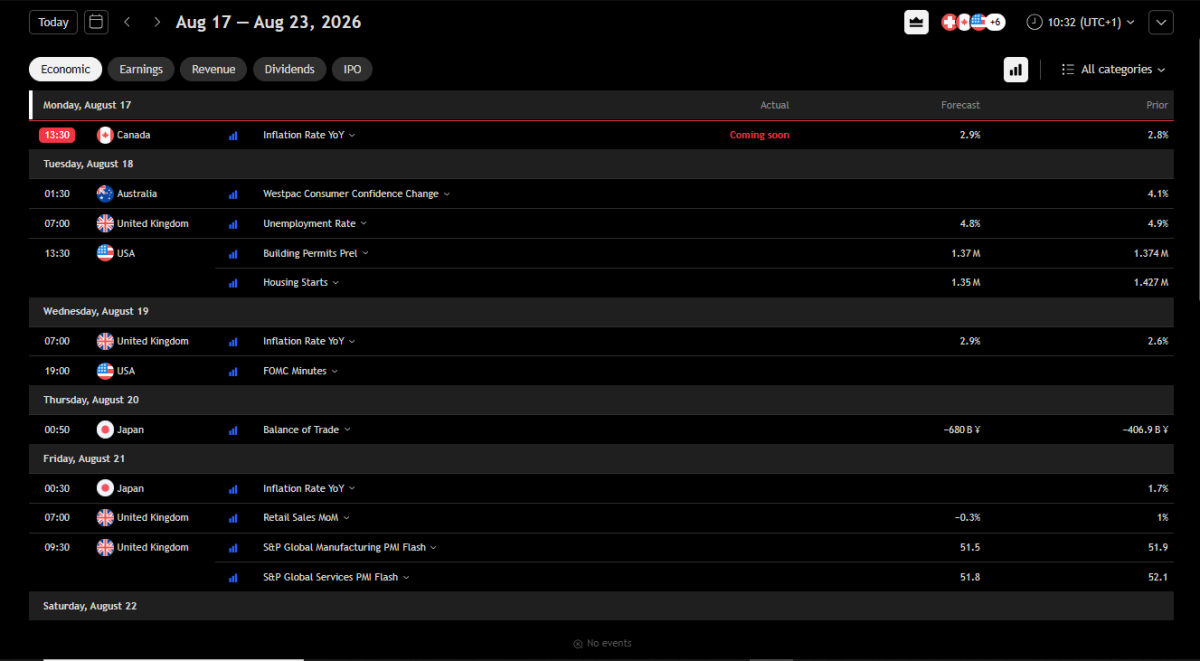
مؤشر أسعار المنتجين (PPI): يتوقع ارتفاعه بنسبة 0.2%؛ وهو مؤشر أولي للتضخم المستقبلي.
طلبات إعانة البطالة: أي ارتفاع فيها سيعزز مخاوف الركود ويضغط على الفيدرالي للتيسير.
مؤشر إمباير ستيت الصناعي ومؤشر NAHB لسوق الإسكان: لتقييم صحة القطاعين التصنيعي والعقاري.
6️⃣ أهم الأصول المتوقع تحركها
الذهب (XAU/USD): يتداول قرب 4,394 دولار. المستويات الحاسمة هي 4,350 دولار كدعم و4,450 دولار كمقاومة،.
النفط: شديد الحساسية لأي أخبار عن مضيق هرمز أو هجمات الحوثيين.
الدولار الأمريكي (DXY): يواجه ضغوطاً هبوطية إذا تأكدت قناعة الأسواق بأن الفيدرالي قد انتهى من رفع الفائدة.
7️⃣ السيناريوهات المحتملة للأسواق
السيناريو الإيجابي (تهدئة): اتفاق دبلوماسي مفاجئ في الشرق الأوسط يؤدي لفتح المضائق، مما يهبط بأسعار النفط والذهب ويدفع الأسهم لقمم جديدة.
السيناريو المحايد (استمرار الوضع الراهن): بقاء التوترات الجيوسياسية كما هي مع بيانات تضخم فاترة، مما يبقي الأسواق في نطاق عرضي ممل حتى اجتماع سبتمبر.
السيناريو السلبي (اشتعال): اندلاع مواجهة عسكرية في الخليج، مما يقفز بالنفط فوق 120 دولاراً والذهب فوق 5,000 دولار، ويسبب انهياراً في أسواق الأسهم العالمية بسبب مخاوف التضخم الجامح والركود (Stagflation).
8️⃣ الخلاصة النهائية
تتحرك الأسواق المالية حالياً في بيئة "اقتصاد حرب" مغلفة ببيانات اقتصادية مهدئة ظاهرياً. الاستراتيجية الأمثل للمتداول حالياً هي التحوط؛ فبينما يبدو أن الفيدرالي قد يتوقف عن رفع الفائدة، إلا أن المخاطر الجيوسياسية لا تزال قائمة.
مستوى 4,350 دولار للذهب هو "الخط الفاصل" بين التصحيح الصحي والانهيار الهيكلي، بينما يبقى الدولار تحت المراقبة اللحظية مع كل تصريح صادر عن صناع السياسة النقدية.


