1. الموجز التنفيذي: تحول جاكسون هول ومنعطف سبتمبر
شهدت الأسواق المالية تحولاً استراتيجياً في أعقاب خطاب "كيفين وارش" في ندوة جاكسون هول (28 أغسطس)، والذي أعلن عملياً نهاية حقبة "التوجيه المستقبلي" (Forward Guidance) التقليدي، فاتحاً الباب أمام عودة تقلبات الأسواق المبنية على البيانات (Data-Dependent Volatility). ومن خلال لغة اتسمت بالصرامة النقدية، شدد وارش على لزوجة التضخم وضرورة استكمال العمل النقدي، مما أدى إلى "صدمة إعادة تسعير" فورية؛ إذ قفزت احتمالات رفع الفائدة في اجتماع 16 سبتمبر من 33.6% إلى 66.4% وفقاً لأداة CME FedWatch.
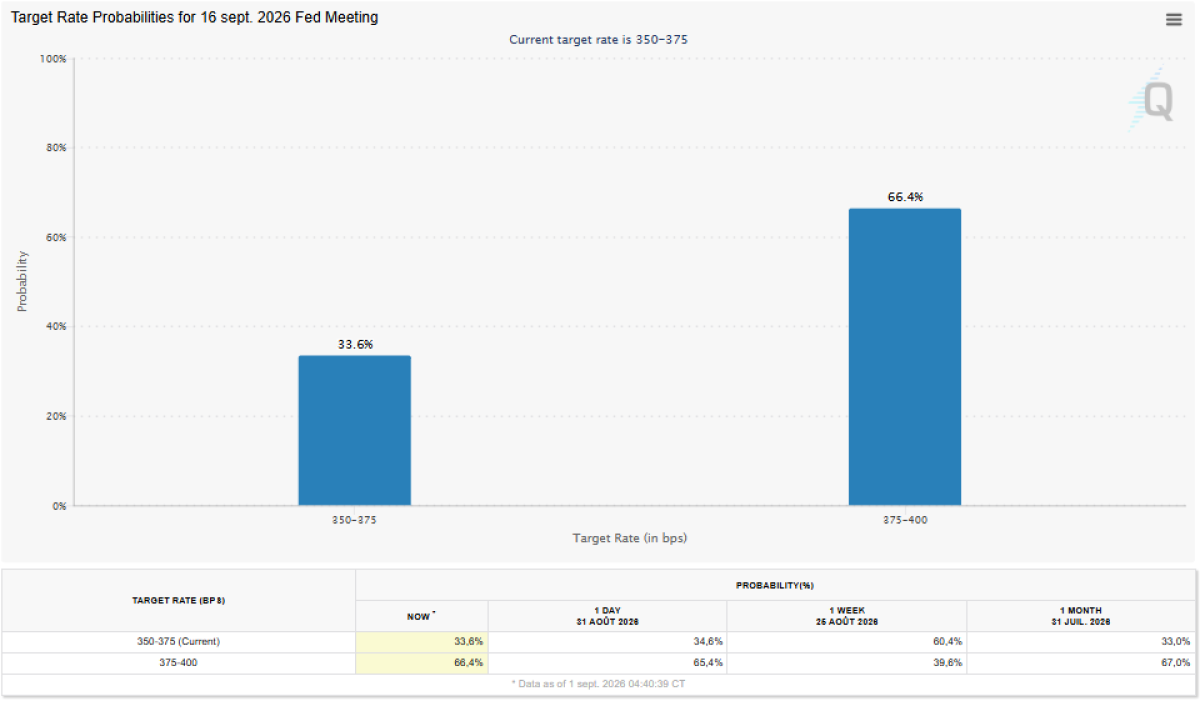
إن هذا التحول يمثل إعادة هندسة شاملة لهيكلية المخاطر عبر كافة فئات الأصول، حيث بدأت رؤوس الأموال في التخلي عن فرضية "التوقف الطويل" والتحول نحو سيناريو "الفائدة المرتفعة لفترة أطول". إن الأهمية الاستراتيجية لهذا المنعطف تكمن في أن الأسواق لم تعد تترقب مجرد قرار، بل تستعد لاتساع فجوات العائد الهيكلية بين الاحتياطي الفيدرالي وبقية البنوك المركزية الكبرى، مما يعيد تشكيل مسارات السيولة العالمية.
الربط التحليلي (So What?): لم تعد الأسواق تتحرك بناءً على وعود البنوك المركزية، بل على عدم اليقين الناتج عن غياب التوجيه المستقبلي، مما يجعل بيانات هذا الأسبوع ذات حساسية مضاعفة، ويخلق حالة من "عدم التماثل في المخاطر" (Risk Asymmetry) تميل لصالح زخم الدولار.
2. خارطة السياسة النقدية العالمية وفجوات العائد الهيكلية
/
تعتبر "فروق أسعار الفائدة" (Interest Rate Differentials) المحرك الأساسي لتدفقات رؤوس الأموال في الوقت الراهن، حيث يبرز تباين السياسات النقدية (Monetary Policy Divergence) كعامل حسم في اتجاهات أزواج العملات الرئيسية.
الاحتياطي الفيدرالي: يستقر النطاق الحالي عند (3.50% - 3.75%)، إلا أن انقسام التصويت في يوليو (9-3) عكس تزايد المعسكر "الصقوري". وقد أدت القفزة في عائد السندات لأجل عامين إلى 4.36% إلى تأكيد قناعة المستثمرين بحتمية التحرك في سبتمبر.
البنك المركزي الأوروبي: يترقب المتداولون اجتماع 10 سبتمبر مع توقعات برفع الفائدة إلى 2.50%. وعلى الرغم من ضغوط التضخم في إسبانيا (4.5%) وفرنسا (2.7%)، إلا أن اليورو يظل تحت ضغط هيكلي كمستورد صافٍ للطاقة، خاصة مع وصول خام برنت إلى مستويات 90 دولاراً بفعل التوترات الأمريكية-الإيرانية.
بنك إنجلترا: يواجه حالة من "الجمود النقدي"؛ فالتضخم اللزج عند 2.9% يمنع التيسير، والنمو الهش (0.4%) يكبل الأيدي عن الرفع، مما يجعل الإسترليني يفشل تقنياً عند مستويات المقاومة الرئيسية.
بنك اليابان: تظل معضلة الين عند مستويات 159.57 قائمة رغم التدخلات الحكومية الضخمة بقيمة 15.4 تريليون ين، والتي لم تنجح في تغيير الاتجاه بسبب اتساع فجوة العائد مع الدولار.
جدول مقارنة السياسات النقدية (توقعات سبتمبر 2026)
البنك المركزي | سعر الفائدة الحالي | موعد الاجتماع القادم | التوجه المتوقع |
الاحتياطي الفيدرالي | 3.50% - 3.75% | 16 سبتمبر | رفع (احتمال 63.9%) |
المركزي الأوروبي | 2.25% | 10 سبتمبر | رفع مرجح (إلى 2.50%) |
بنك إنجلترا | 3.75% | 17 سبتمبر | تثبيت (نمو هش 0.4%) |
بنك اليابان | معدلات سلبية/صفرية | مستمر | تدخلات لدعم استقرار العملة |
الربط التحليلي (So What?): إن التسلسل الزمني للاجتماعات (أوروبا أولاً ثم الفيدرالي) يضع اليورو في وضع حرج؛ إذ إن تشدد المركزي الأوروبي قد "سُعّر" بالفعل، بينما لا تزال مفاجآت الفيدرالي تمتلك القدرة على دفع الدولار لمستويات قياسية جديدة، خاصة مع ضغوط أسعار الطاقة التي تضعف الميزان التجاري الأوروبي.
3. تحليل أداء الأصول: بين التصحيح الفني والاتجاهات الهيكلية
تخضع الأسواق حالياً لسيكولوجية إعادة تسعير الأصول الخطرة، حيث لم تعد الأرباح القوية لشركات التكنولوجيا كافية لتحصين الأسهم ضد ارتفاع "تكلفة الاقتراض".
مؤشر الدولار (DXY): استعاد المؤشر زخمه الهيكلي بوصوله إلى 99.65، مخترقاً المتوسطات المتحركة لـ 100 و200 يوم، وهي إشارة قوة فنية تعكس تزايد الطلب على الدولار كأصل ذي عائد مرتفع وملاذ آمن في آن واحد.
الذهب (Gold): تراجع المعدن الأصفر إلى مستوى 4,446.12 دولار، مصححاً من قمم سابقة بلغت 4,602 و4,560 دولاراً. ومع ذلك، يظل هذا الهبوط بنسبة 3% تصحيحاً فنياً داخل اتجاه صاعد طويل الأمد مدفوع بالتحوط من التضخم.
الأسهم والتكنولوجيا: واجه سهم "إنفيديا" ضغوطاً بيعية أدت لتراجعه بنسبة 4.58% إلى 217.55 دولار، نتيجة مخاوف الاستقرار المالي المرتبطة بارتفاع تكاليف تمويل مشروعات الذكاء الاصطناعي الضخمة.
الطاقة والنفط: رغم الإنتاج الأمريكي القياسي (13.843 مليون برميل يومياً)، إلا أن انكماش عدد منصات الحفر إلى 447 منصة بالتزامن مع المخاطر الجيوسياسية يبقي خام برنت قرب 90 دولاراً، مما يعزز الضغوط التضخمية عالمياً.
الربط التحليلي (So What?): إن استعادة الزخم الهيكلي للدولار لا تضغط على العملات فحسب، بل تعيد تقييم الأصول التحوطية والخطرة على حد سواء، حيث يصبح "النقد" (Cash) منافساً شرساً للذهب والأسهم في بيئة الفائدة المرتفعة.
4. الأجندة الاقتصادية: الرصد الكرونولوجي لمحركات السوق
تعد بيانات هذا الأسبوع "حجر الزاوية" لتأكيد أو نفي توقعات رفع الفائدة في سبتمبر، مما يضع الأسواق في حالة ترقب شديد.
الاثنين والثلاثاء: أظهرت أرقام نيوزيلندا (ثقة الأعمال 53.7) وأستراليا (تضخم 0.50% وائتمان سكني مطابق للتوقعات) تباطؤاً في الزخم الاقتصادي الإقليمي.
المؤشرات الأمريكية والأوروبية:
مزاد سندات الاتحاد الأوروبي: نقطة مفصلية لتحديد شهية الاستثمار في الديون السيادية الأوروبية.
مؤشر دالاس الفيدرالي الصناعي: (المتوقع 0.70% مقابل 1.30% سابقاً)؛ أي قراءة أدنى من المتوقع ستعتبر "إشارة تبريد" قد تضغط على الدولار لحظياً.
بيانات التوظيف الأمريكية (الجمعة): التوقعات تشير لإضافة 50-58 ألف وظيفة مع استقرار البطالة عند 4.1%.
الربط التحليلي (So What?): إن أي ضعف مفاجئ في بيانات التصنيع الأسترالية أو مؤشر دالاس قد يقلص شهية المخاطرة العالمية، ولكنه قد لا يكون كافياً لثني الفيدرالي عن مساره "الصقوري" في ظل لزوجة بيانات التضخم الأساسية.
5. سيناريوهات السوق: استشراف المسارات البديلة
تعتمد إدارة المخاطر في هذه المرحلة على بناء سيناريوهات احتمالية لمواجهة عدم الاستقرار النقدي:
سيناريو "اختراق الدولار": صدور بيانات وظائف قوية (أعلى من 75 ألفاً) تدفع مؤشر الدولار (DXY) فوق 100.00، مما يضغط على الذهب نحو 4,446 واليورو نحو 1.1511 (الهدف التقني التالي بعد كسر 1.1580).
سيناريو "التذبذب العرضي" (الأساسي): بيانات متباينة تُبقي الأسواق في حالة انتظار لاجتماع سبتمبر، مع استقرار الدولار في النطاق بين 99.17 و100.00.
سيناريو "التصحيح العنيف": بيانات تضخم أوروبية قوية جداً تقابلها بيانات توظيف أمريكية ضعيفة، مما يؤدي لتقلص فجوة الفائدة وكسر مؤشر الدولار لمستوى الدعم 99.17 هبوطاً.
الربط التحليلي (So What?): إن مستويات "خط الرمال" الفنية (99.17 في الدولار و1.1580 في اليورو) هي المحفزات التي ستفعل هذه السيناريوهات، مع ملاحظة أن المخاطر تميل لصالح السيناريو الأول نظراً لعدم تسعير "صدمة وارش" بالكامل بعد.
6. الخلاصة الاستراتيجية: رؤية المتداول الاستثمارية
في ظل بيئة "الفائدة المرتفعة لفترة أطول"، تظل الفلسفة الاستثمارية الناجحة قائمة على "احترام فجوات العائد الهيكلية". إن تباين السياسات النقدية يعزز من أفضلية الدولار، خاصة وأن فجوة الـ 150 نقطة أساس مع اليورو تظل الجاذب الأكبر لتدفقات السيولة.
التوصية الاستراتيجية: نراقب بدقة مستوى 1.3650 في الإسترليني و1.1580 في اليورو كمحددات رئيسية للاتجاه؛ فكسر هذه المستويات سيفتح الباب أمام موجة جديدة من صعود الدولار الهيكلي.
النظرة للأصول: يظل الذهب في وضعية "الشراء عند التصحيحات" العميقة، بينما تظل أسهم التكنولوجيا تحت ضغط إعادة تقييم التدفقات النقدية المخصومة حتى تتضح الرؤية من اجتماع 16 سبتمبر. الاستراتيجية الحصيفة الآن هي التحوط ضد التقلبات الحادة التي ستسبق إغلاق ملف اجتماعات سبتمبر الثلاثة.


