1. مرصد السياسة النقدية والاحتياطي الفيدرالي (CME FedWatch)
نراقب بدقة التحولات في توقعات أسعار الفائدة قبل اجتماع 28 أكتوبر 2026. تظهر بيانات "CME FedWatch" تحولاً جذرياً في معنويات السوق خلال الأسبوع الماضي؛ حيث استعاد سيناريو "التثبيت" هيمنته بعد أن كان "الرفع" هو المرجح تاريخياً.
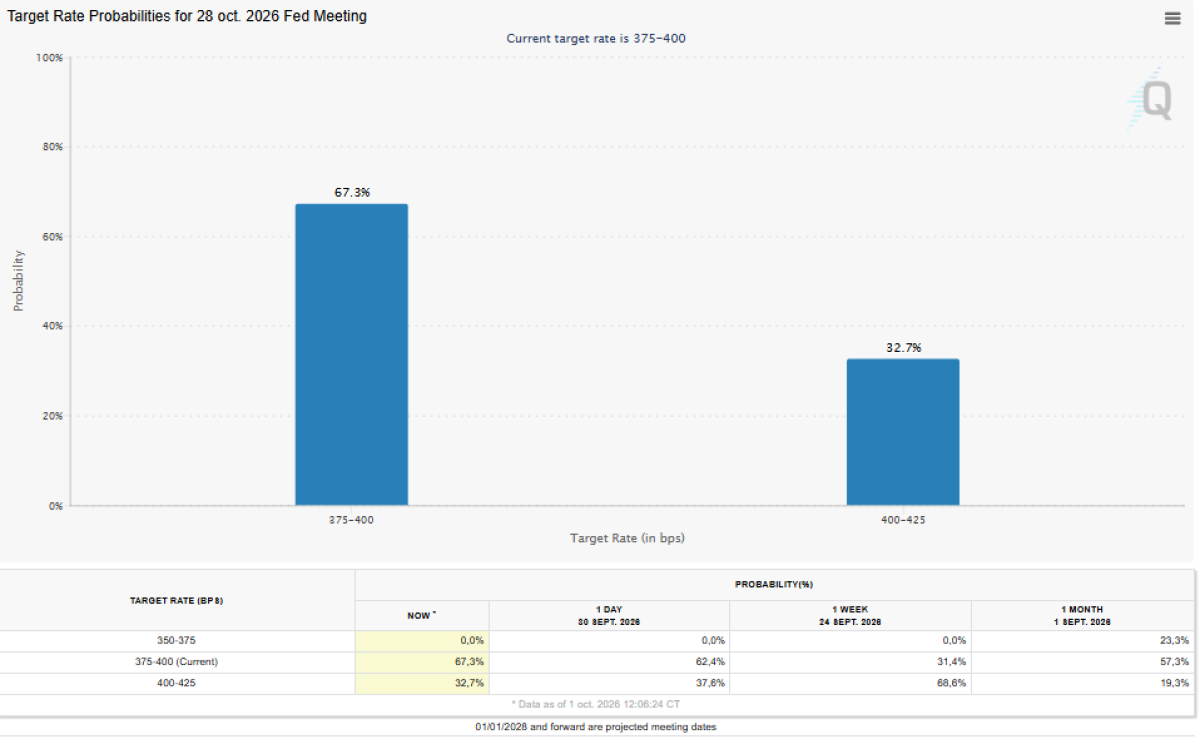
احتمالات تغيير أسعار الفائدة لاجتماع 28 أكتوبر 2026:
السيناريو المستهدف | النطاق (نقطة أساس) | الاحتمالية الحالية (1 أكتوبر) | الاحتمالية قبل أسبوع |
لا تغيير (تثبيت) | 375 - 400 | 70.7% | 31.4% |
رفع الفائدة (Hike) | 400 - 425 | 29.3% | 68.6% |
قراءة عوائد السندات والسياسة النقدية: استقرت عوائد السندات لأجل 10 سنوات (10-Year Yield Futures) عند مستوى 5.200%. ورغم التراجع الطفيف بنسبة 1.33%، إلا أن بقاء العوائد فوق حاجز 5% يعكس تسعيراً راسخاً لسيناريو "الفائدة المرتفعة لفترة أطول" (Higher for Longer). نرى أن هذا المستوى يمثل ضغطاً مستمراً على الأصول ذات المخاطر العالية ويؤكد توقعات المستثمرين بصلابة التضخم.
توقيتات وأجندة متحدثي الفيدرالي (اليوم): نتوقع نبرة متشددة (Hawkish) في الخطابات المقررة اليوم، مع التركيز على استدامة التضخم فوق المستهدفات:
13:05 UTC: خطابات متزامنة لكل من (Schmid, Collins, Barkin).
17:30 UTC: خطاب محوري لـ فيليب جيفرسون (نائب رئيس الفيدرالي)، حيث ننتظر إشارات حول كيفية موازنة البنك بين مرونة النمو وثبات التضخم الأساسي.
2. تحليل ملف الطاقة العالمي وديناميكيات الإمدادات
تشهد أسواق النفط حالة من "التكيف الاستراتيجي"؛ فبعد مرور 9 أشهر على اضطرابات مضيق هرمز، بدأت الأسواق في استيعاب الصدمات الجيوسياسية وتطوير مسارات بديلة.
ديناميكيات التدفقات: ساهم استئناف الشحنات عبر أنبوب "شرق-غرب" في السعودية وتحسن التدفقات في المضيق في تهدئة الذعر السعري. نرى أن قدرة السوق على التكيف قلصت من "علاوة المخاطر" التي دفعت الأسعار سابقاً نحو 120 دولاراً.
تحليل الأسعار المستهدفة: يتجه خام برنت حالياً نحو مستويات بداية التسعينيات. في حال استمرار استقرار التدفقات، نتوقع كسر حاجز الـ 90 دولاراً هبوطاً، مدعوماً بوجود احتياطي استراتيجي أمريكي (SPR) يبلغ 283,767 ألف برميل، مما يوفر وسادة أمان ضد الصدمات المفاجئة.
أزمة المشتقات (الديزل): يظل الديزل هو التحدي الهيكلي الأكبر عالمياً، مع تباين جغرافي واضح:
أوروبا والولايات المتحدة: الأكثر تضرراً نتيجة الحظر الروسي واستهداف المنشآت، مما خلق شحاً في المعروض وارتفاعاً حاداً في الأسعار.
آسيا: القلق أقل نسبياً، لكن الأسعار تظل مرتفعة مقارنة بالمتوسطات التاريخية.
المخاطر: احتمالية فرض حظر تصدير أمريكي تظل قائمة للسيطرة على التكاليف المحلية، مما قد ينقل أزمة الشح إلى مشتقات أخرى مثل وقود الطيران.
3. سوق العمل والنمو الاقتصادي الأمريكي
يُظهر الاقتصاد الأمريكي مرونة غير اعتيادية في مواجهة التشديد النقدي، مع مؤشرات على ظاهرة "ادخار العمالة" في القطاعات الحيوية.
مقارنة مؤشرات التوظيف (سبتمبر 2026):
المؤشر | القيمة الفعلية | القراءة السابقة |
وظائف القطاع الخاص (ADP) | 90,000 وظيفة | 36,000 وظيفة |
تخفيضات الوظائف (Challenger) | 43,300 شخص | 52,900 شخص |
النشاط الاقتصادي والنمو: سجل مؤشر مديري المشتريات الصناعي (Manufacturing PMI) مستوى 54.1، مطابقاً للتوقعات. نربط هذا النمو في النشاط الصناعي ببيانات التوظيف المتباطئة (ADP 90k) لنستنتج أن القطاع قد يتجه نحو زيادة كثافة رأس المال أو أن الشركات تتبنى سياسة "الاحتفاظ بالعمالة الحالية" بدلاً من التوظيف الجديد. ومع استقرار النمو السنوي للناتج المحلي الإجمالي عند 2.2%، يمتلك الاقتصاد القدرة على تحمل استمرار الفائدة المرتفعة.
4. التضخم وسلوك المستهلك: التناقض القائم
مؤشرات الأسعار: استقر التضخم (CPI) عند 3.4%، بينما سجل التضخم الأساسي (Core PCE) 3%. ننبه المستثمرين إلى أن هذه القراءات (لشهر أغسطس) تمثل "أرضية سعوية" فقط، لأنها لم تعكس بعد التأثير الكامل لقفزة أسعار الطاقة الأخيرة، مما يرجح تصاعد الضغوط التضخمية في التقارير القادمة.
لغز المستهلك: رصدنا تناقضاً بين تراجع ثقة المستهلك لـ 48.1 نقطة وقوة مبيعات التجزئة (+1.2%). نُرجع ذلك إلى "تأثير الثروة" الناتج عن أسواق الأصول القوية ومرونة سوق العمل، مما يدفع المستهلك للإنفاق الفعلي رغم تشاؤمه النفسي.
5. أداء الأصول الرئيسية
مؤشر الدولار (DXY): استقرار قوي عند مستوى 102. نرى أن الدولار يستمد قوته من الفجوة في عوائد السندات وترقب البيانات الرسمية.
الملاذات الآمنة (الذهب): يتم تداول الذهب (XAU/USD) حول 4,172 دولار. الحساسية لا تزال مرتفعة تجاه العوائد الحقيقية؛ فأي تثبيت للفائدة "لفترة أطول" يحد من مكاسب المعدن.
سوق الأسهم: أداء إيجابي طفيف لمؤشري (SPY) و(QQQ) بزيادات (+0.26%) و(+0.53%) توالياً. نلاحظ تفوق قطاع التكنولوجيا رغم ضغوط العوائد، مدعوماً بتوقعات الأرباح المتينة.
6. السيناريوهات المستقبيلة والتوصيات الاستراتيجية
السيناريو الأول (تفاؤلي): استقرار التدفقات النفطية وانزلاق برنت تحت 90 دولاراً -> تراجع توقعات التضخم -> ضغط هبوطي على العوائد -> دعم قوي لأسهم النمو.
السيناريو الثاني (تشاؤمي): تجدد استهداف الناقلات في هرمز -> قفزة برنت فوق 100 دولار -> عودة الفيدرالي لرفع الفائدة -> عمليات بيع واسعة في السندات والأسهم.
توصيات إدارة المحافظ:
التحوط (Hedging): نوصي بالاحتفاظ بمراكز استراتيجية في عقود النفط والديزل كتحوط "جيوسياسي" إلزامي، خاصة مع هشاشة وضع الإمدادات في أوروبا.
الانتقائية الاستثمارية: التركيز على الشركات ذات الميزانيات القوية والتدفقات النقدية الحرة العالية، والتي أثبتت قدرتها على العمل في بيئة "الفائدة المرتفعة" دون التأثر بكلفة الاقتراض.
تنبيه إخلاء المسؤولية: المحتوى الوارد في هذا التقرير مخصص للأغراض التحليلية والتثقيفية فقط، ولا يعبر عن توصية مباشرة بالبيع أو الشراء أو نصيحة استثمارية مرخصة.
نهاية التقرير


