شريط أداء الأسواق والأصول المالية (نظرة صباحية)
سجلت الأصول والأسواق المالية في مستهل تعاملات يوم الأربعاء التحركات التالية:
السلع والمعادن الثمينة: تراجع الذهب (XAU/USD) بنسبة 0.41% عند 4,143.6 دولار، بينما هبطت الفضة (XAG/USD) بنسبة 0.96% عند 58.42 دولار.
العملات الرئيسية: استقر مؤشر الدولار (DXY) دون تغير يذكر عند 0.00%، وسجل اليورو (EUR/USD) تراجعاً طفيفاً بنسبة 0.10% عند 1.12، بينما ارتفع الجنيه الإسترليني (GBP/USD) بنسبة 0.07% إلى 1.33، وصعد الدولار مقابل الين (USD/JPY) بنسبة 0.08% مسجلاً 158.44.
العملات المشفرة: تراجع البيتكوين (BTC/USD) بنسبة 0.51% إلى 83,182.45 دولار، وانخفض الإيثريوم (ETH/USD) بنسبة 0.72% إلى 2,494.74 دولار.
مؤشرات الأسهم الأمريكية والشركات الكبرى: مالت صناديق المؤشرات إلى الاستقرار مع ميل هبوطي طفيف؛ تراجع SPY بنسبة 0.01% إلى 778.01 دولار، وانخفض QQQ بنسبة 0.33% إلى 743.57 دولار، وهبط DIA بنسبة 0.33% إلى 516.21 دولار. وفي أسهم التكنولوجيا، قفز سهم META بنسبة 2.63%، وصعد NVDA بنسبة 0.97% وMSFT بنسبة 0.42%، في حين تراجع TSLA بنسبة 0.74% وAMZN بنسبة 0.37%.
نظرة عامة: ترقب حاسم في الأسواق
تتجه أنظار الأسواق المالية العالمية إلى الولايات المتحدة اليوم الأربعاء 14 أكتوبر، مع ترقب صدور بيانات مؤشر أسعار المستهلكين (CPI) لشهر سبتمبر، والتي تمثل اختباراً رئيسياً لقوة الدولار الأمريكي وتوجهات السياسة النقدية لمجلس الاحتياطي الفيدرالي.
يأتي التقرير بعد تسجيل الدولار أعلى مستوياته في قرابة 18 شهراً، مستنداً إلى ارتفاع عوائد السندات وتنامي المخاوف التضخمية، قبل أن يهدأ صعوده مع تراجع أسعار النفط وميل المستثمرين لجني الأرباح قبيل البيانات. ولا يقتصر تركيز الأسواق على اتجاه التضخم العام فحسب، بل يمتد إلى مدى استمرارية الضغوط السعرية الأساسية وما إذا كانت ستدفع الفيدرالي لمواصلة التشديد لفترة أطول.
ما الذي تنتظره الأسواق من بيانات التضخم؟
تشير التقديرات الاقتصادية المنشورة إلى احتمال تسارع التضخم العام السنوي لشهر سبتمبر إلى 3.7% مقارنة بـ 3.4% في أغسطس، في حين تتجه التوقعات لارتفاع التضخم الأساسي السنوي إلى 2.5% مقارنة بـ 2.4%:
المؤشر | القراءة السابقة | التوقعات الحالية |
|---|---|---|
التضخم العام السنوي (Headline CPI YoY) | 3.4% | ≈ 3.7% |
التضخم العام الشهري (Headline CPI MoM) | 0.4% | ≈ 0.6% |
التضخم الأساسي السنوي (Core CPI YoY) | 2.4% | ≈ 2.5% |
التضخم الأساسي الشهري (Core CPI MoM) | 0.3% | ≈ 0.2% |
(ملاحظة: البيانات الواردة في الجدول تمثل القراءات السابقة وتوقعات المحللين المسبقة وليست النتائج الفعلية).
دوافع تسارع التضخم العام مقابل الأساسي:
ارتفاع تكاليف الطاقة: يُعزى التسارع المتوقع في التضخم العام بشكل رئيسي إلى صعود أسعار الطاقة والنفط نتيجة اضطرابات الإمدادات والتوترات الجيوسياسية، وهو ما ينعكس مباشرة على تكاليف النقل والوقود وتكاليف الإنتاج.
أهمية التضخم الأساسي: لا يحمل صعود التضخم الناتج عن صدمات الطاقة المؤقتة ذات الدلالة النقدية للضغوط المستمرة؛ لذا ينصب اهتمام المستثمرين على مكونات التضخم الأساسي (الذي يستبعد الغذاء والطاقة) والخدمات والإيجارات لتقييم عمق الضغوط السعرية داخل الاقتصاد.
كيف تؤثر البيانات على سياسة الاحتياطي الفيدرالي؟
تأتي هذه البيانات عقب قرار الفيدرالي رفع الفائدة في سبتمبر في ظل صمود النشاط الاقتصادي الأمريكي. ومع اقتراب اجتماع السياسة النقدية يومي 27 و28 أكتوبر (المتبقي عليه 14 يوماً):
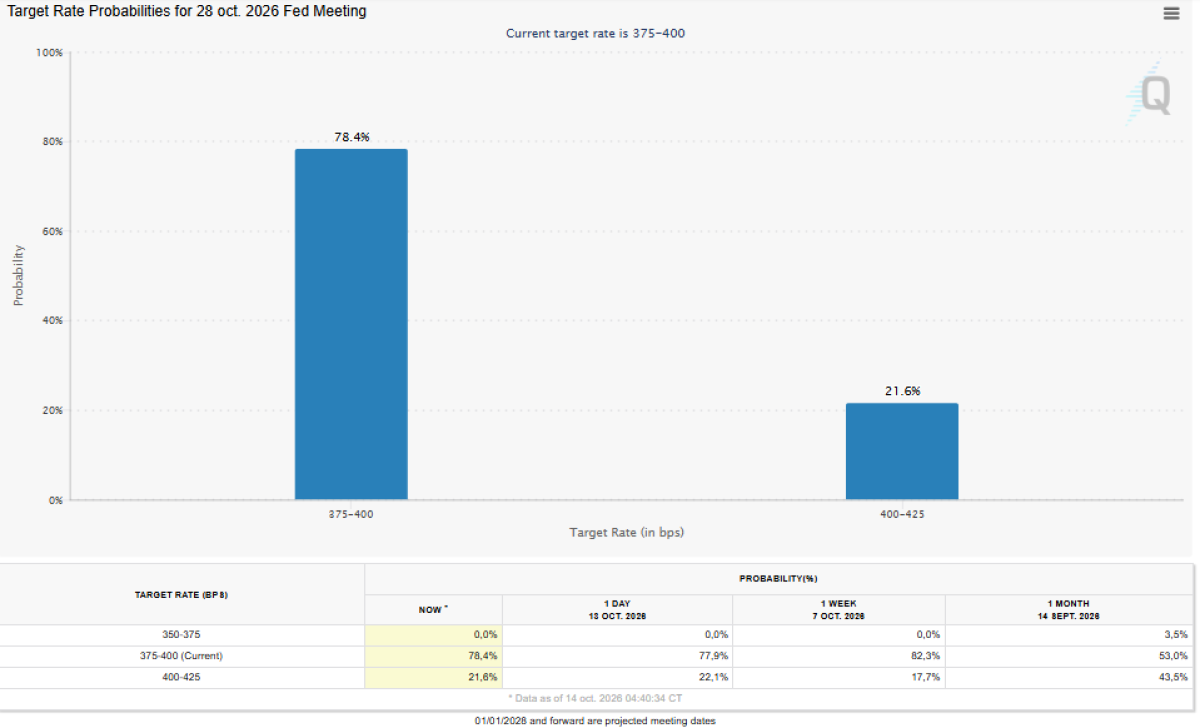
تسعير العقود وفق أداة CME FedWatch:
تثبيت الفائدة دون تغيير (عند النطاق الحالي 375-400 نقطة أساس): ترجح الأسواق التثبيت بنسبة 78.4%.
رفع الفائدة بمقدار 25 نقطة أساس (إلى نطاق 400-425 نقطة أساس): تسعر الأسواق احتمالية الرفع بنسبة 21.6%.
تيسير أو خفض الفائدة: تبلغ الاحتمالية 0.0%.
توازن الفيدرالي: يسعى البنك المركزي إلى احتواء التضخم دون إفراط في التضييق النقدي. واستقرار التضخم الأساسي قد يمنحه مبرراً للإبقاء على الفائدة دون تغيير لمراقبة مسار الأسعار، بينما المفاجأة الإيجابية القوية قد تعزز احتمالات رفع الفائدة وتدعم العوائد قصيرة الأجل والدولار.
التحليل الفني لمؤشر الدولار الأمريكي (DXY)
يحافظ مؤشر الدولار على مساره الصاعد على المدى المتوسط عقب تعافيه من مستويات 98.50 – 98.75 نقطة وتجاوز حواجز 100.30 و101.78 نقطة. ومع ذلك، يمر المؤشر حالياً بمرحلة تصحيح قصيرة المدى بعد تراجعه إلى قرب 102.30 نقطة إثر فشله في الحفاظ على قمته الأخيرة عند 102.607 نقطة، ما يعكس هدوء الزخم الشرائي قبيل صدور الأرقام.
مستويات الدعم والمقاومة الفنية للمؤشر:
المستوى | التصنيف الفني | الأهمية والدلالة في السوق |
|---|---|---|
103.50 | مقاومة تالية | هدف صعودي رئيسي في حال تسارع الزخم الشرائي وتأكيد الاختراق. |
103.00 | مقاومة | حاجز نفسي هام يمثل المستهدف المباشر بعد كسر القمة الحالية. |
102.50 – 102.60 | مقاومة رئيسية | منطقة المقاومة الفاصلة المرتبطة بالقمة الأخيرة للمؤشر. |
102.00 | دعم أول | مستوى نفسي محوري لاختبار تماسك المشترين وقوة الزخم. |
101.58 | دعم رئيسي | منطقة دعم ارتدادية سابقة ومؤشر على استمرار الاتجاه الصاعد. |
100.30 | دعم بعيد | هدف تصحيحي أعمق في حال تزايد الضغوط البيعية. |
السيناريوهات المحتملة لتحركات السوق بعد صدور التقرير
السيناريو الأول: تضخم أعلى من المتوقع (تسارع عام وأساسي)
الأثر: إعادة تسعير احتمالات رفع الفائدة في الاجتماعات المقبلة وصعود عوائد السندات قصيرة الأجل.
الدولار: اختراق مستوى 102.60 نقطة والثبات أعلاه، مما يفتح المجال للتوجه نحو 103.00 ثم 103.50 نقطة.
السيناريو الثاني: بيانات متوافقة مع التوقعات (سنوي عام قرب 3.7% وأساسي شهري 0.2%)
الأثر: بقاء تسعير تثبيت الفائدة في اجتماع أكتوبر كخيار مرجح، مع تأجيل تقييم مسار التشديد لاجتماع ديسمبر.
الدولار: حركة عرضية متذبذبة داخل النطاق المحصور بين 102.00 ومنطقة 102.50 – 102.60 نقطة.
السيناريو الثالث: تضخم أضعف من المتوقع (تباطؤ ملموس في التضخم الأساسي)
الأثر: تراجع عوائد السندات الأمريكية وتقلص توقعات تشديد السياسة النقدية.
الدولار: كسر مستوى 102.00 نقطة نحو الدعم 101.58 نقطة، مع الأخذ بالاعتبار أن الطلب على الدولار كملاذ آمن قد يحد من حدة التراجع في حال تصاعد التوترات الجيوسياسية.
أبرز مواعيد المفكرة الاقتصادية ليوم الأربعاء 14 أكتوبر
إلى جانب تقرير التضخم الرئيسي، تتضمن الأجندة الاقتصادية لليوم محطات متابعة بارزة:
11:00 UTC: تقرير الإسكان الأمريكي.
12:30 UTC: صدور تقرير التضخم الأمريكي (مؤشر أسعار المستهلكين)، وتصاريح البناء، والأرباح الحقيقية.
15:00 UTC: مؤشر كليفلاند لأسعار المستهلكين ومؤشر ثقة المستهلك.
16:00 UTC: نتائج مزاد السندات لأجل 30 عاماً.
17:30 UTC: خطاب عضو الفيدرالي "باركين".
18:00 UTC: صدور تقرير "كتاب بيج" (Beige Book) للاحتياطي الفيدرالي لتقييم الأوضاع الاقتصادية الإقليمية.
20:30 UTC: بيانات تغير مخزونات النفط الخام الأمريكية (API).
(يُذكر أن الأسواق تترقب أيضاً صدور بيانات مؤشر أسعار المنتجين PPI يوم غد الخميس 15 أكتوبر).


