1. الملخص التنفيذي (Executive Summary)
يمر النظام المالي العالمي حالياً بمرحلة "إعادة هندسة" قسرية تفرضها ضغوط الديون السيادية الأمريكية التي تجاوزت حاجز الـ 40 تريليون دولار.
إن التداخل العميق بين الارتفاع الحاد في عوائد السندات طويلة الأجل والتدخلات التقنية غير التقليدية لوزارة الخزانة عبر حسابها العام (TGA) قد أوجد حالة من السيولة الهجينة، حيث تحاول السلطات المالية ممارسة ما يمكن تسميته "التيسير الكمي المستتر" (Stealth QE) لموازنة التشدد النقدي للفيدرالي.
هذا المشهد المعقد أدى إلى تحول هيكلي في سلوك المستثمرين المحترفين، حيث بدأ رأس المال بالهجرة من الأصول الورقية الحساسة للعوائد الحقيقية نحو "الأصول الصلبة" مثل الذهب والبتكوين، تحوطاً من حقبة "الهيمنة المالية" التي باتت تملي شروطها على قرارات السياسة النقدية عالمياً.
2. ملف السياسة النقدية وسوق السندات الأمريكية
تعد عوائد السندات اليوم هي "قوة الجاذبية" المركزية التي تعيد تسعير كافة الأصول؛ فوصول عوائد السندات لأجل 10 سنوات إلى 4.7% وتجاوز عوائد 30 عاماً حاجز 5.3% (أعلى مستوياتها منذ 2007) يمثل اختباراً حرجاً لاستقرار النظام.
وفي خطوة استراتيجية بتاريخ 19 أغسطس، أعلنت الخزانة عن مضاعفة حجم عمليات إعادة شراء السندات طويلة الأجل (10-30 سنة) إلى 4 مليارات دولار لكل عملية بدءاً من سبتمبر 2026، في محاولة لتخفيف الضغط عن الطرف الطويل من منحنى العائد ونقل مخاطر المدة (Duration Risk) إلى الطرف القصير.
تطور رصيد حساب الخزانة العام (TGA) وإدارة السيولة:
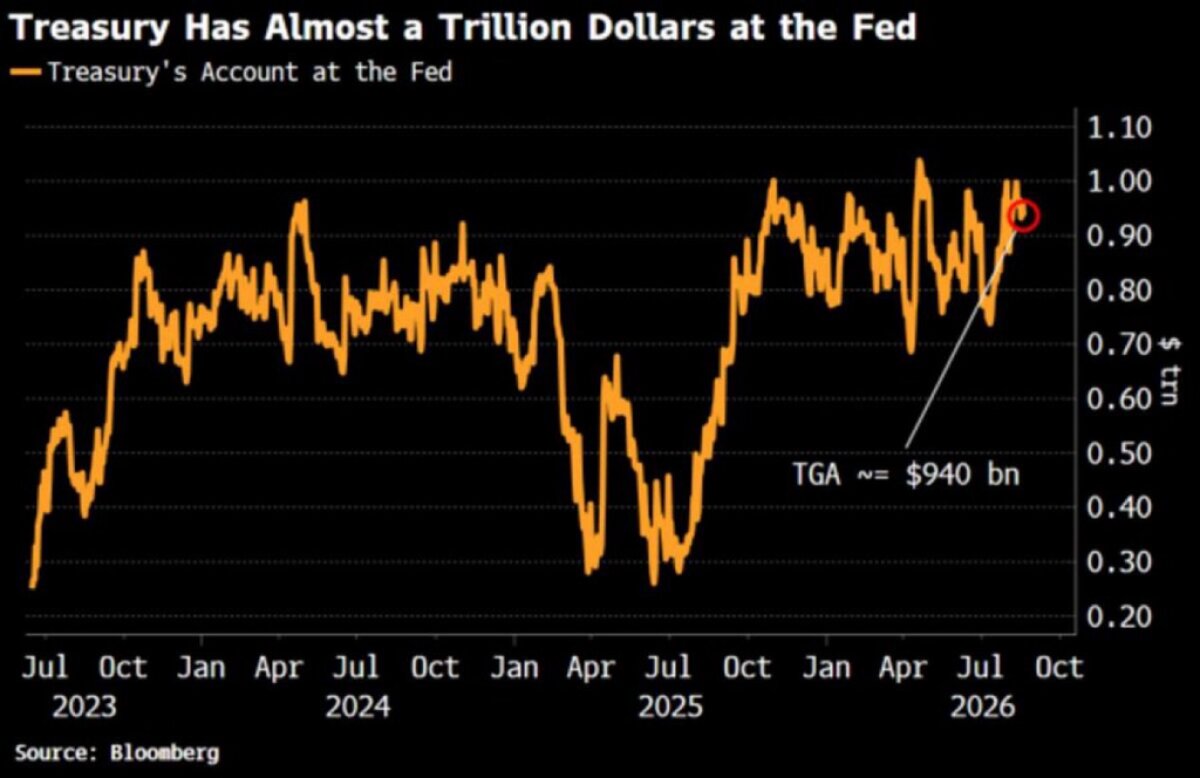
البيان | القيمة الحالية | النطاق المستهدف التاريخي | الأثر الاستراتيجي |
رصيد حساب TGA | ~950 مليار دولار | 550 - 600 مليار دولار | ضخ سيولة لامتصاص صدمات العوائد |
إن استخدام رصيد TGA الضخم يهدف تقنياً إلى رفع أسعار السندات وخفض عوائدها، إلا أن استجابة السوق المتذبذبة تشير إلى مطالبة المستثمرين بـ "علاوة مخاطرة" مستدامة، مما يعكس فجوة الثقة في قدرة الأدوات التقنية على كبح جماح العوائد أمام ضخامة المعروض من الدين.
3. ملف الدين العام والاستدامة المالية
لم يعد الدين العام الأمريكي مجرد رقم إحصائي، بل أصبح القيد الهيكلي الأول الذي ينهي استقلالية السياسة النقدية فعلياً. مع تجاوز الدين حاجز 40 تريليون دولار، وتوقعات صندوق النقد الدولي بوصوله إلى 40.7 تريليون دولار بحلول عام 2026 (125.8% من الناتج المحلي الإجمالي)، دخلت الولايات المتحدة مرحلة "الاستدامة الحرجة".
إن تكاليف خدمة الدين التي تقترب من تريليون دولار سنوياً تعني أن الفيدرالي لم يعد يمتلك رفاهية "التشدد المطلق"؛ فكل زيادة بمقدار 25 نقطة أساس تترجم إلى مليارات الدولارات من أعباء الفائدة الإضافية، مما يجعل قرارات الفائدة رهينة للاعتبارات المالية للخزانة بقدر رهانها على بيانات التضخم.
4. ترقب "جاكسون هول" ومسار الاحتياطي الفيدرالي
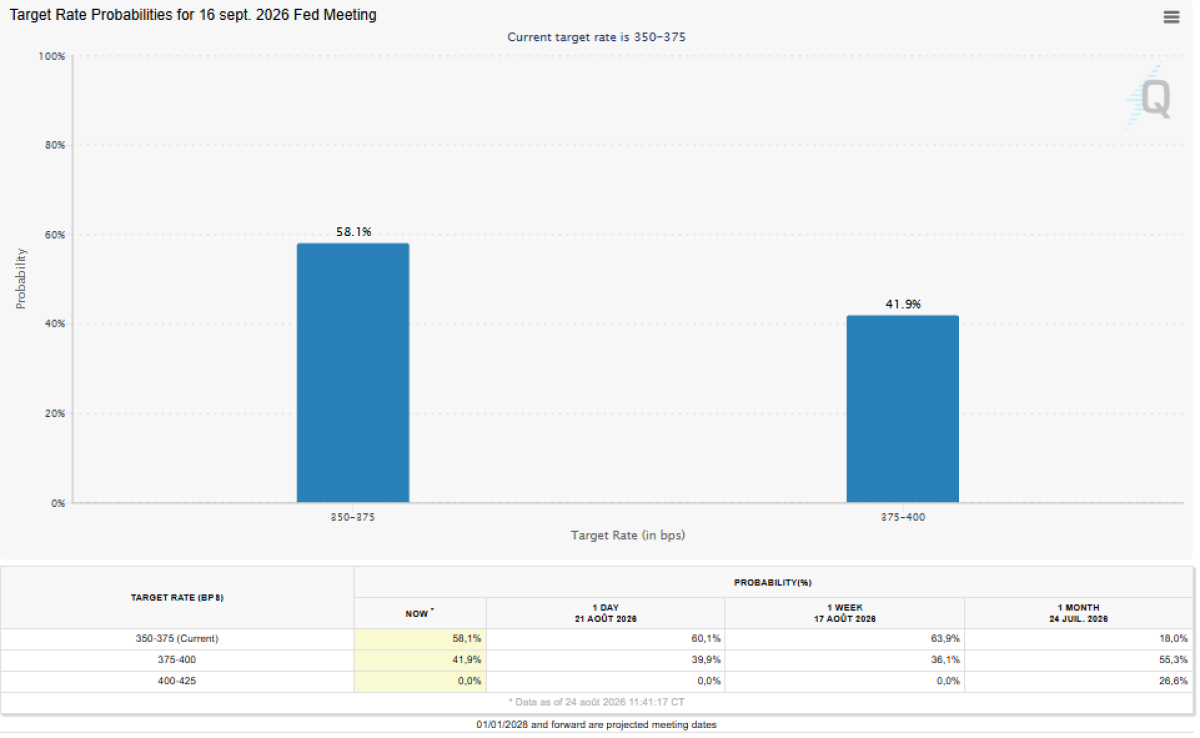
تتجه الأنظار إلى اجتماع 15-16 سبتمبر 2026، وسط انقسام واضح في أروقة الفيدرالي بعد معارضة 3 أعضاء في يوليو الماضي لقرار التثبيت.
احتمالات أداة CME FedWatch:
تثبيت الفائدة (3.50% - 3.75%): 58.1%
رفع الفائدة (25 نقطة أساس): 41.9%
إن الظهور المرتقب لـ "كيفن وارش" في جاكسون هول يحمل دلالة تتجاوز التحليل الاقتصادي؛ حيث يمثل وارش تياراً أكثر انضباطاً وربما تشدداً تجاه التوسع المالي. وجوده يرسل إشارة قوية حول احتمالية حدوث تحول في قيادة الفيدرالي مستقبلاً نحو نهج أكثر صرامة، وهو ما يغذي حالة القلق والارتباك في تسعير الأسواق للمسار المتوسط الأجل.
5. ملف السياسات التجارية والتوترات الجيوسياسية
تتفاعل المخاطر التجارية بشكل يفاقم الضغوط التضخمية؛ فالتهديد بفرض رسوم بنسبة 50% بين الولايات المتحدة وكندا يمثل مفارقة صارخة، حيث تعتمد البنية التحتية للطاقة الأمريكية بشكل حيوي على خطوط الأنابيب والتعاون مع كندا. إن اندلاع هذه الحرب التجارية سيعطل سلاسل التوريد ويزيد من كلفة الطاقة، مما يجهض جهود كبح التضخم.
جيوسياسياً، تظل التوترات في مضيق هرمز ومخاطر تدفقات النفط بمثابة "البجعة السوداء" التي قد تفرض صدمة عرض مفاجئة، مما يعزز الحاجة للتحوط في أصول خارج نطاق العملات التقليدية.
6. العلاقات المتبادلة بين الملفات (Market Interconnections)
نحن نشهد حالياً تجسيداً لـ "الثالوث المستحيل"؛ حيث يجد الفيدرالي نفسه عاجزاً عن تحقيق استقرار الأسعار، ونمو الاقتصاد، واستدامة الدين في آن واحد.
التناقض السياساتي: تقوم الخزانة بضخ السيولة عبر TGA (تيسير) بينما يحاول الفيدرالي الحفاظ على معدلات مرتفعة (تشدد)، وهذا الاحتكاك يخلق تقلبات حادة في العوائد الحقيقية.
قوة الطرد المغناطيسي: العوائد المرتفعة لم تعد تدعم الدولار، بل أصبحت تعمل كقوة طرد للمستثمرين الذين يخشون من تآكل قيمة السندات بفعل التضخم، مما يحفز الهجرة الكبرى نحو الذهب والبتكوين كبدائل للسيادة النقدية المهتزة.
7. تحليل نفسية السوق (Market Sentiment)
تهيمن حالة "الهروب نحو الصلابة" (Flight to Hardness) على مديري المحافظ. هناك قناعة متزايدة بأننا نعيش في عصر "الهيمنة المالية" (Fiscal Dominance)، حيث أصبحت الاحتياجات التمويلية للحكومة هي المحرك الفعلي للأسواق.
هذا الشعور يغذي استراتيجيات "Risk-Off" تجاه الأصول الورقية، مع توجه نشط لتراكم مراكز طويلة الأمد في الذهب والبتكوين كأدوات تحوط نهائية ضد ضعف القدرة الشرائية للديون السيادية.
8. المفكرة الاقتصادية (أهم البيانات المنتظرة)
يجب مراقبة البيانات التالية لتقييم مدى مرونة الاقتصاد أمام العوائد المرتفعة:
تقرير الإسكان والتصنيع الأمريكي: لرصد بوادر التباطؤ الناتج عن كلفة الائتمان.
ثقة المستهلك (CB Consumer Confidence): مؤشر جوهري لتقييم احتمالات الركود التضخمي.
مزاد السندات لأجل عامين: اختبار حاسم لشهية المستثمرين ومدى قدرتهم على استيعاب المعروض الجديد.
مخزونات النفط (API): لمراقبة ضغوط أسعار الطاقة وتأثيرها على توقعات التضخم.
رابط المجتمع :- OR Client Community
9. التوقعات الفنية والأساسية للأصول الرئيسية
الذهب (XAU/USD): يظل الهدف الاستراتيجي عند 5000 دولار قائماً وفق تقديرات UBS، مدفوعاً بكونه "التحوط السيادي" الوحيد الذي لا يحمل مخاطر ائتمان في ظل أزمة السندات.
البتكوين (BTC/USD): الاستقرار فوق 80,000 دولار يعززه "شورت سكويز" (Short Squeeze) عنيف، مع تنامي دوره كذهب رقمي في محافظ المؤسسات.
مؤشر الدولار (DXY): تشير التوقعات الفنية إلى استهداف كسر مستويات الـ 99 نزولاً كهدف استراتيجي ناتج عن تراجع العوائد الحقيقية، رغم غياب بيانات السعر اللحظية حالياً.
الين الياباني: يخضع لاتفاقية "توفير سيولة" ضمنية، حيث تلتزم اليابان (أكبر حائز للسندات الأمريكية) بعدم بيع حيازاتها بشكل مكثف مقابل دعم سيادي؛ هذا الميثاق الجيوسياسي هو ما يمنع حتى الآن حدوث انهيار شامل في سوق التريجرز الأمريكي.
10. السيناريوهات المحتملة للأسواق
السيناريو الإيجابي (Bullish): إشارات واضحة من الفيدرالي بالتوقف النهائي + استقرار العوائد بفعل تدخلات الخزانة = اختراق تاريخي للذهب والبتكوين.
السيناريو المحايد (Neutral): بيانات اقتصادية متناقضة تؤدي إلى تداولات عرضية ومملة بانتظار وضوح الرؤية في جاكسون هول.
السيناريو السلبي (Bearish): فشل مزادات السندات + مفاجأة تضخمية صعودية = قفزة انتحارية في العوائد وتصفية شاملة للأصول ذات المخاطر (Margin Calls).
11. الخلاصة والتوصيات الاستراتيجية
بالنسبة لصناع القرار المالي ومديري الاستثمار، فإن الرسالة الجوهرية لهذا الأسبوع هي أن "مخاطر المدة" (Duration Risk) قد انتقلت من حيز التوقعات إلى حيز الضرر الواقع. إن وصول الدين إلى 40 تريليون دولار ليس مشكلة مستقبلية، بل هو عائق آني أنهى حقبة استقلال السياسة النقدية. نوصي بتقليص التعرض للسندات طويلة الأجل، وزيادة الوزن النسبي للأصول "غير المترابطة" (الذهب والبتكوين). إن تدخلات الخزانة الحالية عبر TGA هي "مسكنات تقنية" لسيولة السوق، لكنها لا تعالج المعضلة الهيكلية، مما يجعل التحوط في الأصول الصلبة ضرورة استراتيجية لا خياراً استثمارياً.


